Wie Geld für Familien mit Kindern mit besonderen Bedürfnissen funktioniert
© 2026 TheMoneyBooks. Alle Rechte vorbehalten.


[Lassen Sie diese Folie einen Moment lang stehen, bevor Sie das Wort ergreifen.]
Lesen Sie die ersten Zeilen des Buches langsam vor: „Wenn Sie jemanden mit besonderen Bedürfnissen großziehen, lieben oder bei der Betreuung unterstützen, möchte ich Ihnen zunächst Folgendes sagen: Atmen Sie tief durch. Sie schaffen das.“
Stellen Sie sich anschließend in ein oder zwei Sätzen vor: Nennen Sie Ihren Namen und erklären Sie, warum dieses Gespräch für Sie wichtig ist. Fassen Sie sich kurz. Dieser Raum ist für die Familien da, nicht für uns.
Das sind die Worte von Tom Mathews aus der Einleitung des Buches. Lesen Sie sie so vor, wie sie geschrieben stehen, mit Pausen.
Vervollständigen Sie dann den Absatz für die Anwesenden: „Weil Familien wie die Ihre jeden einzelnen Tag da sind, selbst wenn Sie müde, überfordert und besorgt sind und mehr zu bewältigen haben, als die meisten Menschen jemals ganz verstehen werden.“
Lassen Sie das auf die Anwesenden wirken. Sagen Sie dann: Heute Abend geht es nicht darum, alle Antworten zu haben. Es geht darum, den Weg zu verstehen und den nächsten richtigen Schritt zu finden.
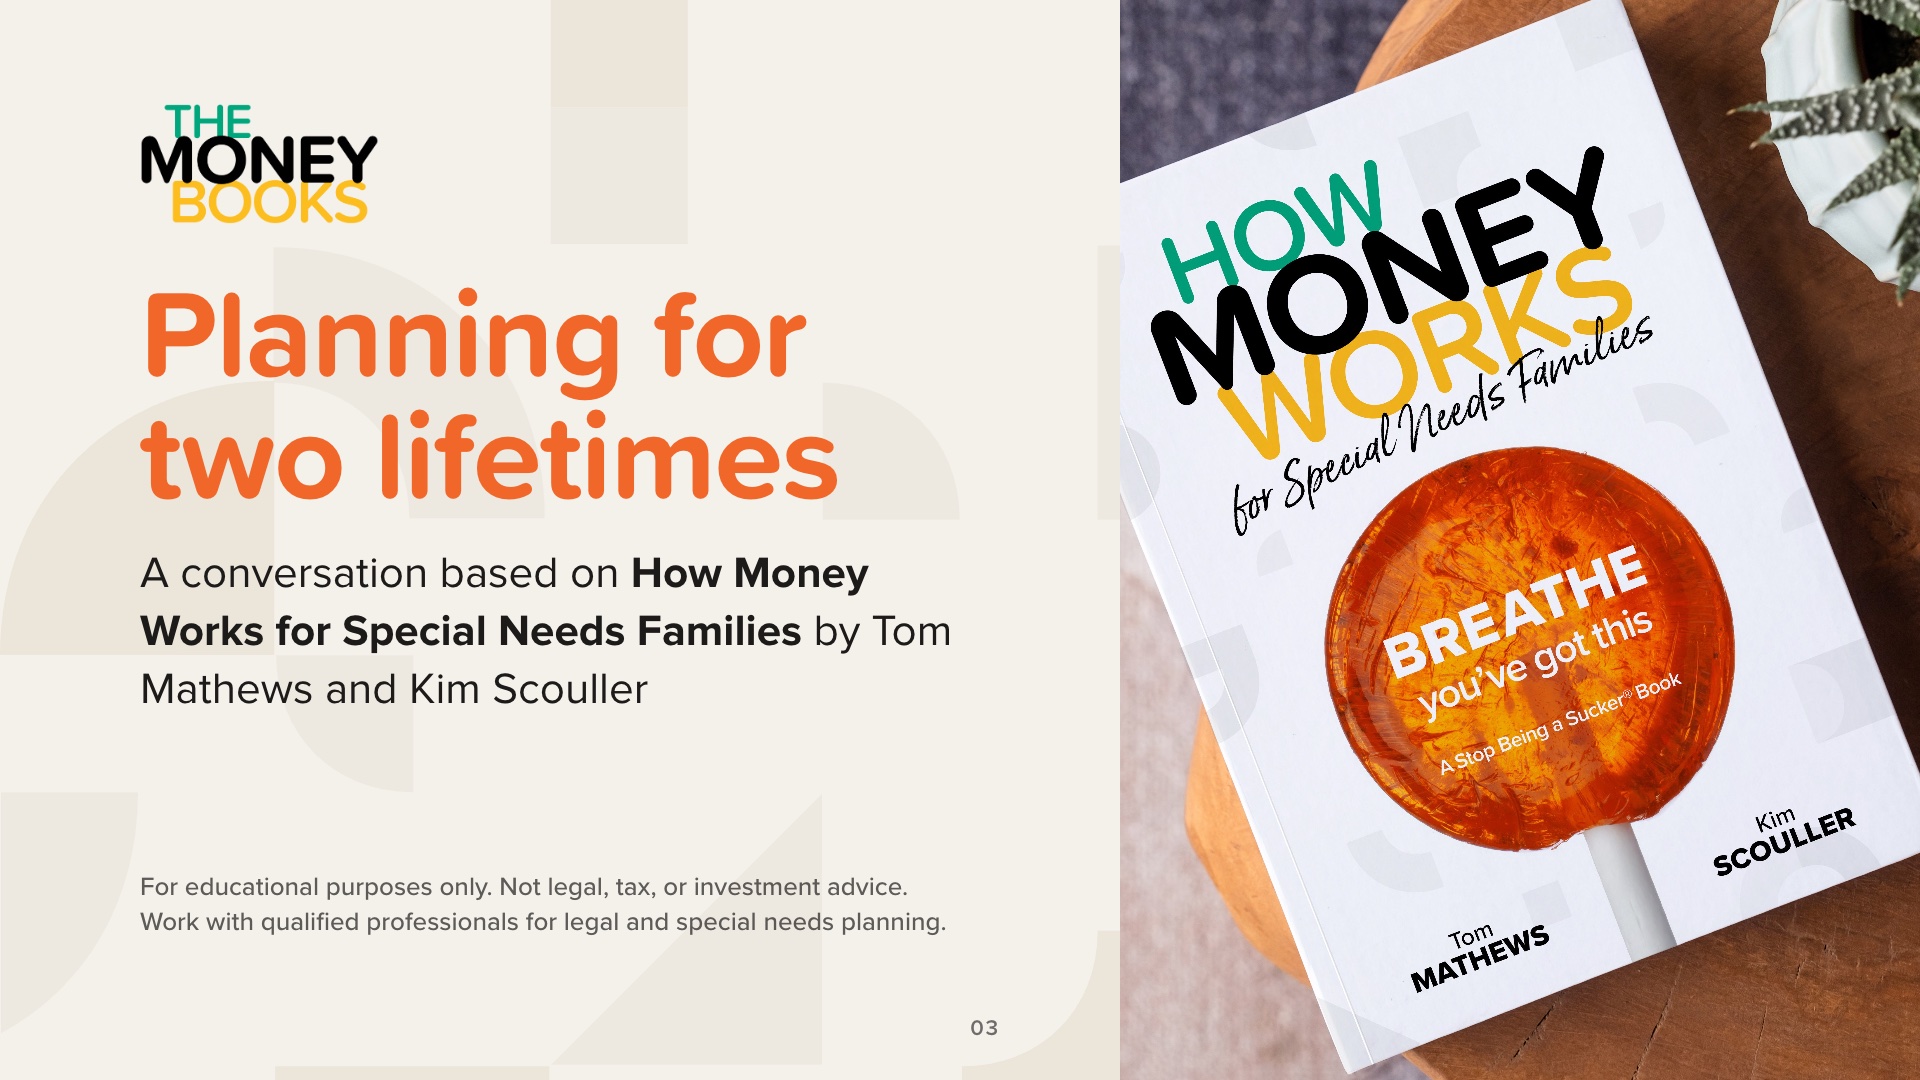
Heute werden wir das Buch „How Money Works for Special Needs Families“ von Tom Mathews und Kim Scouller aus der Reihe „TheMoneyBooks“ durchgehen.
Legen Sie zunächst die Erwartungen fest und lesen Sie die Zeile am unteren Rand der Folie laut vor: Dies dient ausschließlich zu Bildungszwecken. Wir werden keine Produkte empfehlen, und nichts, was heute Abend gesagt wird, stellt eine Rechts-, Steuer- oder Anlageberatung dar. Für die rechtliche Planung und die Planung im Bereich der besonderen Bedürfnisse sollten Familien mit qualifizierten Fachleuten zusammenarbeiten. Wir werden später darüber sprechen, wer zu diesem Team gehören sollte.
Der Ablauf unseres gemeinsamen Abends gliedert sich in fünf Teile:
1. Realitäten: Womit Familien mit Kindern mit besonderen Bedürfnissen konfrontiert sind
2. Programme: Staatliche Programme, in einfachen Worten erklärt
3. Konzepte: Drei Geldkonzepte
4. Meilensteine: Die 7 finanziellen Meilensteine, einschließlich der Dokumente, die die Zukunft Ihres Kindes sichern
5. Nächste Schritte
Die kleinen Quadrate oben auf jeder Folie zeigen an, in welchem Teil wir uns gerade befinden.
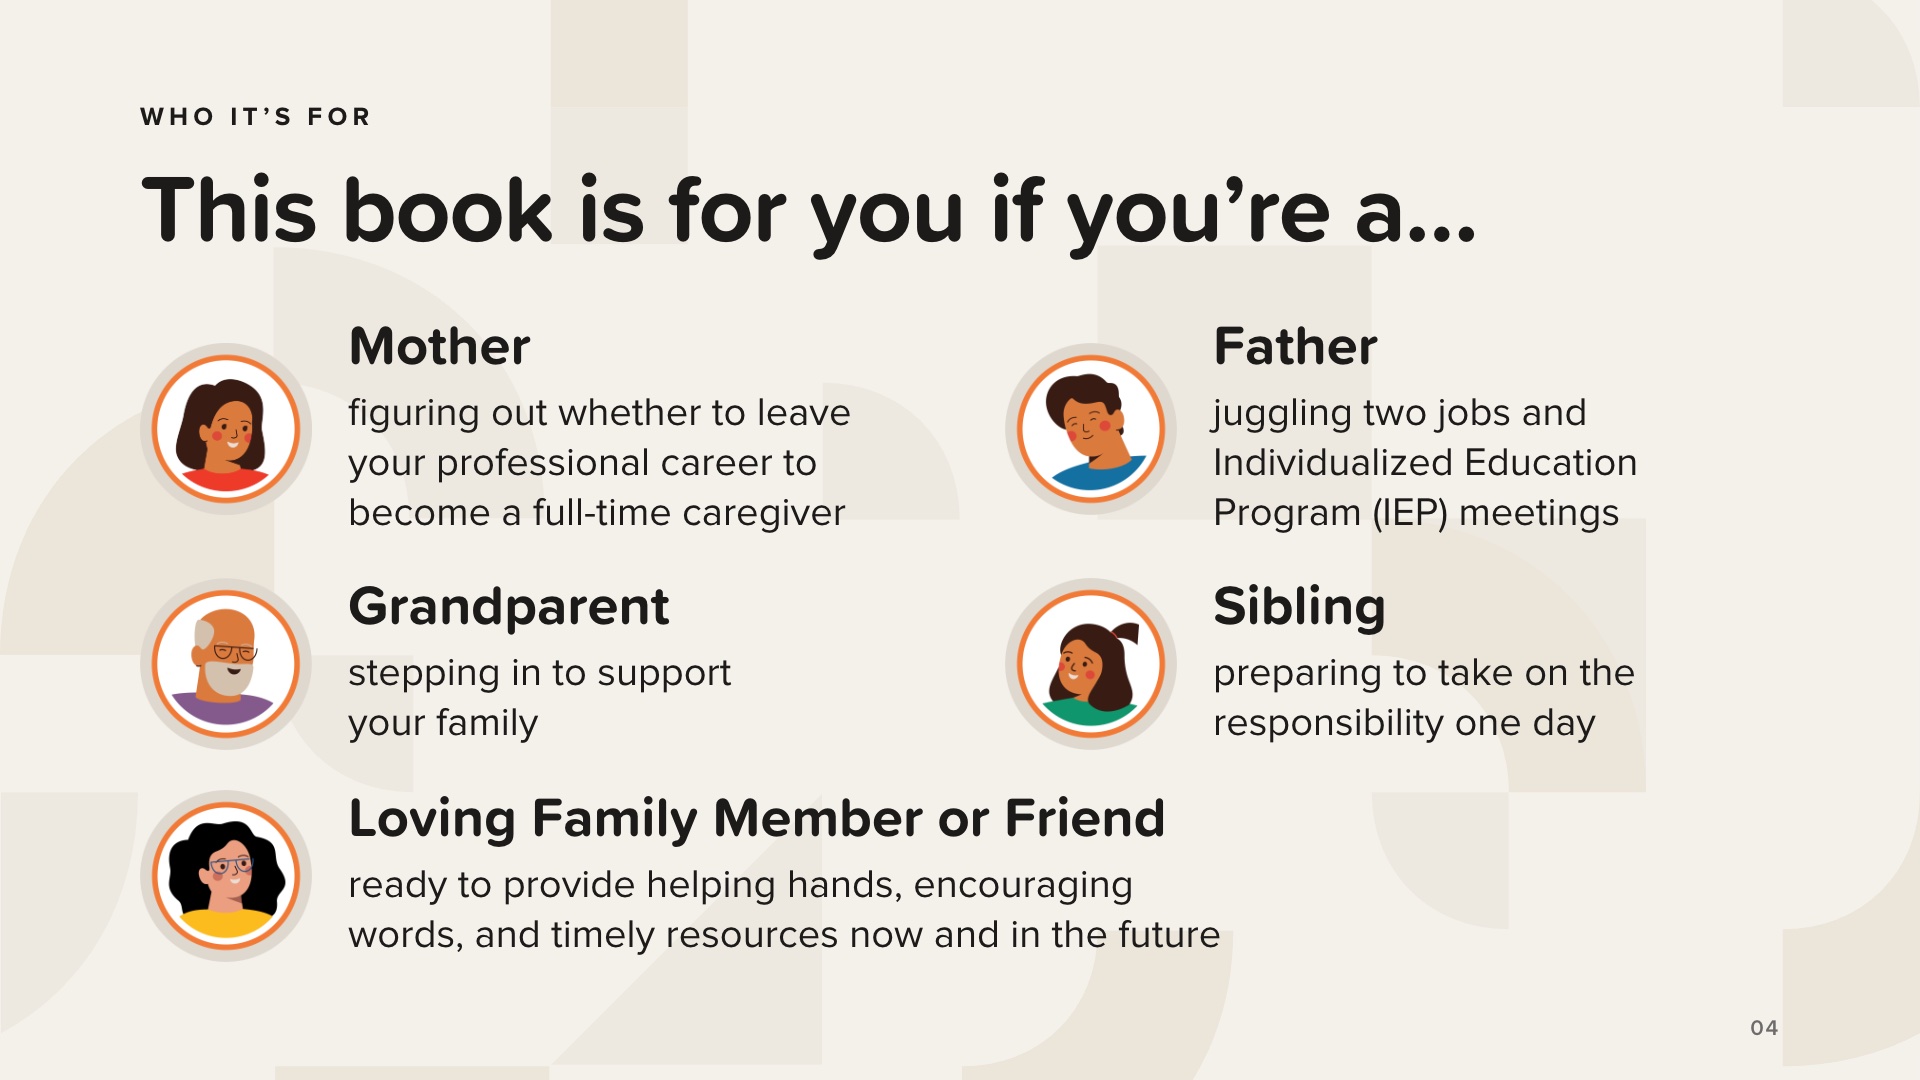
Das Buch wurde für alle im Kreis geschrieben, nicht nur für Eltern. Diese fünf stammen direkt aus dem Buch, und der letzte richtet sich an die Menschen im Umfeld der Familie: ein liebevolles Familienmitglied oder ein Freund, der bereit ist, jetzt und in Zukunft helfende Hände, ermutigende Worte und zeitnahe Ressourcen bereitzustellen.
Lesen Sie jeden einzelnen vor. Sagen Sie dann: Wenn Sie sich auf dieser Folie wiedererkennen, sind Sie hier genau richtig.
Optional, nur wenn sich die Gruppe dabei wohlfühlt: Bitten Sie Eltern, Großeltern, Geschwister sowie Familienmitglieder oder Freunde, die Hand zu heben. Bringen Sie niemanden in Verlegenheit und bitten Sie niemanden, eine Diagnose oder eine Geschichte zu erzählen.
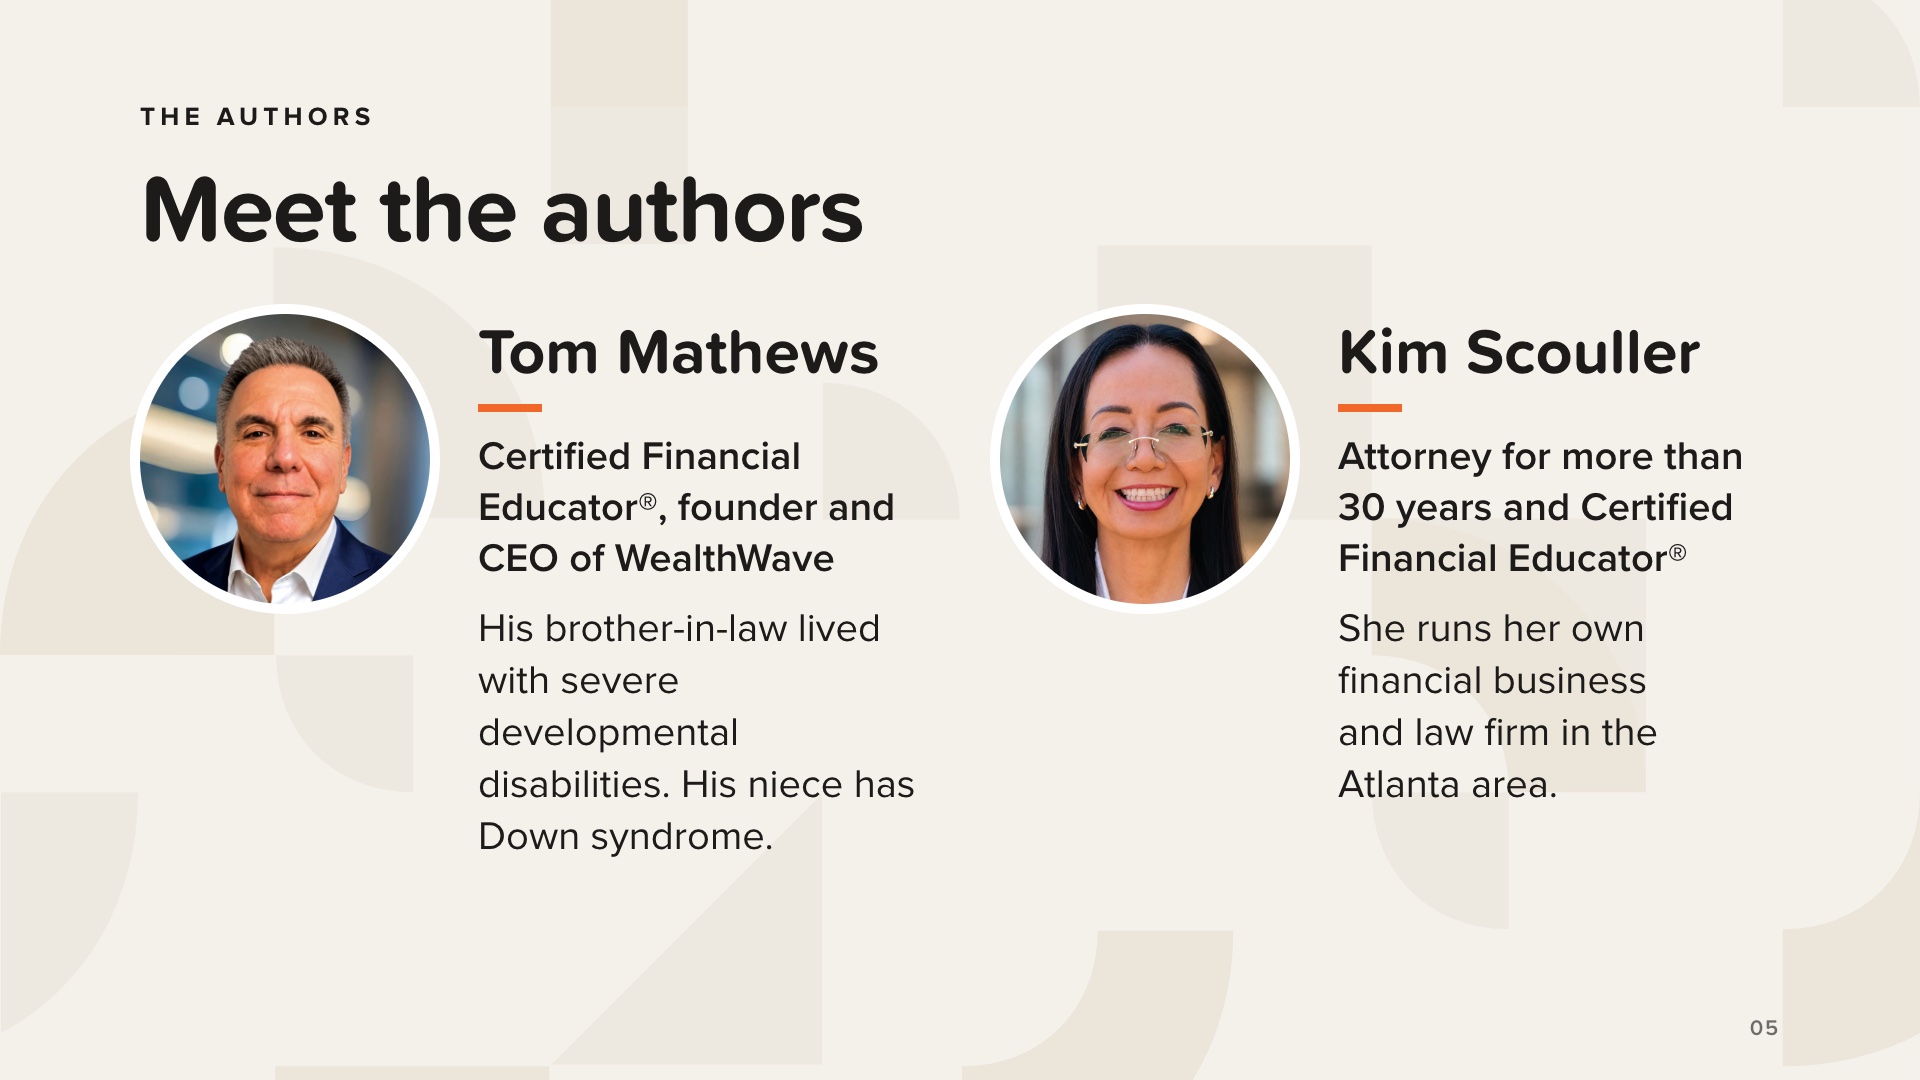
Tom Mathews ist zertifizierter Finanzpädagoge (Certified Financial Educator®) sowie Gründer und CEO von WealthWave. In der Einleitung des Buches erklärt er, warum ihm dieses Buch besonders am Herzen liegt: Sein Schwager litt unter schweren Entwicklungsstörungen, darunter Zerebralparese und Epilepsie, und seine Nichte hat das Down-Syndrom.
Kim Scouller ist seit mehr als 30 Jahren als Rechtsanwältin tätig. Sie war als Unternehmensjuristin und Präsidentin eines Broker-Dealers tätig und leitet heute ihr eigenes Finanzunternehmen sowie eine Anwaltskanzlei im Raum Atlanta. Außerdem ist sie zertifizierte Finanzpädagogin (Certified Financial Educator®). In dem Buch schreibt sie: „Als Finanzfachfrau und Rechtsanwältin …“, und diese Kombination ist der Grund dafür, dass das Buch Geldangelegenheiten und rechtliche Dokumente Seite an Seite behandelt.
Fügen Sie keine weiteren persönlichen Details zu den Autoren hinzu, die über die hier genannten hinausgehen.
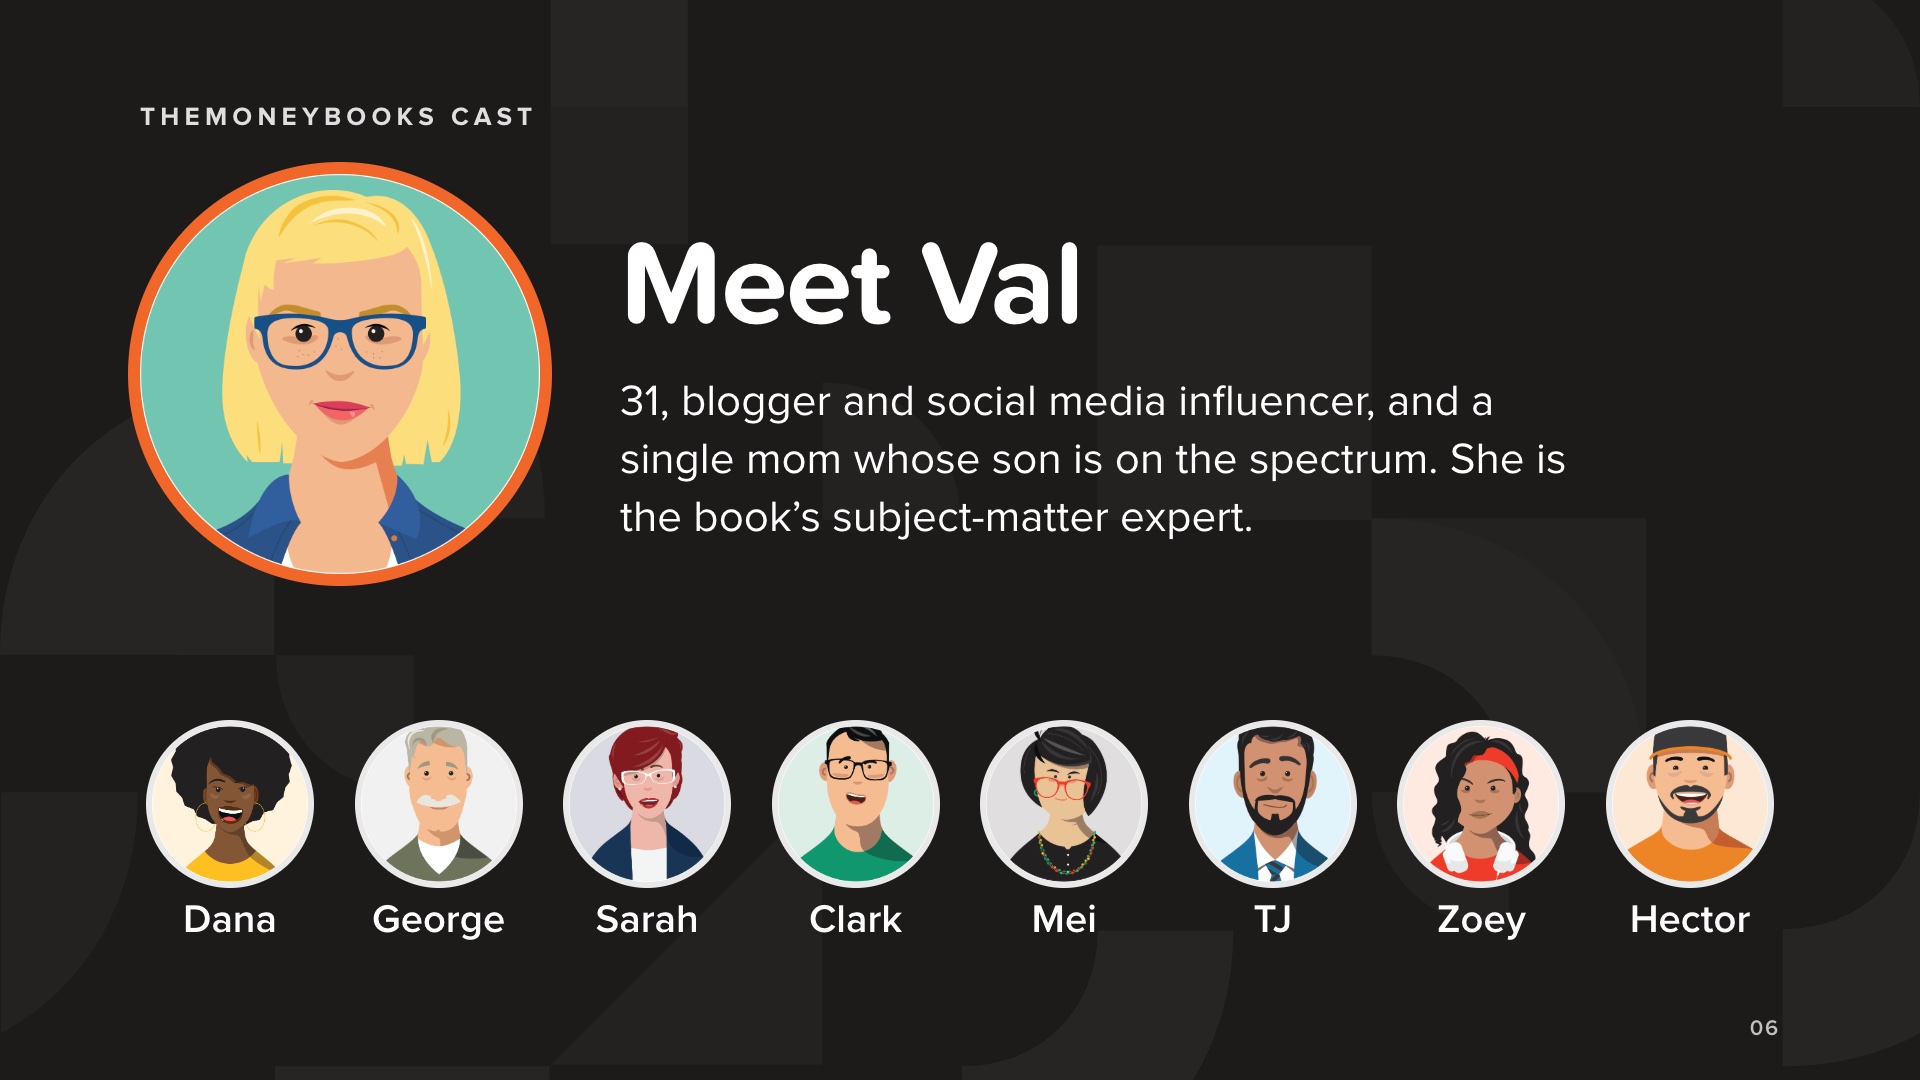
Wie jedes Buch der „TheMoneyBooks“-Reihe hat auch dieses eine Reihe von Charakteren.
Val leitet das Gespräch. Sie ist 31, Bloggerin und Social-Media-Influencerin sowie alleinerziehende Mutter eines Sohnes mit Autismus. Sie ist die Fachexpertin des Buches.
Die übrigen Figuren lernen gemeinsam mit ihr und stellen die Fragen, die viele Familien nicht zu stellen wagen: Dana, 42, Krankenhausdirektorin; George, 67, pensionierter Militäroffizier; Sarah, 49, Immobilienmaklerin; Clark, 36, Fahrdienstfahrer; Mei, 56, Geschichtsprofessorin; TJ, 32, im medizinischen Vertrieb tätig; Zoey, 19, Studentin; und Hector, 28, Restaurantbesitzer.
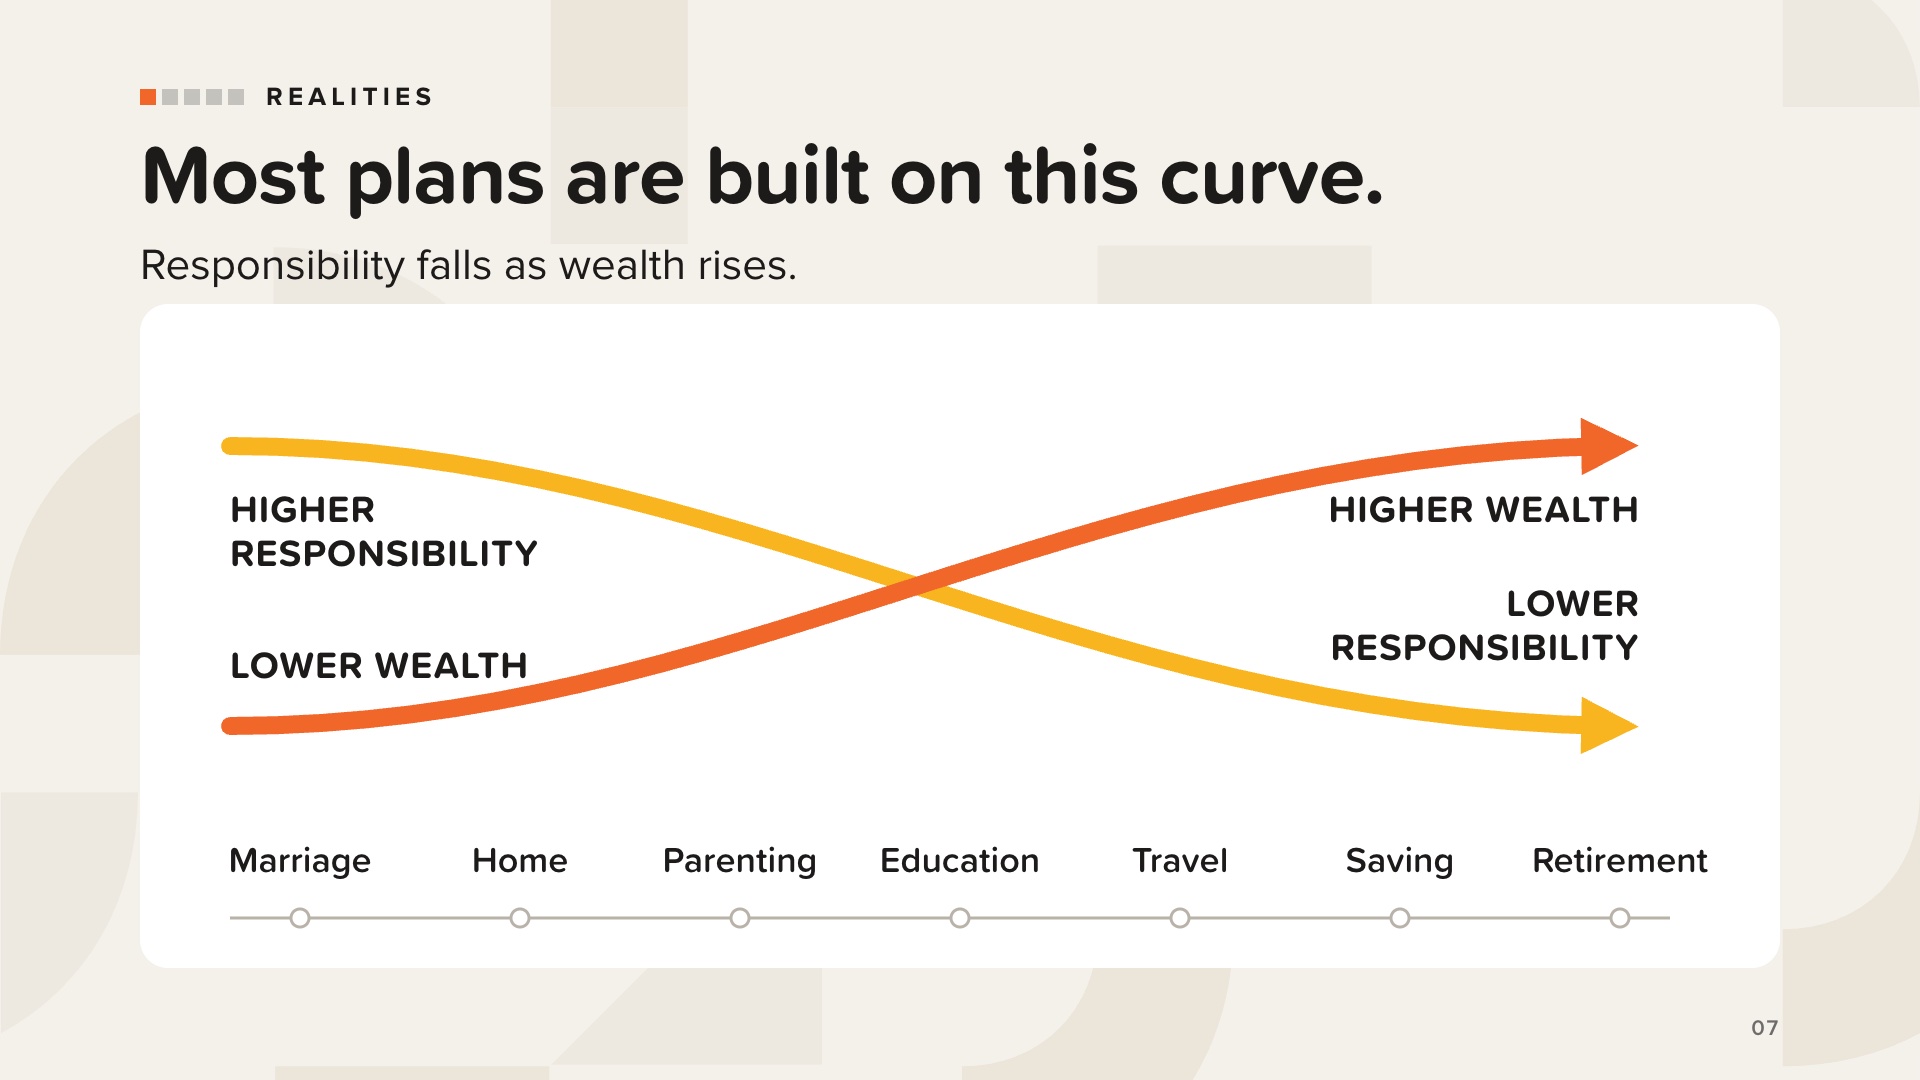
Nahezu jeder Finanzplan in Amerika basiert auf dieser Kurve.
Wenn Kinder noch klein sind, tragen Eltern die größte Verantwortung bei geringster finanzieller Ausstattung. Die Kinder werden erwachsen, die Karrieren entwickeln sich weiter, Ersparnisse wachsen. Eltern gehen davon aus, dass ihre finanzielle Verantwortung mit steigendem Vermögen abnimmt, und sie hoffen, dass ihre Kinder finanziell unabhängig werden und eigene Familien gründen.
Das ist die traditionelle X-Kurve: sinkende Verantwortung (gelb) und steigendes Vermögen (orange).
[Weiter, um zu zeigen, was sich für Familien mit besonderen Bedürfnissen ändert.]
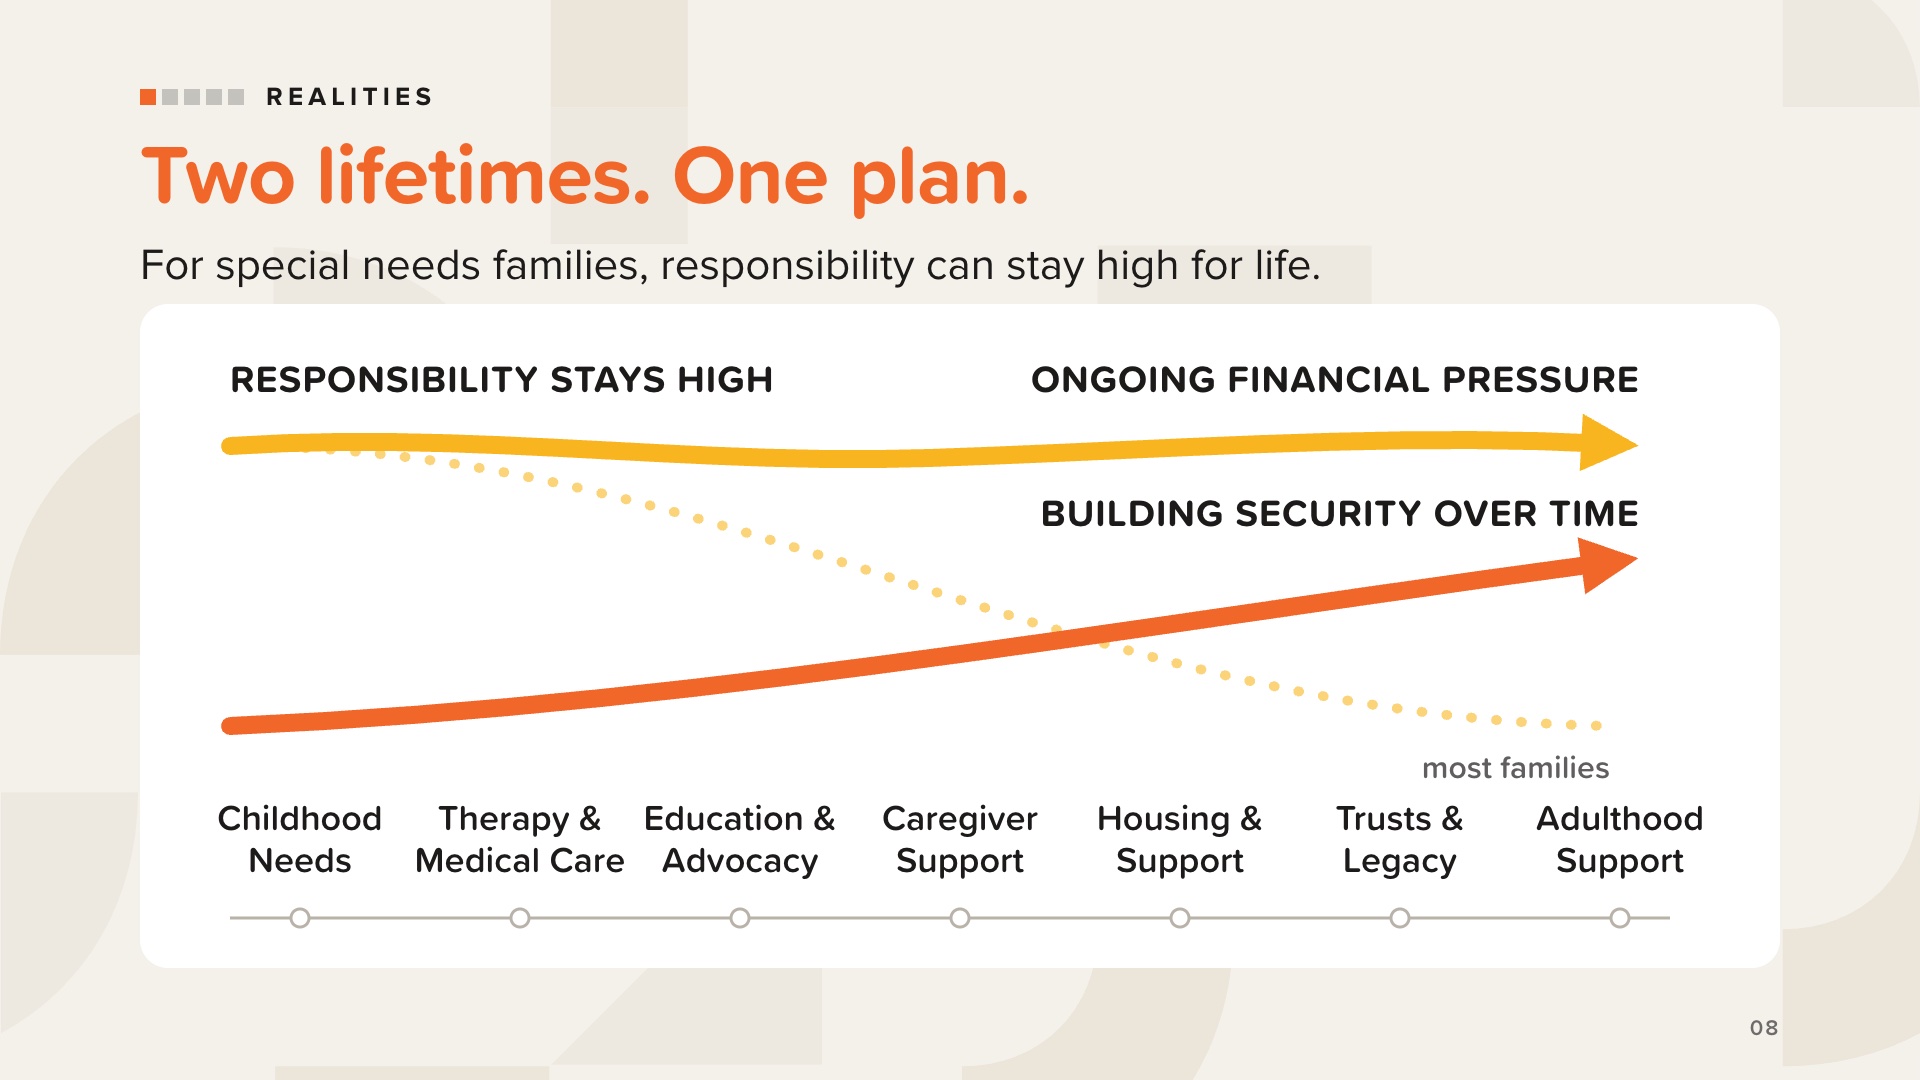
Für Eltern von Kindern mit Behinderungen sieht die Situation anders aus. Die Kurve, die bei anderen Familien abfällt, bleibt bei ihnen möglicherweise ein Leben lang auf hohem Niveau.
Zusätzlich zu dem, womit die meisten Eltern rechnen, müssen viele Familien auch für mehr Arztbesuche, Medikamente, Krankenhausaufenthalte und Operationen, Therapien, individuelle Förderprogramme, Betreuungsdienste, spezielle Hilfsmittel sowie Umbauten im Haus und am Fahrzeug aufkommen.
Diese Eltern bewältigen also zwei Aufgaben gleichzeitig. Sie tragen heute höhere Lebenshaltungs- und Gesundheitskosten und planen für zwei Lebensläufe: ihren eigenen und den ihres Kindes.
Die gestrichelte Linie ist die Kurve aus der letzten Folie: die abnehmende Belastung, die die meisten Familien erwarten. Zeigen Sie darauf und dann auf die gelbe Linie, die auf hohem Niveau bleibt.
Wie es in dem Buch heißt, ist dies die schwerste finanzielle Aufgabe, die eine Familie übernehmen kann – und sie bringt auch eine Antwort mit sich. Zwei Lebenszeiten. Ein Plan. Das ist der Zweck des Buches.
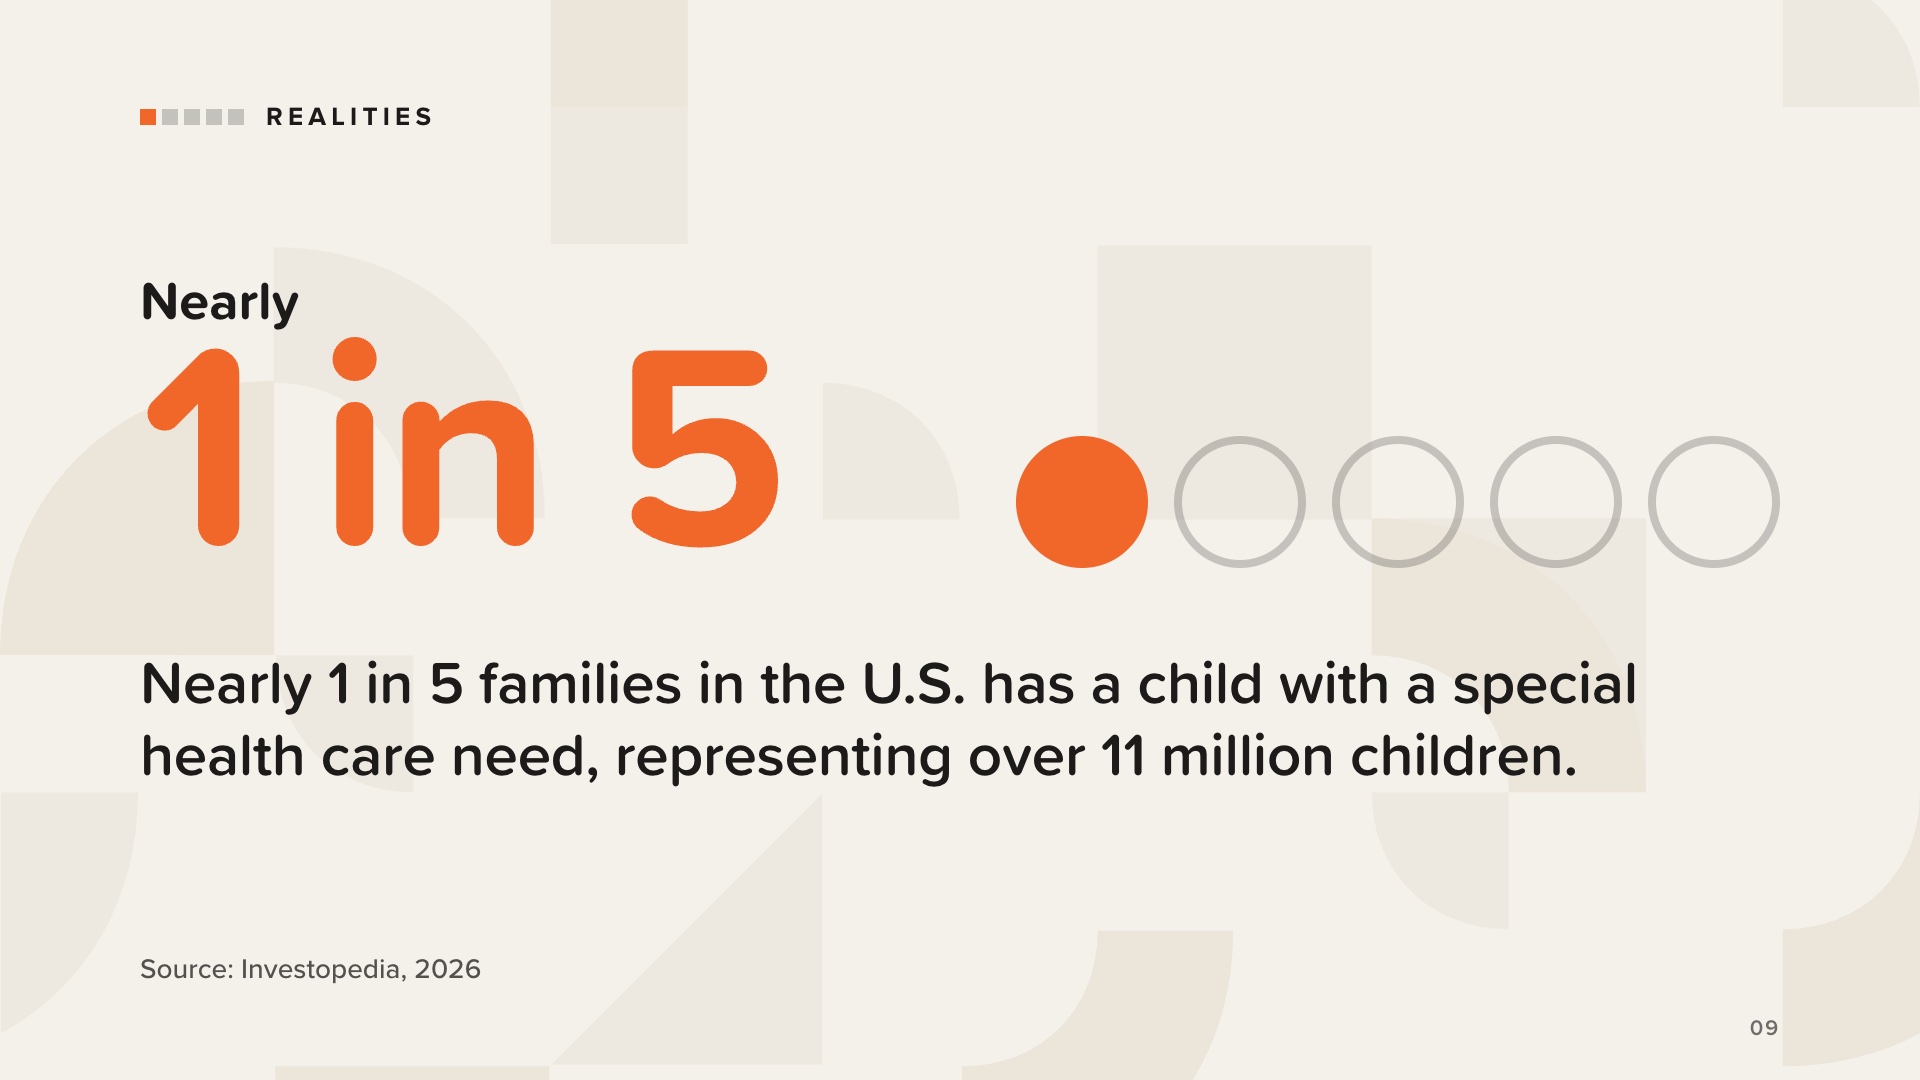
Beginnen wir damit, wie viele Familien sich in dieser Situation befinden. Fast jede fünfte Familie in den USA hat ein Kind mit besonderen gesundheitlichen Bedürfnissen – das sind über 11 Millionen Kinder.
Wenn Sie hier im Raum sind, weil Sie eines dieser Kinder lieben, sind Sie bei weitem nicht allein.
Verwenden Sie genau diesen Wortlaut; es handelt sich um die Zahl, die im Buch genannt wird.
Quelle: Investopedia, „Finanzplanung für Familien mit behinderten Angehörigen: Ein unverzichtbarer Leitfaden“, Matt Ryan Webber (6. Januar 2026).
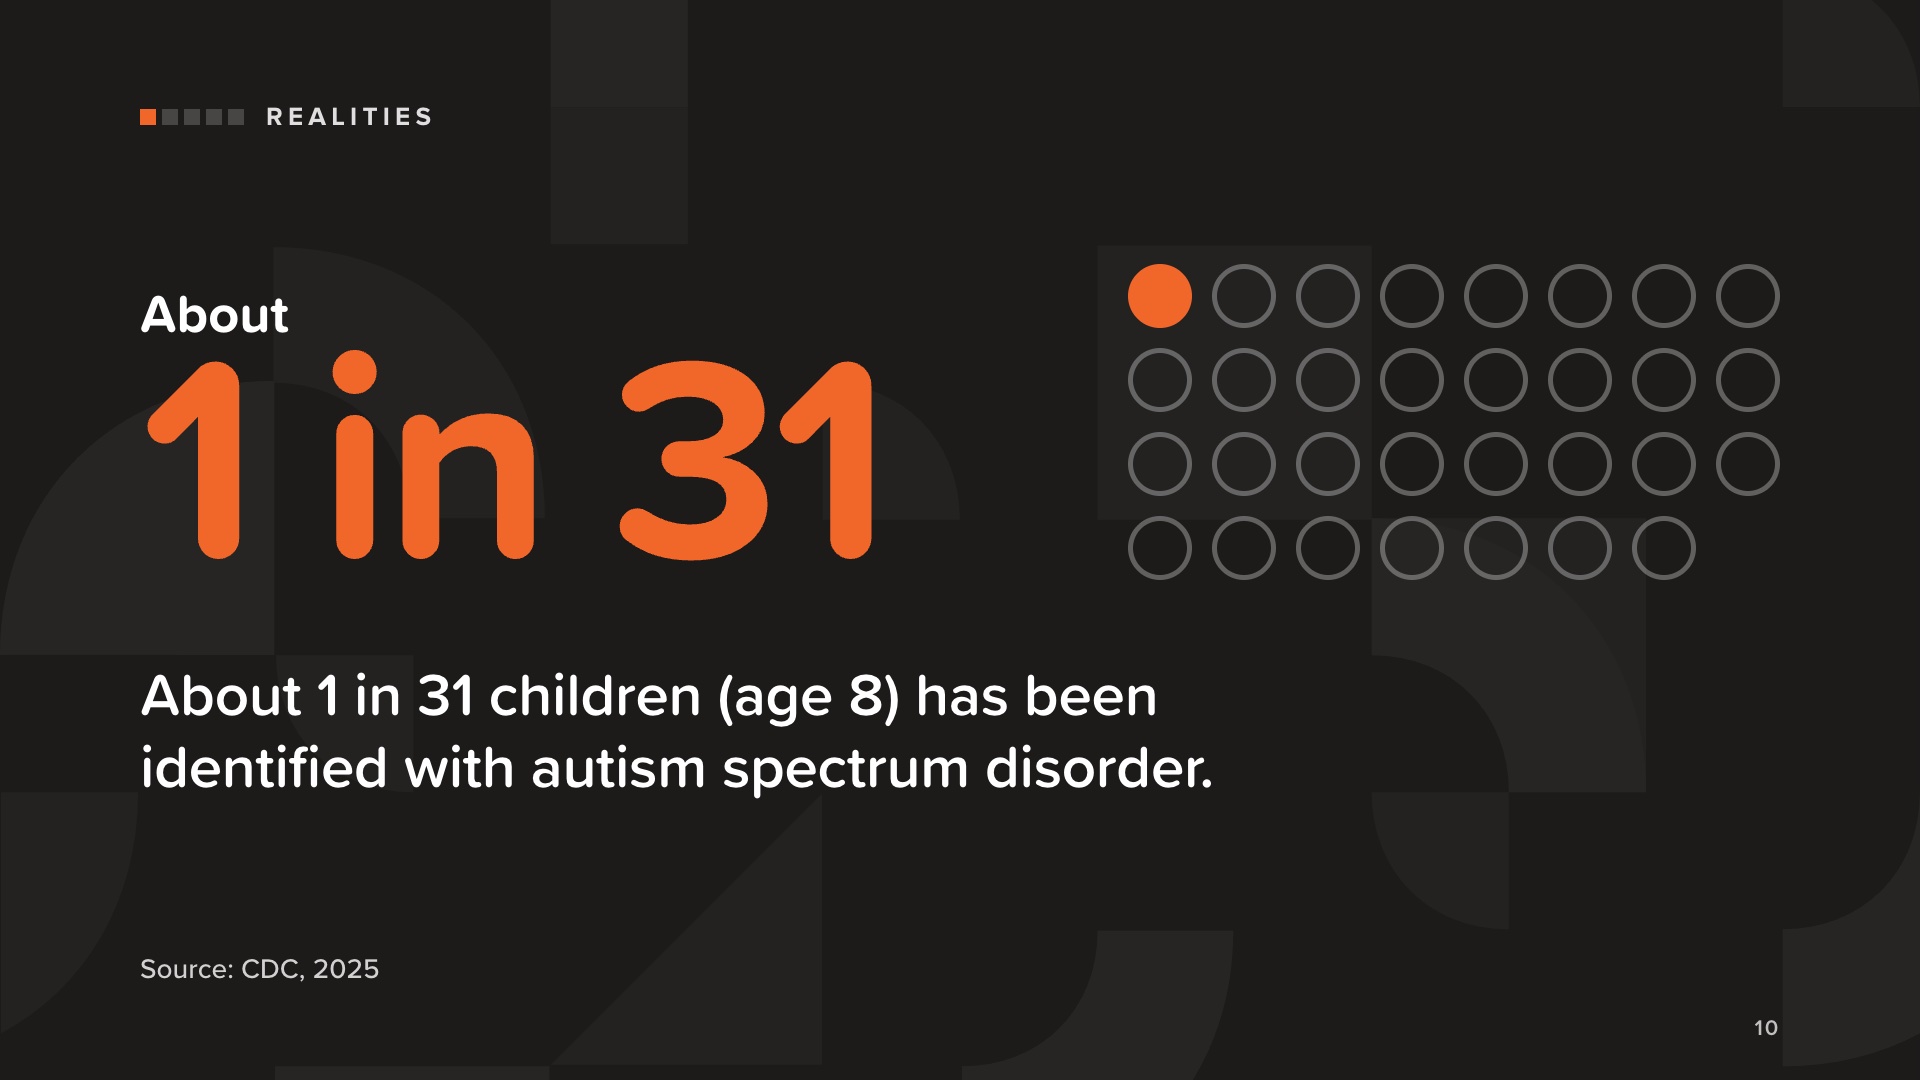
Bei etwa einem von 31 Kindern (im Alter von 8 Jahren) wurde eine Autismus-Spektrum-Störung diagnostiziert. In dem Buch hat Vals Sohn eine Autismus-Spektrum-Störung.
Verwenden Sie eine „Person-first“-Sprache: „ein Kind mit Autismus“ oder „ein Kind mit einer Autismus-Spektrum-Störung“. Vermeiden Sie Formulierungen wie „leidet an“.
Quelle: Centers for Disease Control and Prevention, „Prävalenz und Früherkennung von Autismus-Spektrum-Störungen bei Kindern im Alter von 4 und 8 Jahren – ADDM-Netzwerk, 16 Standorte, Vereinigte Staaten, 2022“, MMWR Surveillance Summaries 74(SS-2), 17. April 2025.
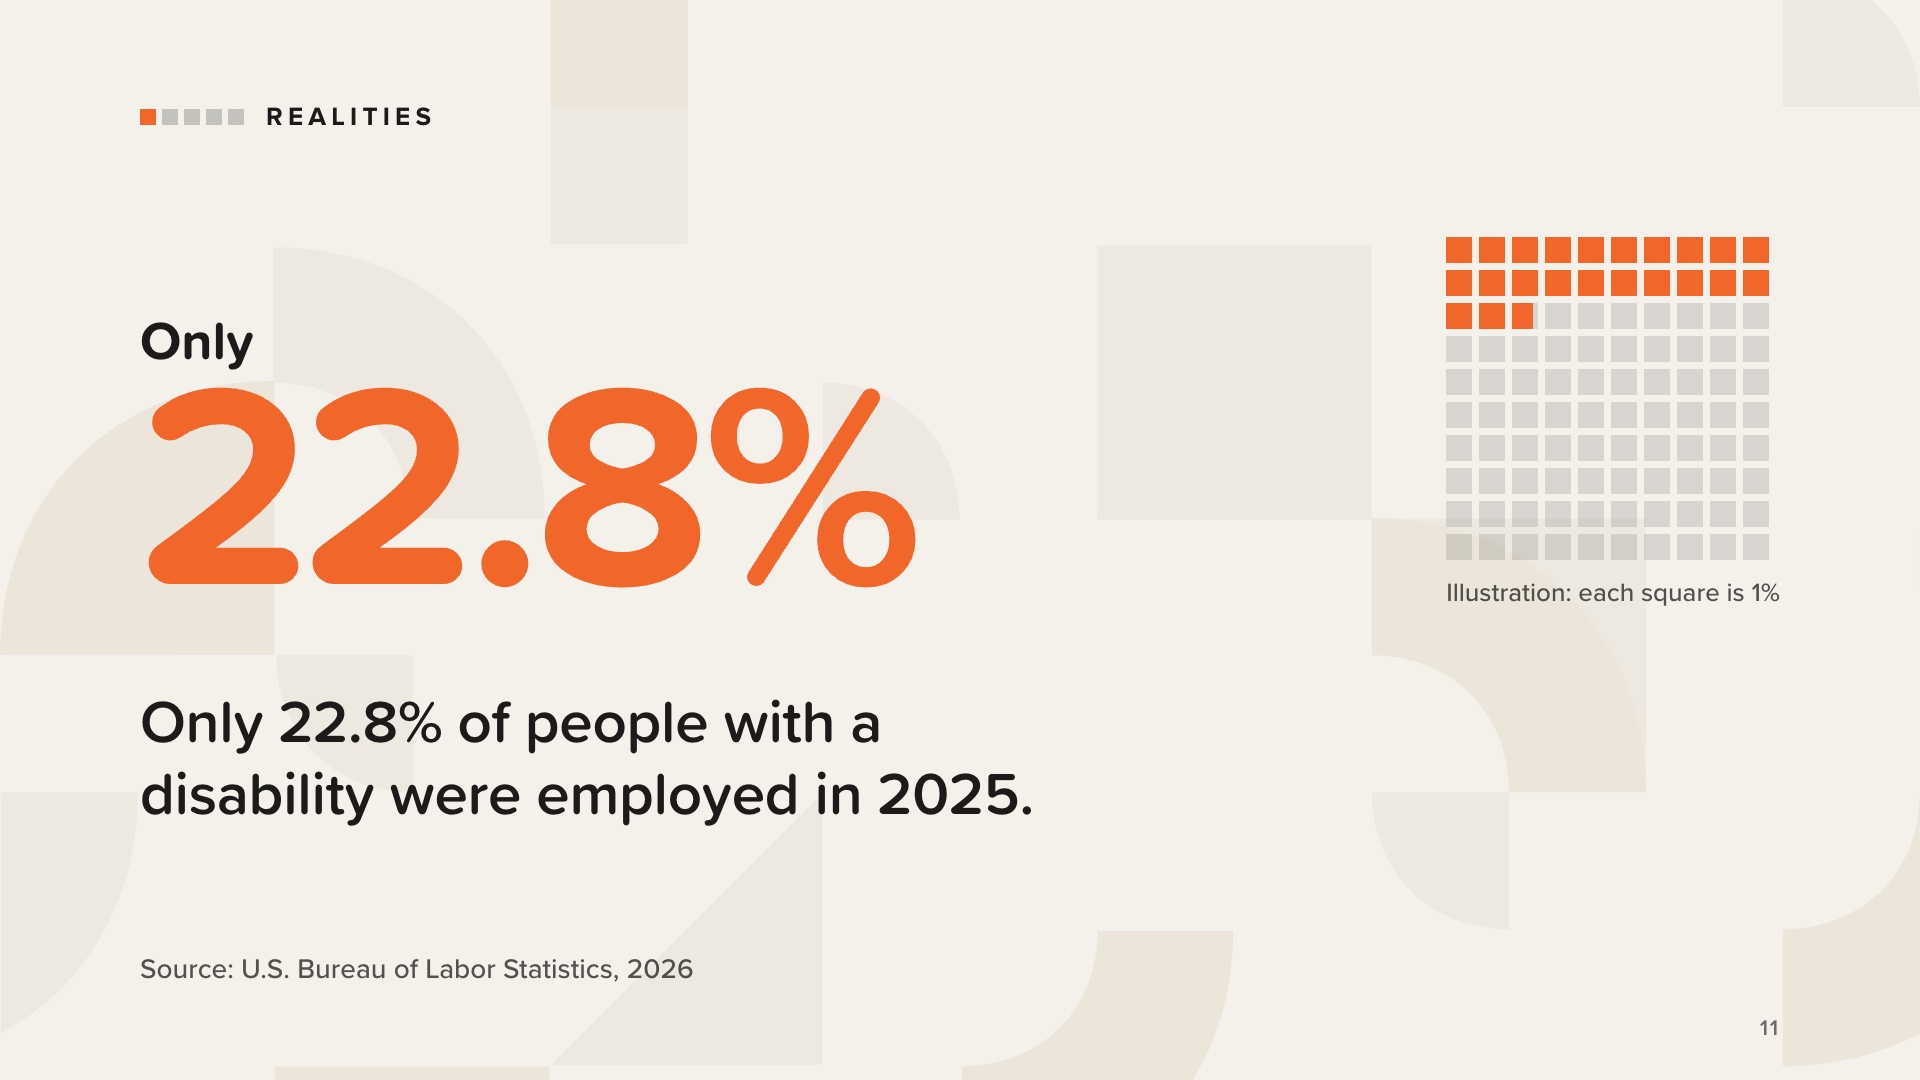
Für viele Familien endet die Verantwortung erst lange nach dem Ende der Kindheit. Im Jahr 2025 waren nur 22,8 % der Menschen mit einer Behinderung erwerbstätig.
Das bedeutet, dass viele Erwachsene mit Behinderungen sowohl in ihrer Kindheit als auch im Erwachsenenalter für ihren Lebensunterhalt und ihre Gesundheitsversorgung auf staatliche Leistungen, ihre Familie und andere Ressourcen angewiesen sind. Aus diesem Grund muss der Plan zwei Lebenszeiten abdecken.
Die Quadrate veranschaulichen dieselbe Zahl: Jedes steht für 1 % der Menschen mit einer Behinderung.
Quelle: U.S. Bureau of Labor Statistics, „People with a Disability: Labor Force Characteristics — 2025“, Pressemitteilung USDL-26-0364, 3. März 2026.
Die Betreuung eines Kindes mit besonderen Bedürfnissen nimmt viel Zeit in Anspruch: Arzttermine, Therapiesitzungen, Elterngespräche und manchmal auch ständige Beaufsichtigung. Viele Kinderbetreuungseinrichtungen können keine Kinder mit besonderen Bedürfnissen aufnehmen, und private Betreuung kann mehr kosten, als es die meisten Haushalte sich leisten können.
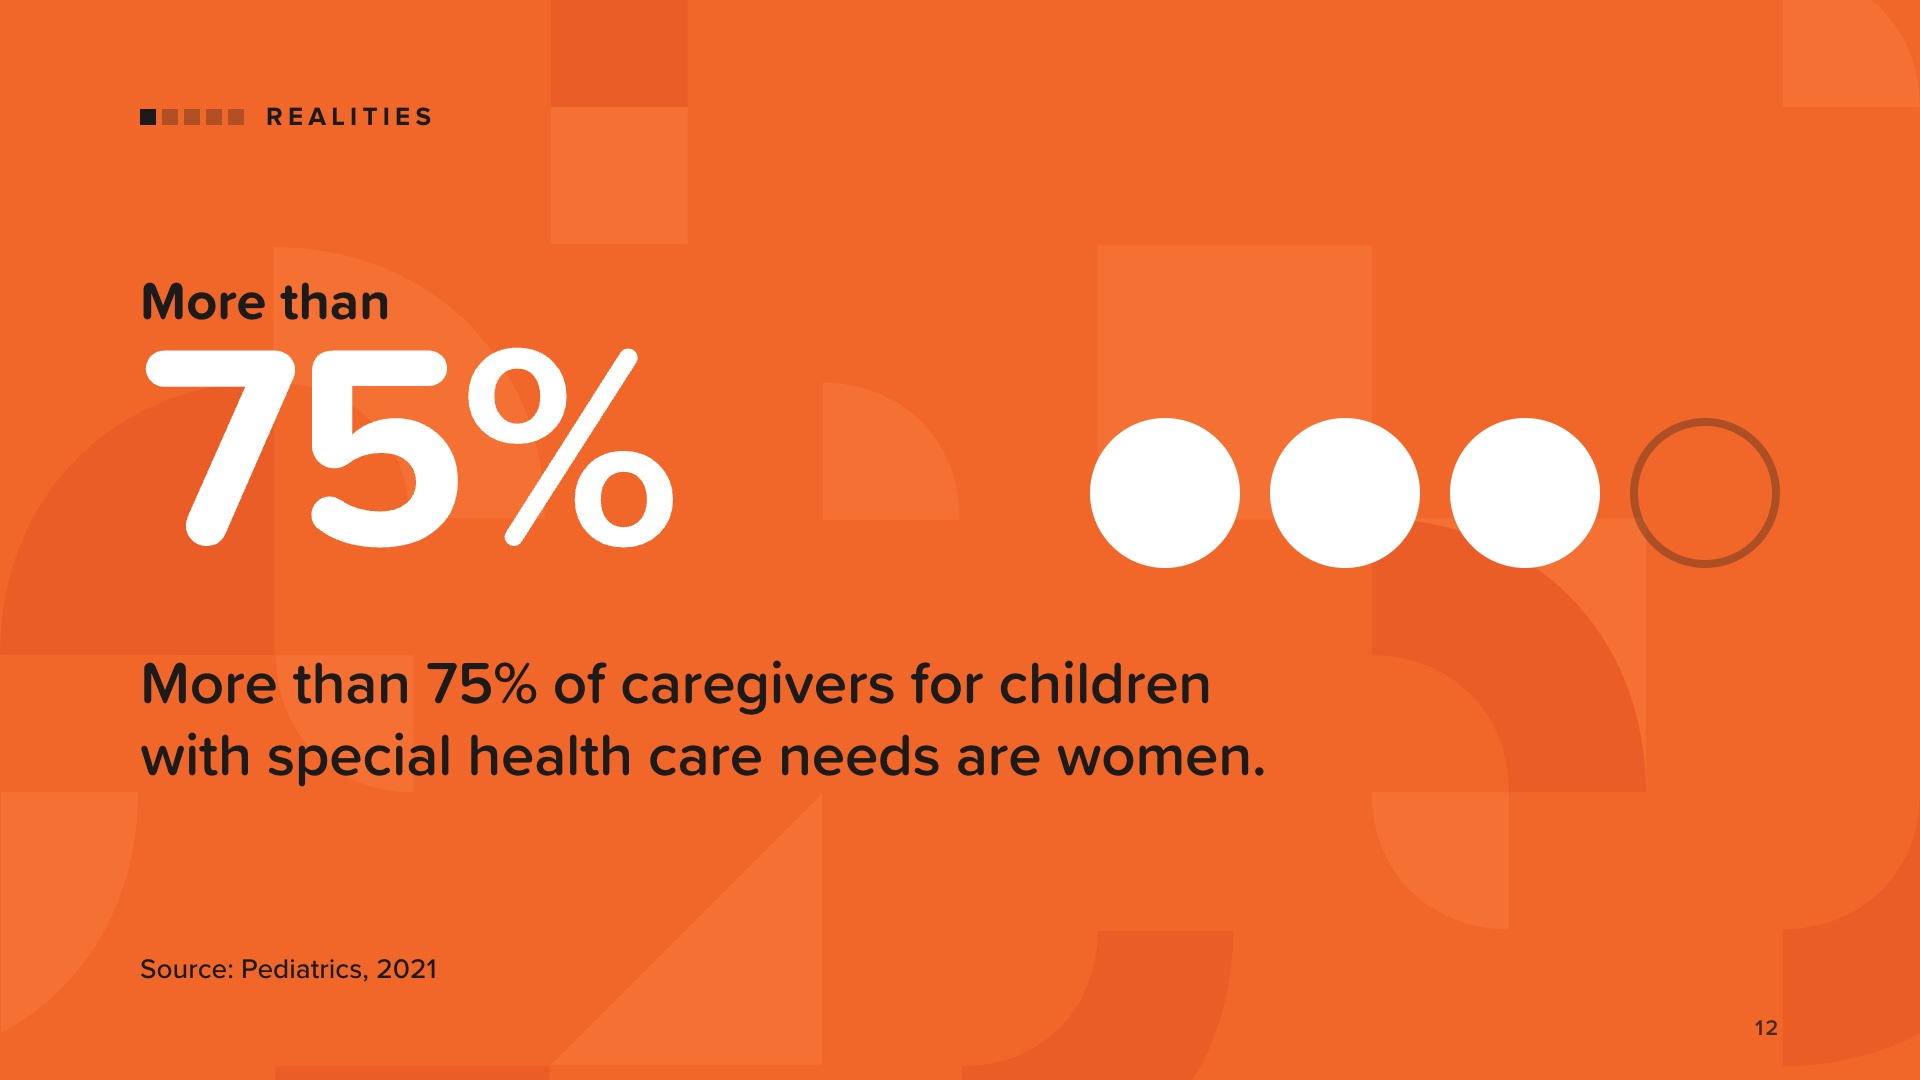
Daher sucht oft ein Elternteil nach einer flexibleren Arbeitsstelle, arbeitet in Teilzeit oder gibt die Berufstätigkeit ganz auf. In der Regel ist dieser Elternteil die Mutter. Mehr als 75 % der Betreuungspersonen für Kinder mit besonderen gesundheitlichen Bedürfnissen sind Frauen.
Quelle: Foster, Chorniy, Kwon, Kan, Heard-Garris und Davis, „Children With Special Health Care Needs and Forgone Family Employment“, Pediatrics 148(3), September 2021. (Die in der Studie genannte Zahl beträgt 76,4 %.)
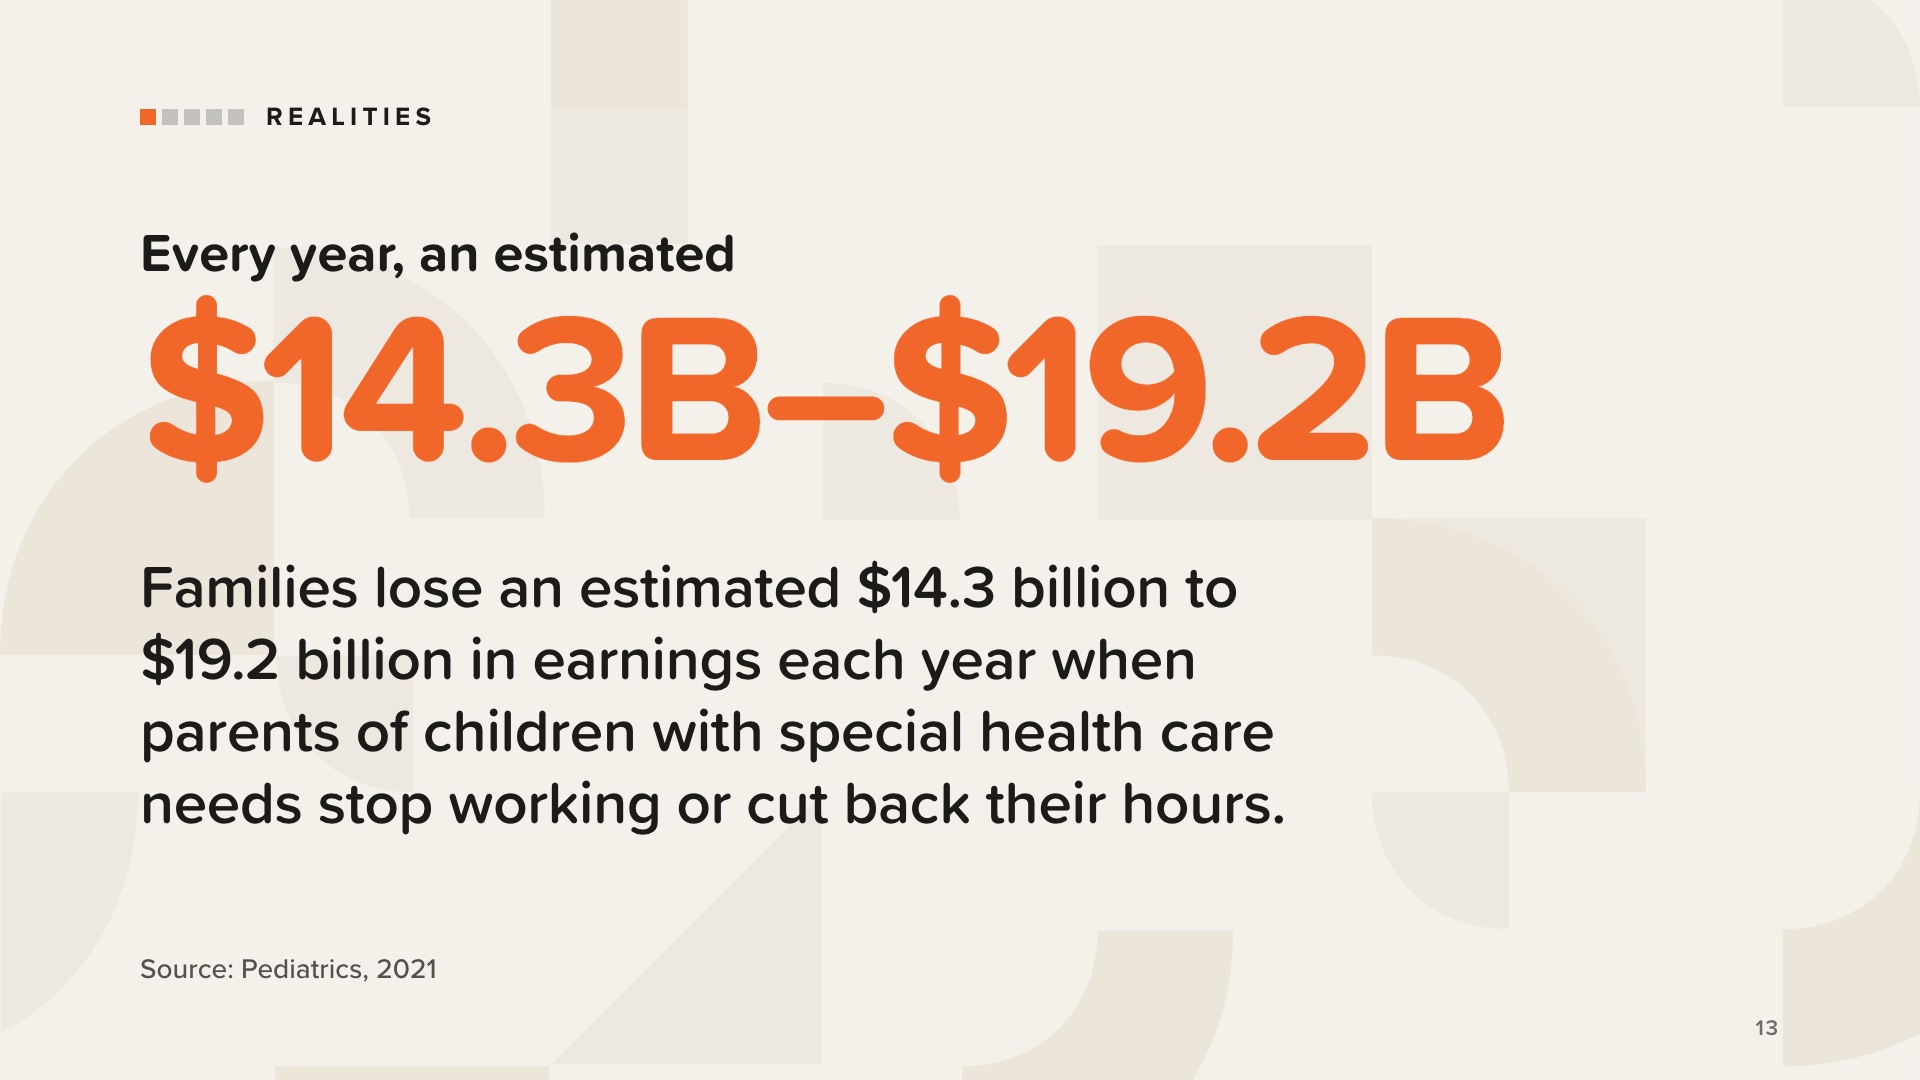
Wenn ein Elternteil aus dem Berufsleben ausscheidet, verliert die Familie mehr als nur ein Gehalt. Das Buch listet auf, was sonst noch verloren gehen kann: Altersvorsorgebeiträge, Arbeitgeberzuschüsse, Sozialversicherungsnachweis, Krankenversicherungsleistungen, Karrieredynamik, berufliche Netzwerke und zukünftiges Einkommenswachstum.
Diese Verluste machen sich vielleicht nicht sofort bemerkbar, summieren sich aber im Laufe der Jahre.
Das Buch enthält außerdem Fragen, die man sich vor einer Entscheidung stellen sollte: Wie hoch ist das tatsächliche Nettoeinkommen? Welche Leistungen würden verloren gehen? Wie hoch sind die langfristigen beruflichen Kosten? Was passiert mit der Altersvorsorge? Welche Risiken birgt ein einziges Einkommen? Wie wirken sich dies auf künftige Leistungen für Angehörige aus? Gibt es andere Optionen, wie beispielsweise flexible Arbeitszeiten?
Quelle: Foster et al., „Children With Special Health Care Needs and Forgone Family Employment“, Pediatrics 148(3), Sep. 2021.
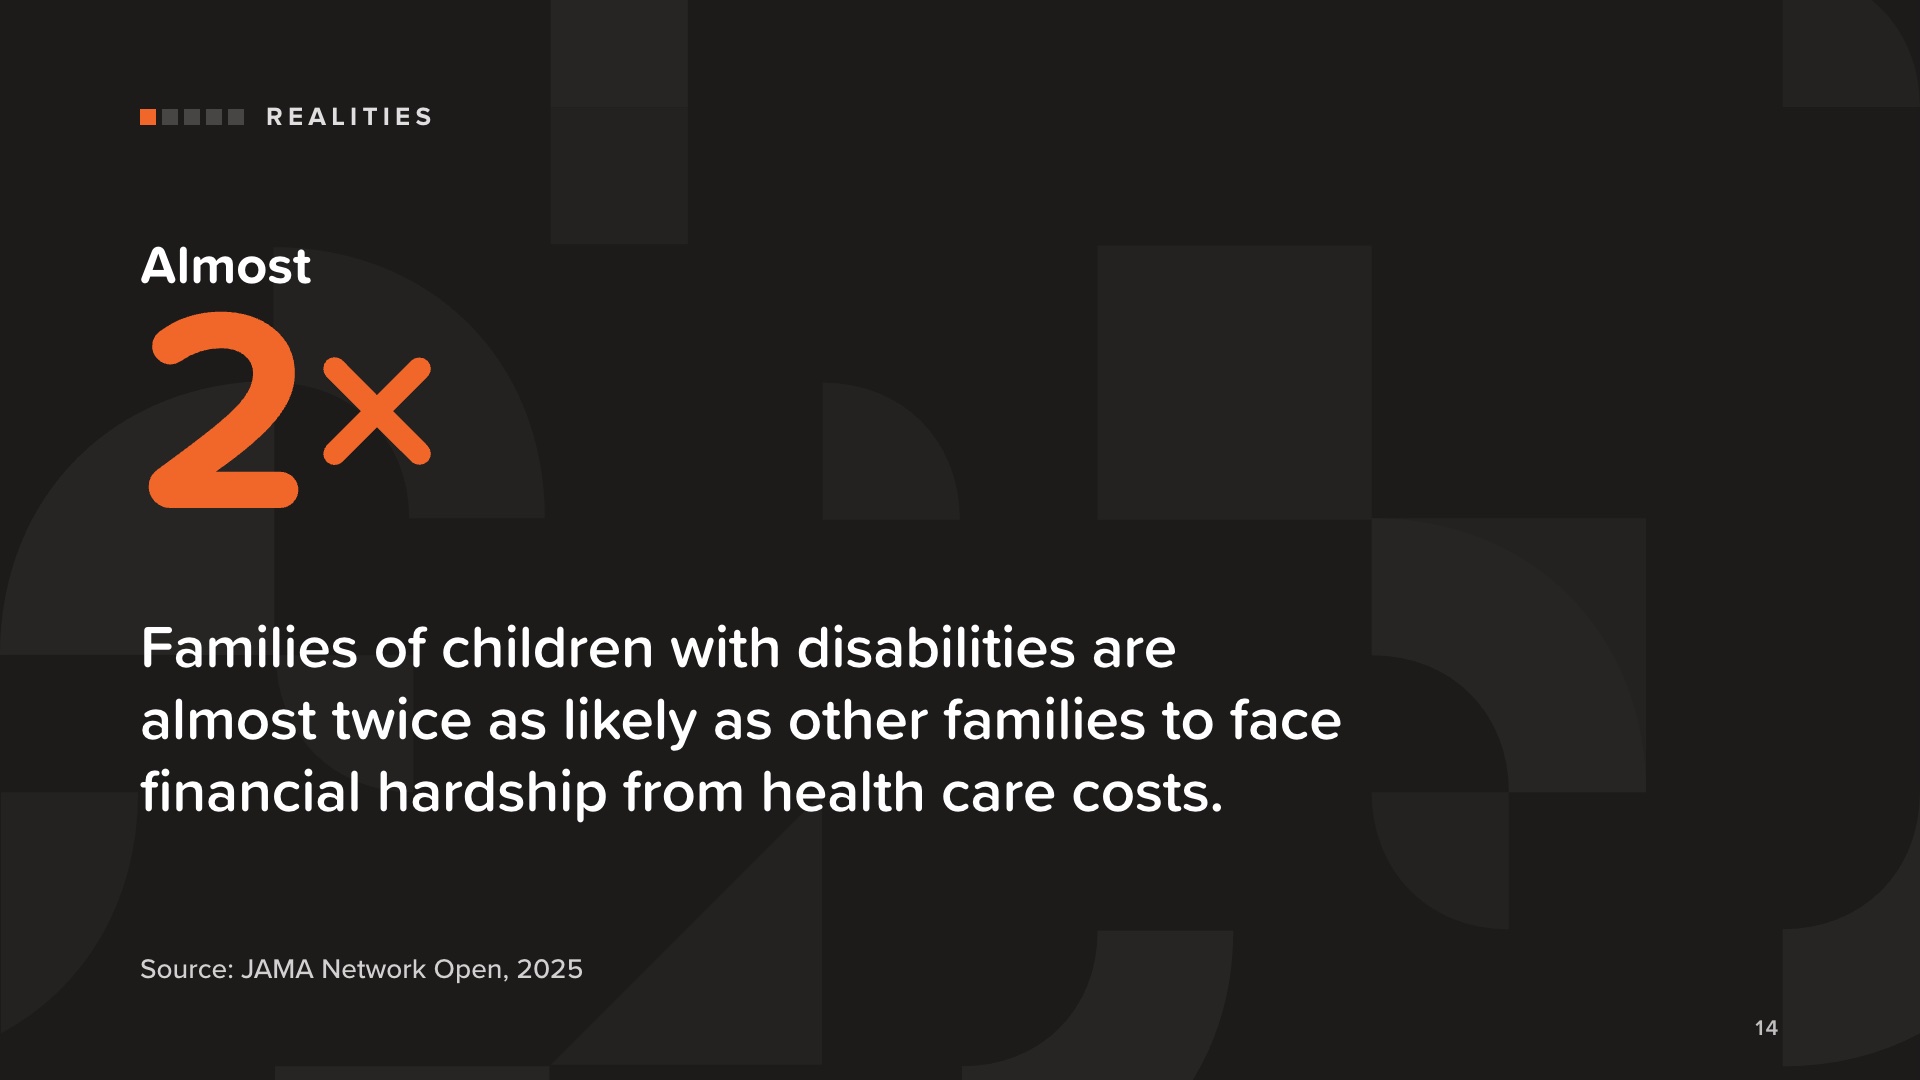
Familien mit Kindern mit Behinderungen sind fast doppelt so häufig von finanziellen Schwierigkeiten aufgrund von Gesundheitskosten betroffen wie andere Familien.
Sagen Sie es ganz klar: Das ist kein persönliches Versagen. Es ist die Realität, mit der viele Familien leben müssen, und genau deshalb sind finanzielle Bildung und eine gute Planung so wichtig.
Halten Sie sich an den Wortlaut auf der Folie. Fügen Sie keine Formulierungen wie „Schlaflosigkeit“ oder andere Details hinzu, die nicht in der Studie enthalten sind.
Quelle: Houtrow, Shearer, McKernan, Kuhlthau und Agrawal, „Health Care Cost Concerns and Hardships for Families of Children With Disabilities“, JAMA Network Open 8(4):e257826, 24. April 2025.
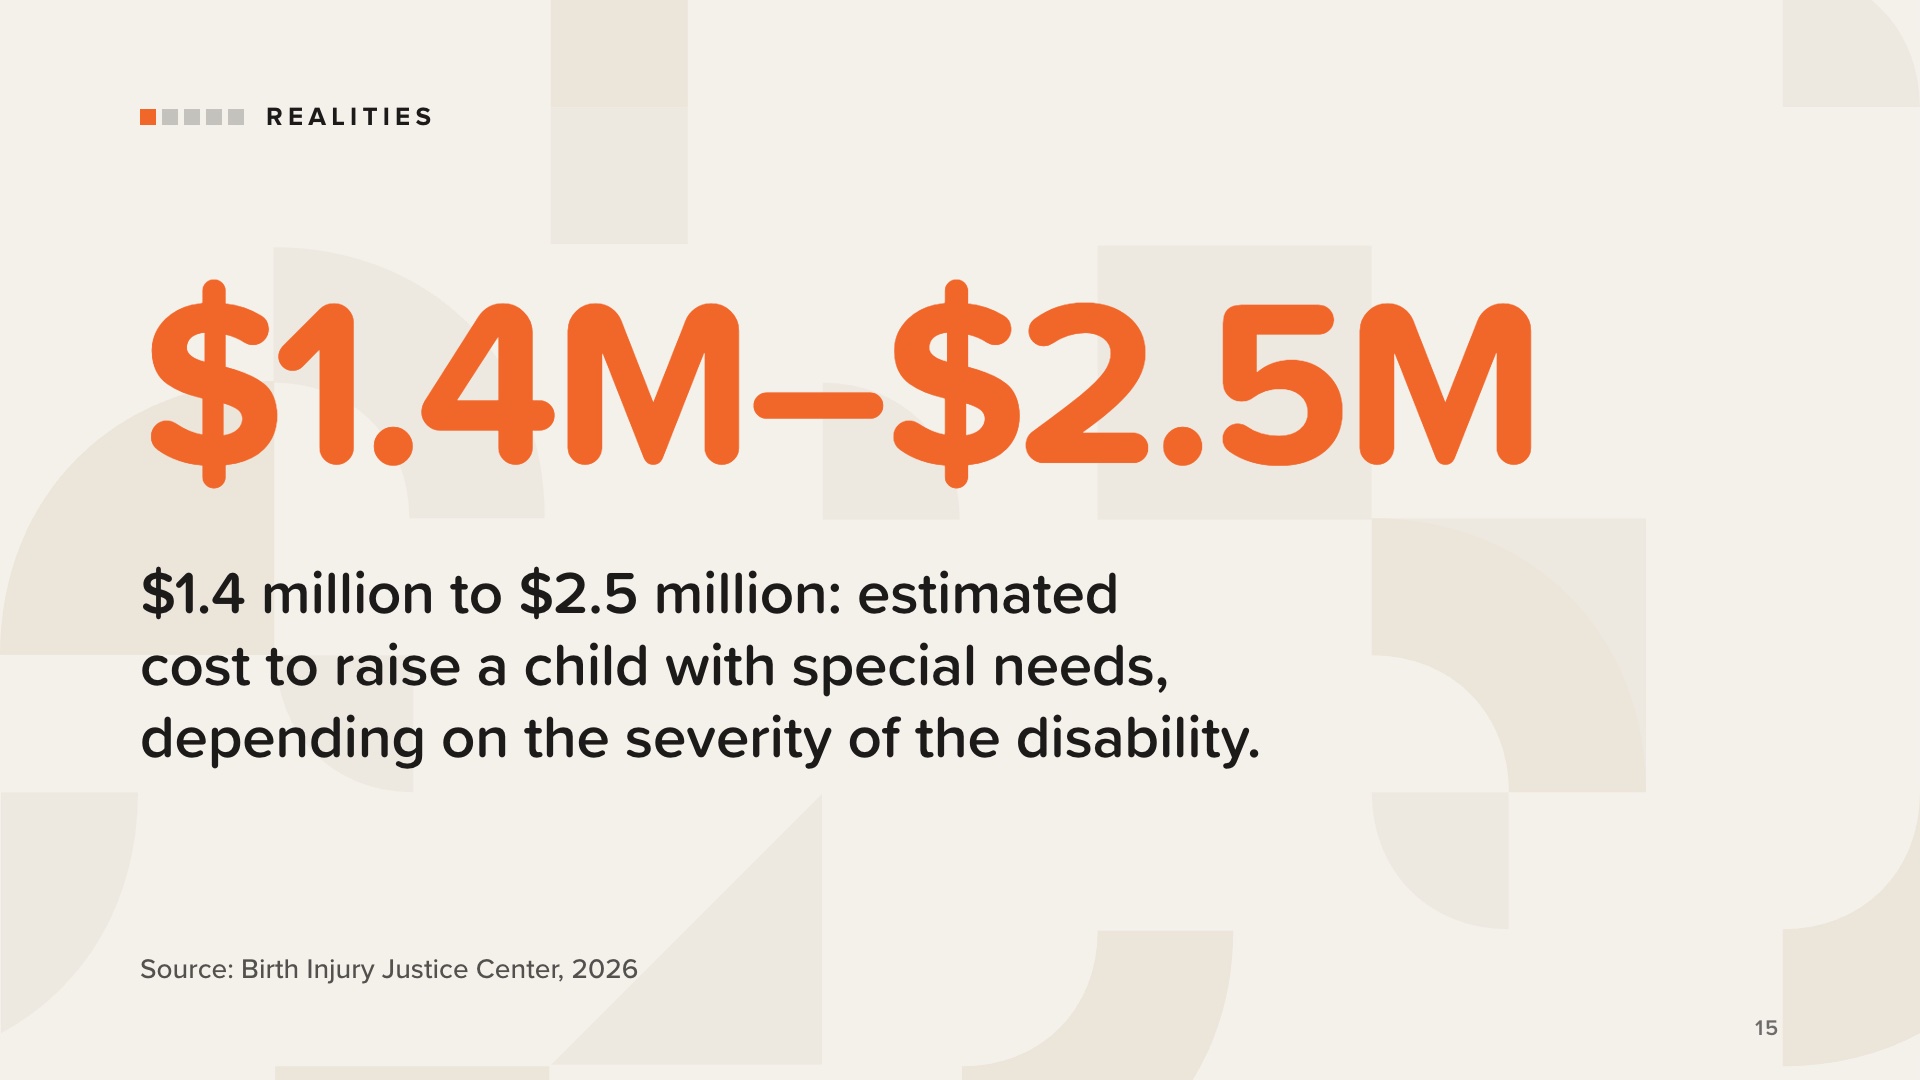
Die geschätzten Kosten für die Erziehung eines Kindes mit besonderen Bedürfnissen liegen zwischen 1,4 und 2,5 Millionen Dollar, je nach Schweregrad der Behinderung.
Es handelt sich um eine Schätzung, nicht um eine Prognose für eine bestimmte Familie.
Es geht nicht darum, irgendjemanden zu verunsichern. Die Zahlen sind für jede Familie unterschiedlich, weshalb ein Plan auf der Grundlage Ihrer eigenen Zahlen erstellt werden muss.
Quelle: Birth Injury Justice Center, „Finanzielle Unterstützung für Kinder mit Behinderungen“, Katie Lavender, RN (5. Januar 2026).
Nun zu den staatlichen Programmen, in einfachen Worten: Es gibt Hilfe. Es kann nur kompliziert sein, sie zu finden und aufrechtzuerhalten.
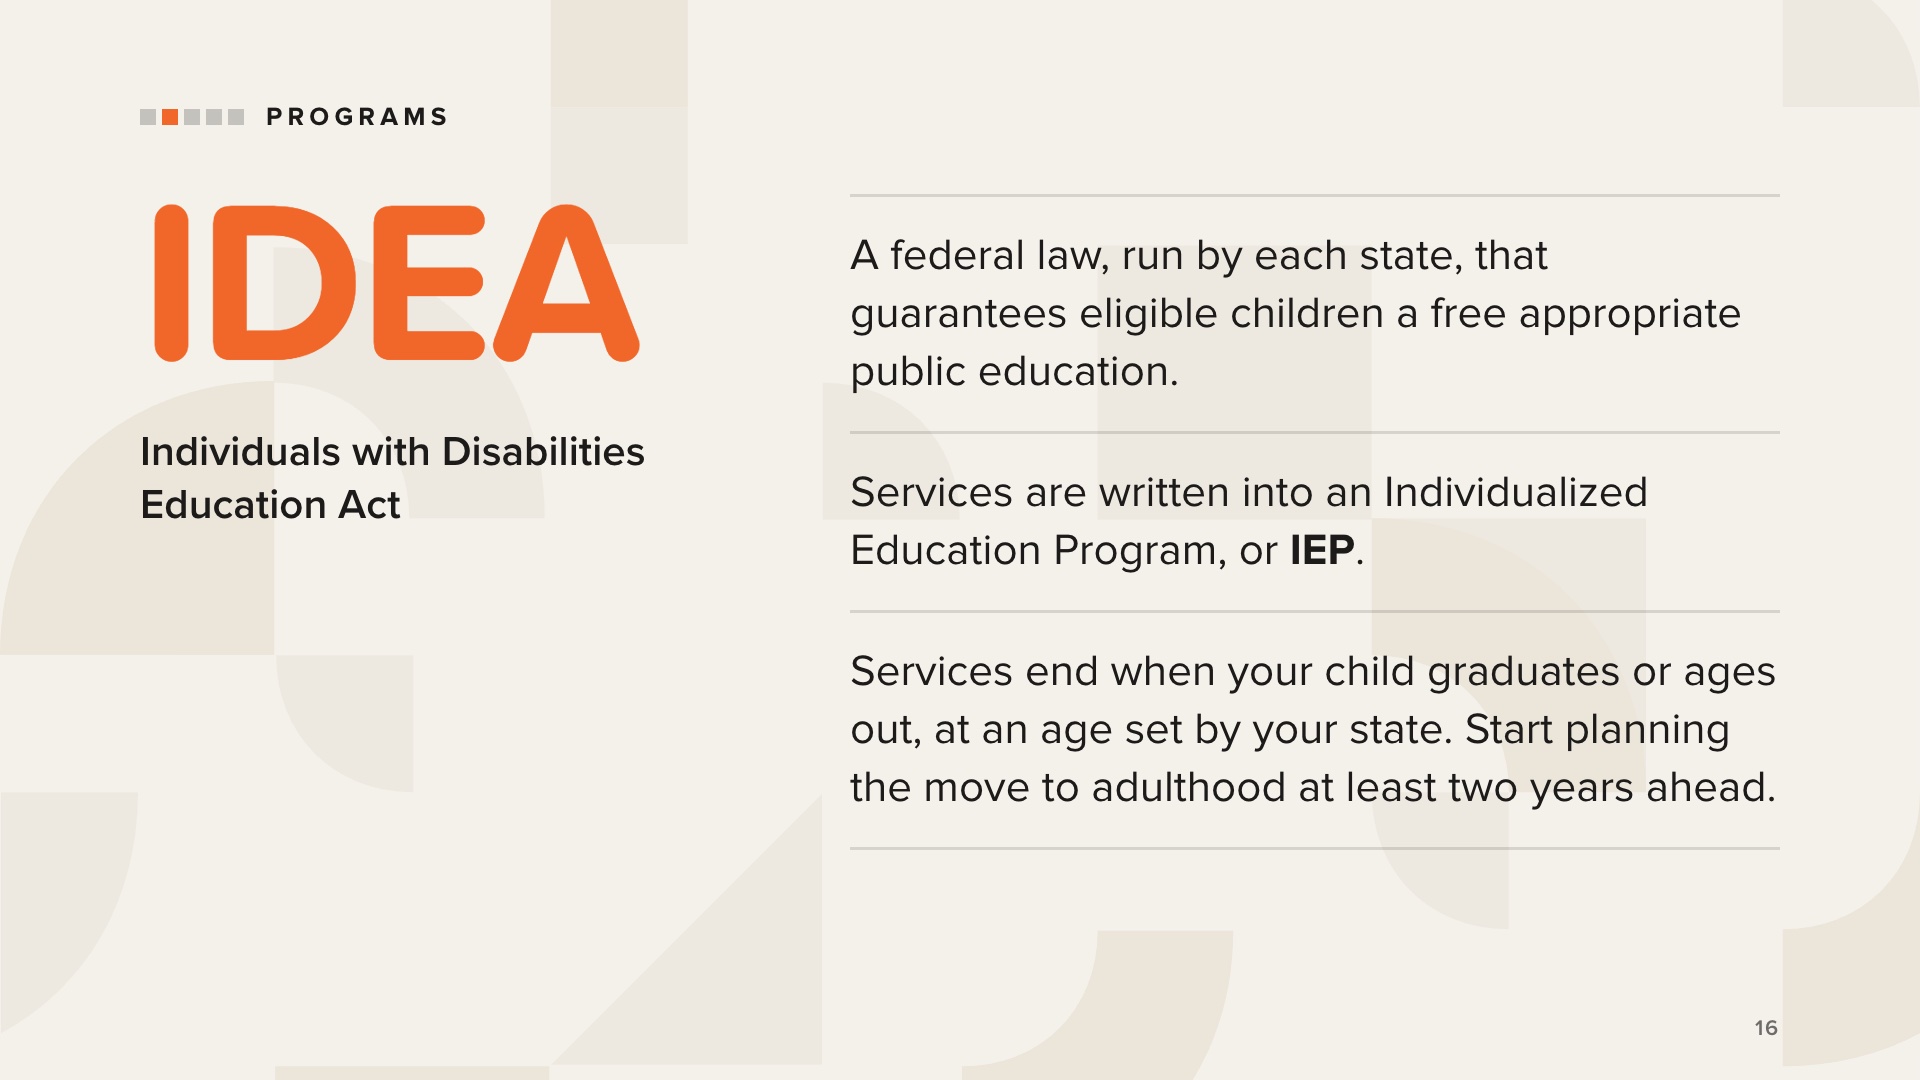
IDEA, das „Individuals with Disabilities Education Act“ (Gesetz zur Bildung von Menschen mit Behinderungen), ist ein Bundesgesetz, das über die Bundesstaaten umgesetzt wird. Es garantiert berechtigten Kindern mit Behinderungen eine kostenlose, angemessene öffentliche Bildung in einem möglichst wenig einschränkenden Umfeld. Es umfasst Frühförderung für Säuglinge und Kleinkinder sowie sonderpädagogische Leistungen während der Schulzeit.
Die Leistungen werden hauptsächlich über einen IEP erbracht, der gemeinsam mit Eltern, Pädagogen und anderen Fachkräften entwickelt wird.
Hier kommt der wichtige Punkt: Diese Leistungen enden, wenn Ihr Kind seinen Abschluss macht oder das Alterslimit erreicht, wobei das Alter vom jeweiligen Bundesstaat abhängt. Danach geht die Hauptverantwortung für Bildungsleistungen auf die Familie über. Das Buch empfiehlt, sich mindestens zwei Jahre vor Ablauf der Leistungen auf diesen Übergang vorzubereiten.
Jeder Bundesstaat verfügt zudem über ein vom Bund finanziertes „Protection and Advocacy System“, das Menschen mit Behinderungen rechtliche Unterstützung bietet. Das „National Disability Rights Network“ listet diese auf.
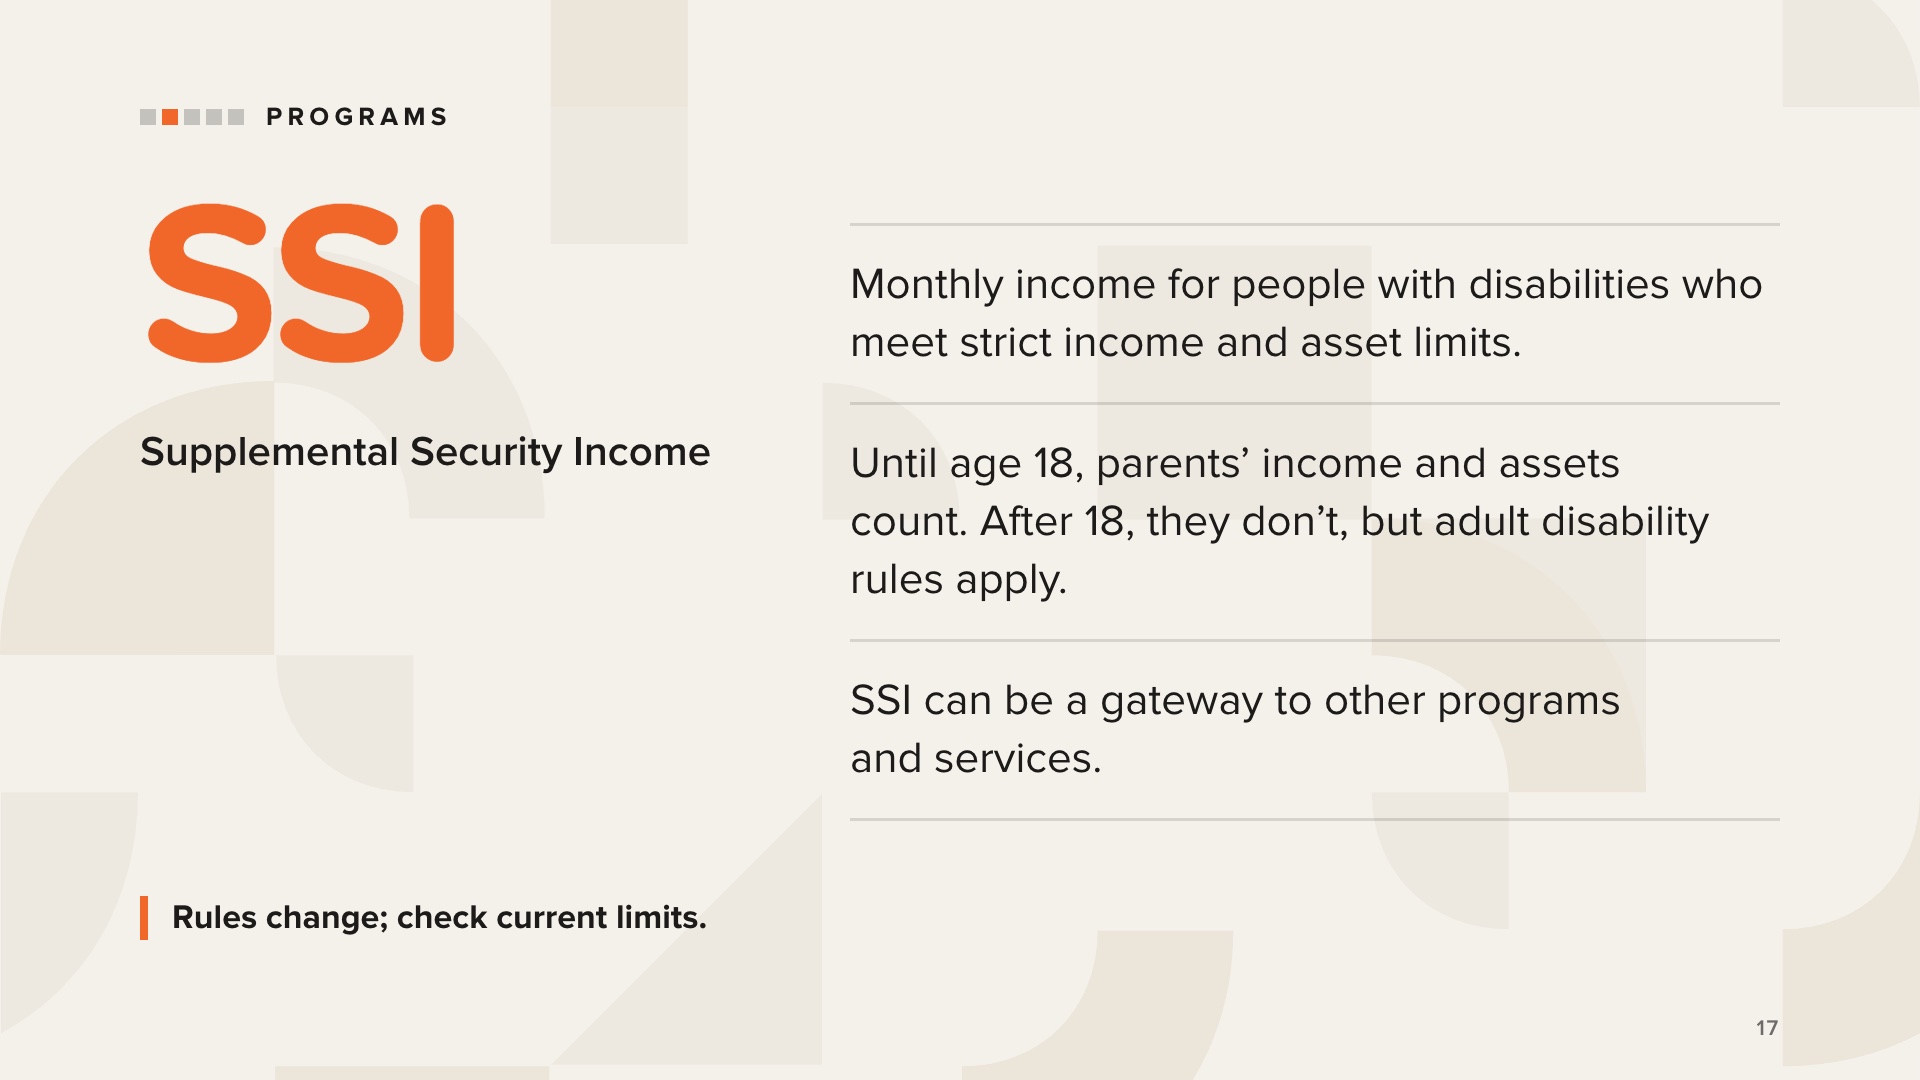
SSI (Supplemental Security Income) bietet Menschen, die die Anspruchsvoraussetzungen erfüllen, eine monatliche Barleistung.
Die Leistung ist „bedarfsabhängig“. Bis zum 18. Lebensjahr des Kindes werden das Einkommen und das Vermögen der Eltern berücksichtigt, wobei die Grenzwerte sehr niedrig sind, sodass viele Familien keinen Anspruch haben, solange ihr Kind noch minderjährig ist.
Mit Vollendung des 18. Lebensjahres werden das Einkommen und das Vermögen der Eltern nicht mehr berücksichtigt. Die Sozialversicherung prüft die Anspruchsberechtigung jedoch erneut anhand der Regeln für Erwerbsunfähigkeit bei Erwachsenen. Das sehen Sie auf der nächsten Folie.
Die SSI-Anspruchsberechtigung eröffnet oft den Zugang zu anderen Programmen und Leistungen.
Geben Sie keine Dollar-Grenzen aus dem Gedächtnis an und sagen Sie niemandem, ob er anspruchsberechtigt ist oder nicht. Regeln und Grenzwerte ändern sich, verweisen Sie Familien daher für aktuelle Zahlen an die Sozialversicherung (ssa.gov) und ihre eigenen Fachleute.
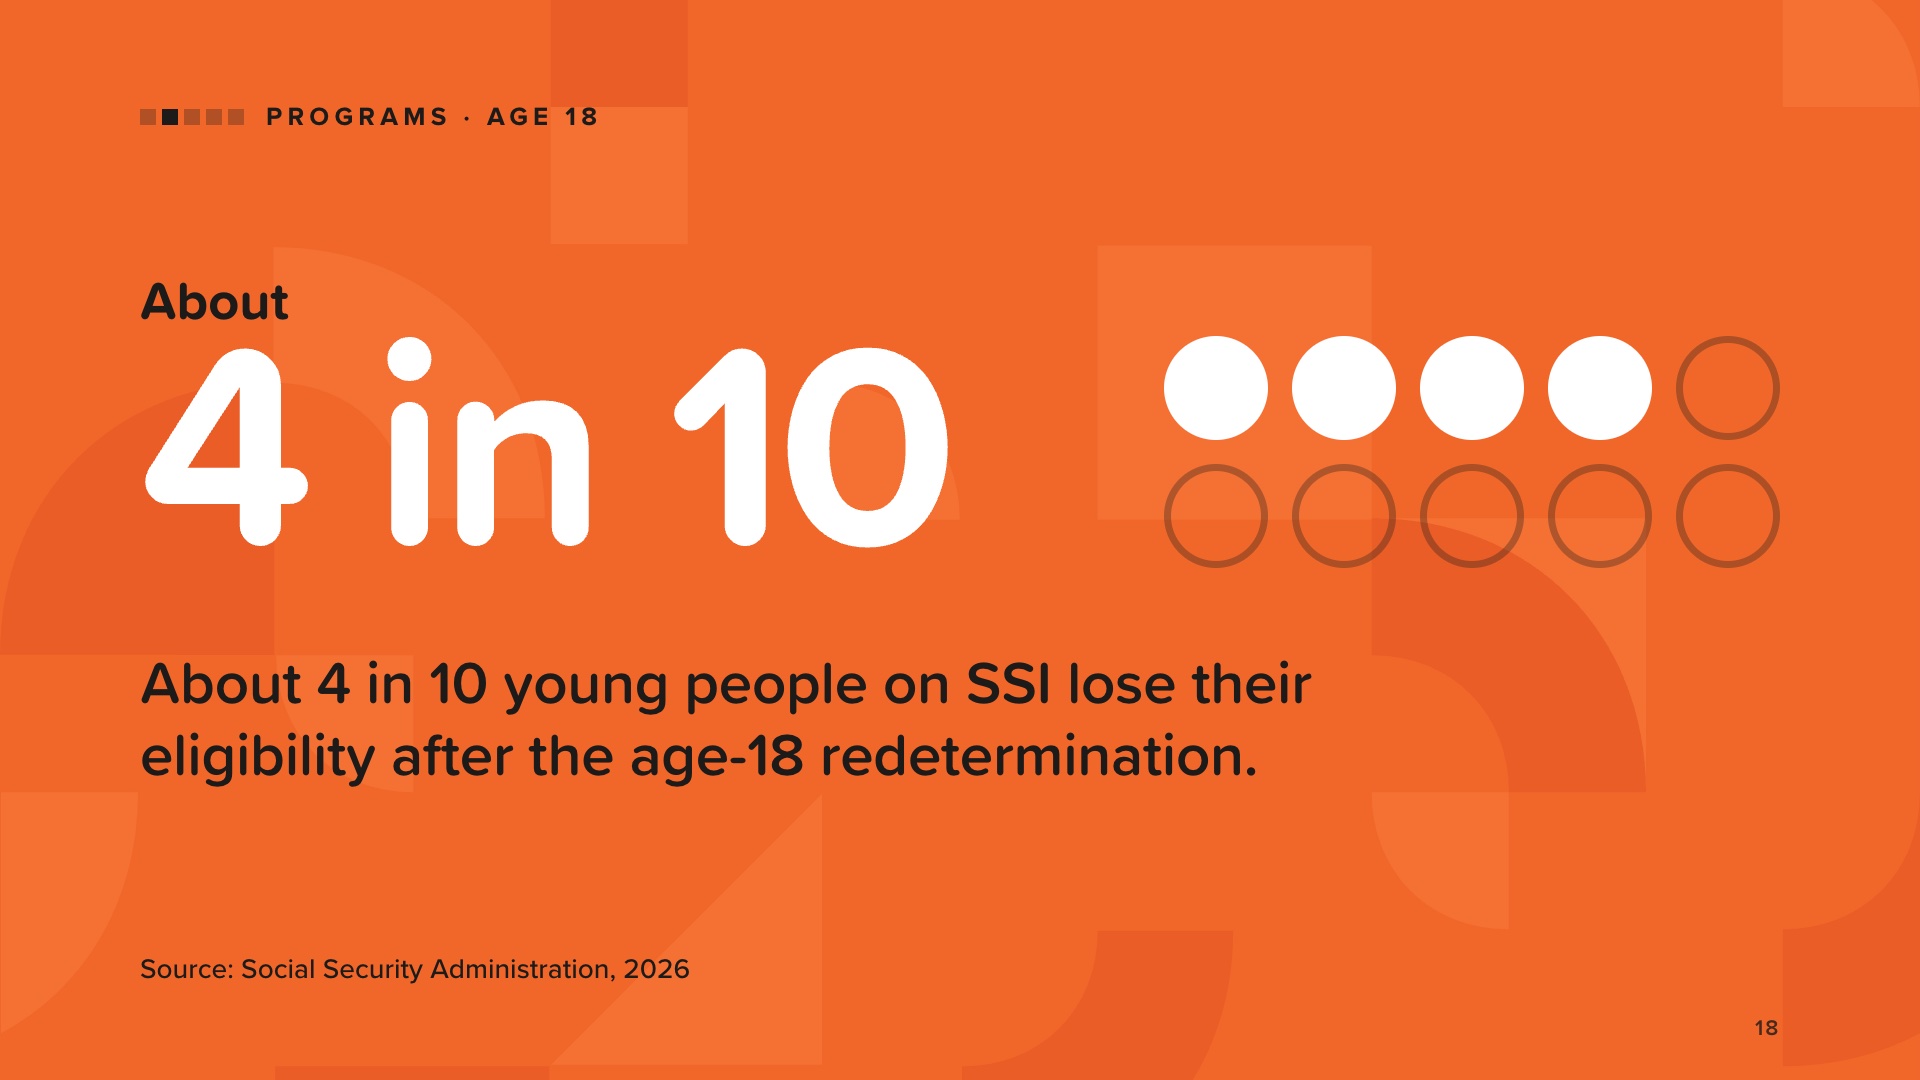
Mit 18 prüft die Sozialversicherung, ob ein Jugendlicher weiterhin SSI beziehen kann, wobei die Regeln für Erwachsene mit Behinderung anstelle der Regeln für Kinder zur Anwendung kommen. Das bedeutet neue Formulare und Unterlagen, aus denen eine schwere Beeinträchtigung hervorgeht, die eine nennenswerte Erwerbstätigkeit verhindert.
Etwa 4 von 10 Jugendlichen, die SSI beziehen, verlieren nach der Neubewertung mit Vollendung des 18. Lebensjahres ihren Anspruch.
Was Familien daraus lernen können: Seien Sie sich bewusst, dass die Überprüfung bevorsteht, und bereiten Sie die Unterlagen frühzeitig vor. Das „Protection and Advocacy System“ jedes Bundesstaates kann bei SSI-Einsprüchen und Streitigkeiten um Leistungen helfen.
Verwenden Sie „etwa 4 von 10“. Wenn jemand nach einer anderen Zahl fragt, handelt es sich hierbei um die aktuellsten Daten der Sozialversicherung (SSI-Jahresbericht 2026).
Quelle: Sozialversicherungsbehörde, „Jahresbericht 2026 zum Supplemental Security Income-Programm“, Tabelle V.D4, 22. Juli 2026.
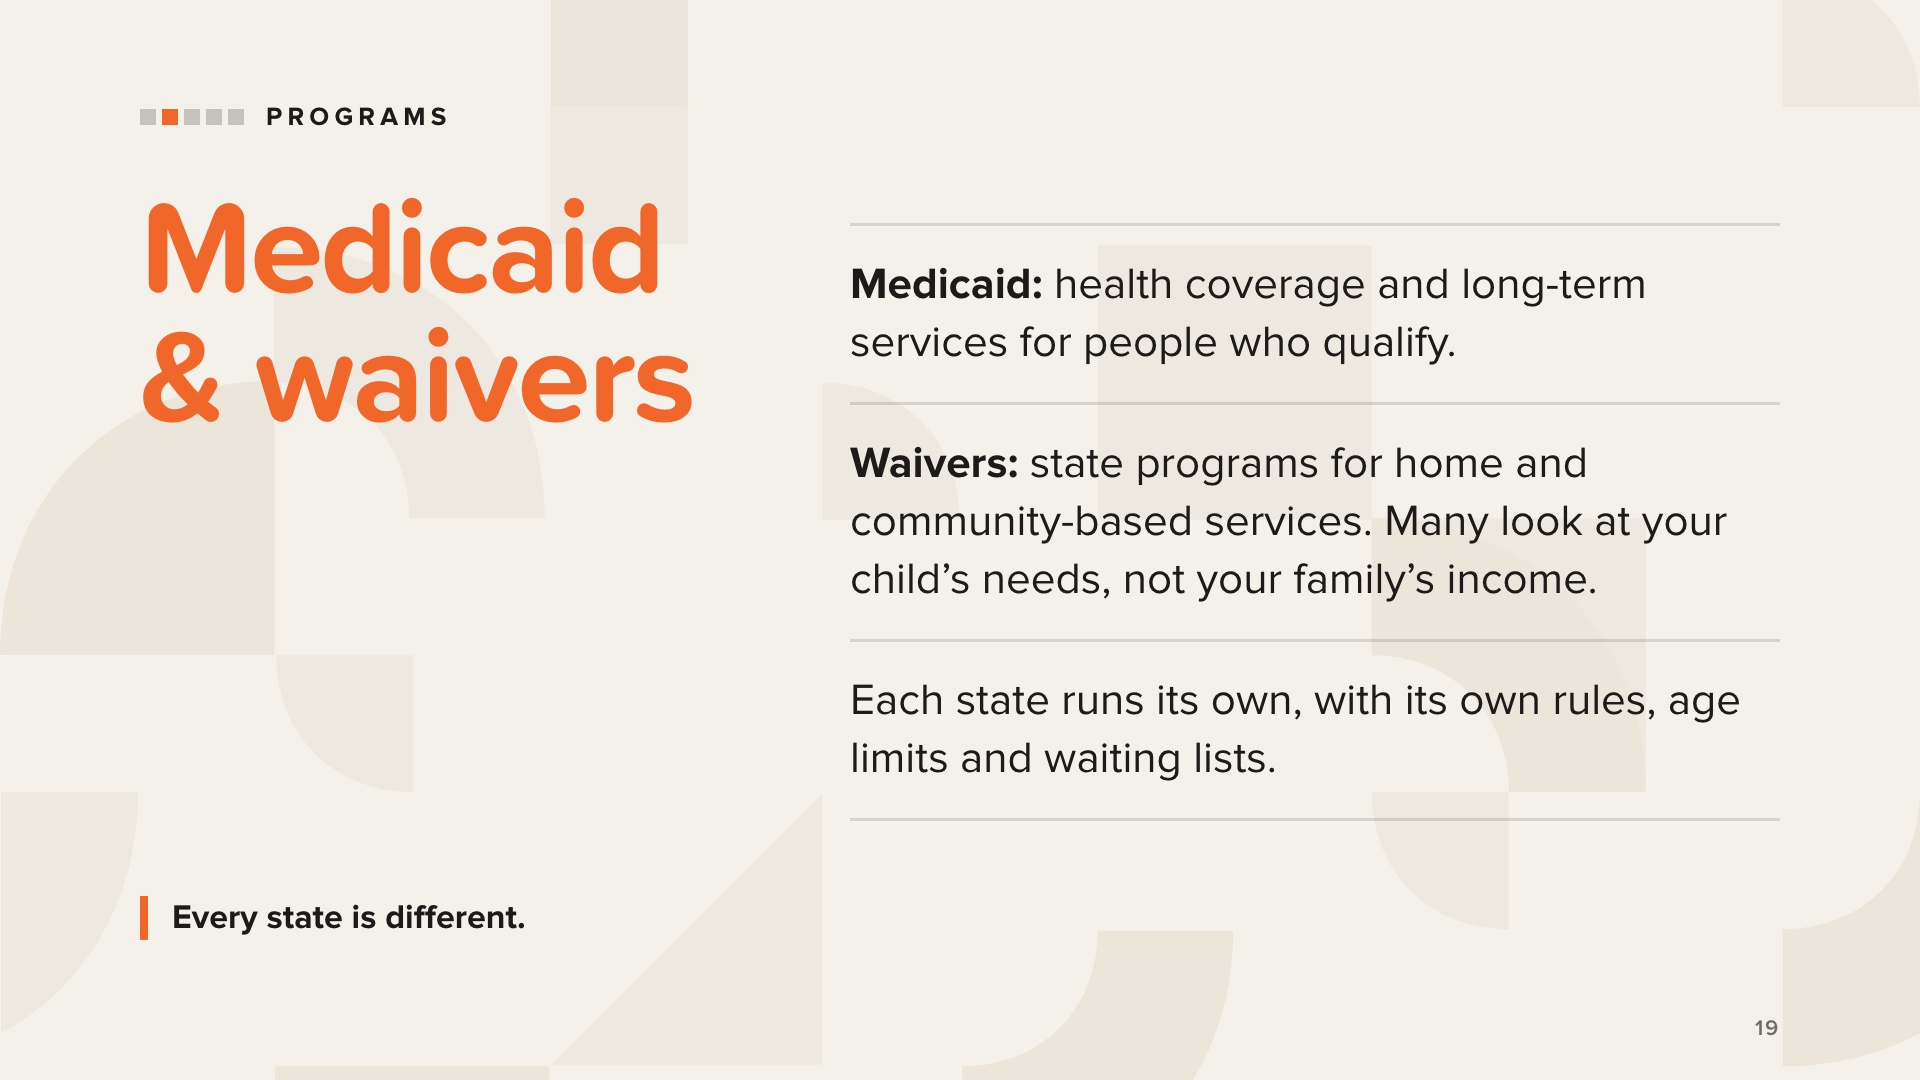
Medicaid ist ein bedarfsorientiertes Programm. Neben medizinischer und zahnmedizinischer Versorgung können damit Tagesprogramme für Erwachsene mit besonderen Bedürfnissen finanziert werden, und in einigen Bundesstaaten können auch pflegende Angehörige vergütet werden. In den meisten Bundesstaaten haben Personen, die SSI beziehen, auch Anspruch auf Medicaid. Familien sollten sich bei ihrem jeweiligen Bundesstaat erkundigen.
Für Familien, die keinen Anspruch auf Medicaid haben, sind Ausnahmeregelungen (Waivers) die nächste Anlaufstelle. Am häufigsten ist die Ausnahmeregelung für häusliche und gemeindenahe Dienstleistungen (Home and Community-Based Services, HCBS). Viele Ausnahmeregelungen orientieren sich eher an der Behinderung oder dem Pflegebedarf als an den finanziellen Mitteln der Eltern.
Ein Beispiel aus dem Buch ist die Katie-Beckett-Ausnahmeregelung, auch „Deeming Waiver“ oder „TEFRA Medicaid“ genannt. Sie steht in vielen Bundesstaaten für Kinder bis 18 Jahre zur Verfügung und berücksichtigt die finanziellen Mittel der Eltern nicht.
Achten Sie auf Altersgrenzen und jährliche Verlängerungen. Einige Ausnahmeregelungen enden mit Vollendung des 18. oder 21. Lebensjahres, andere müssen jedes Jahr erneuert werden.
Medicaid.gov listet die Ausnahmeregelungen nach Bundesstaaten auf. Versprechen Sie niemals jemandem die Anspruchsberechtigung.
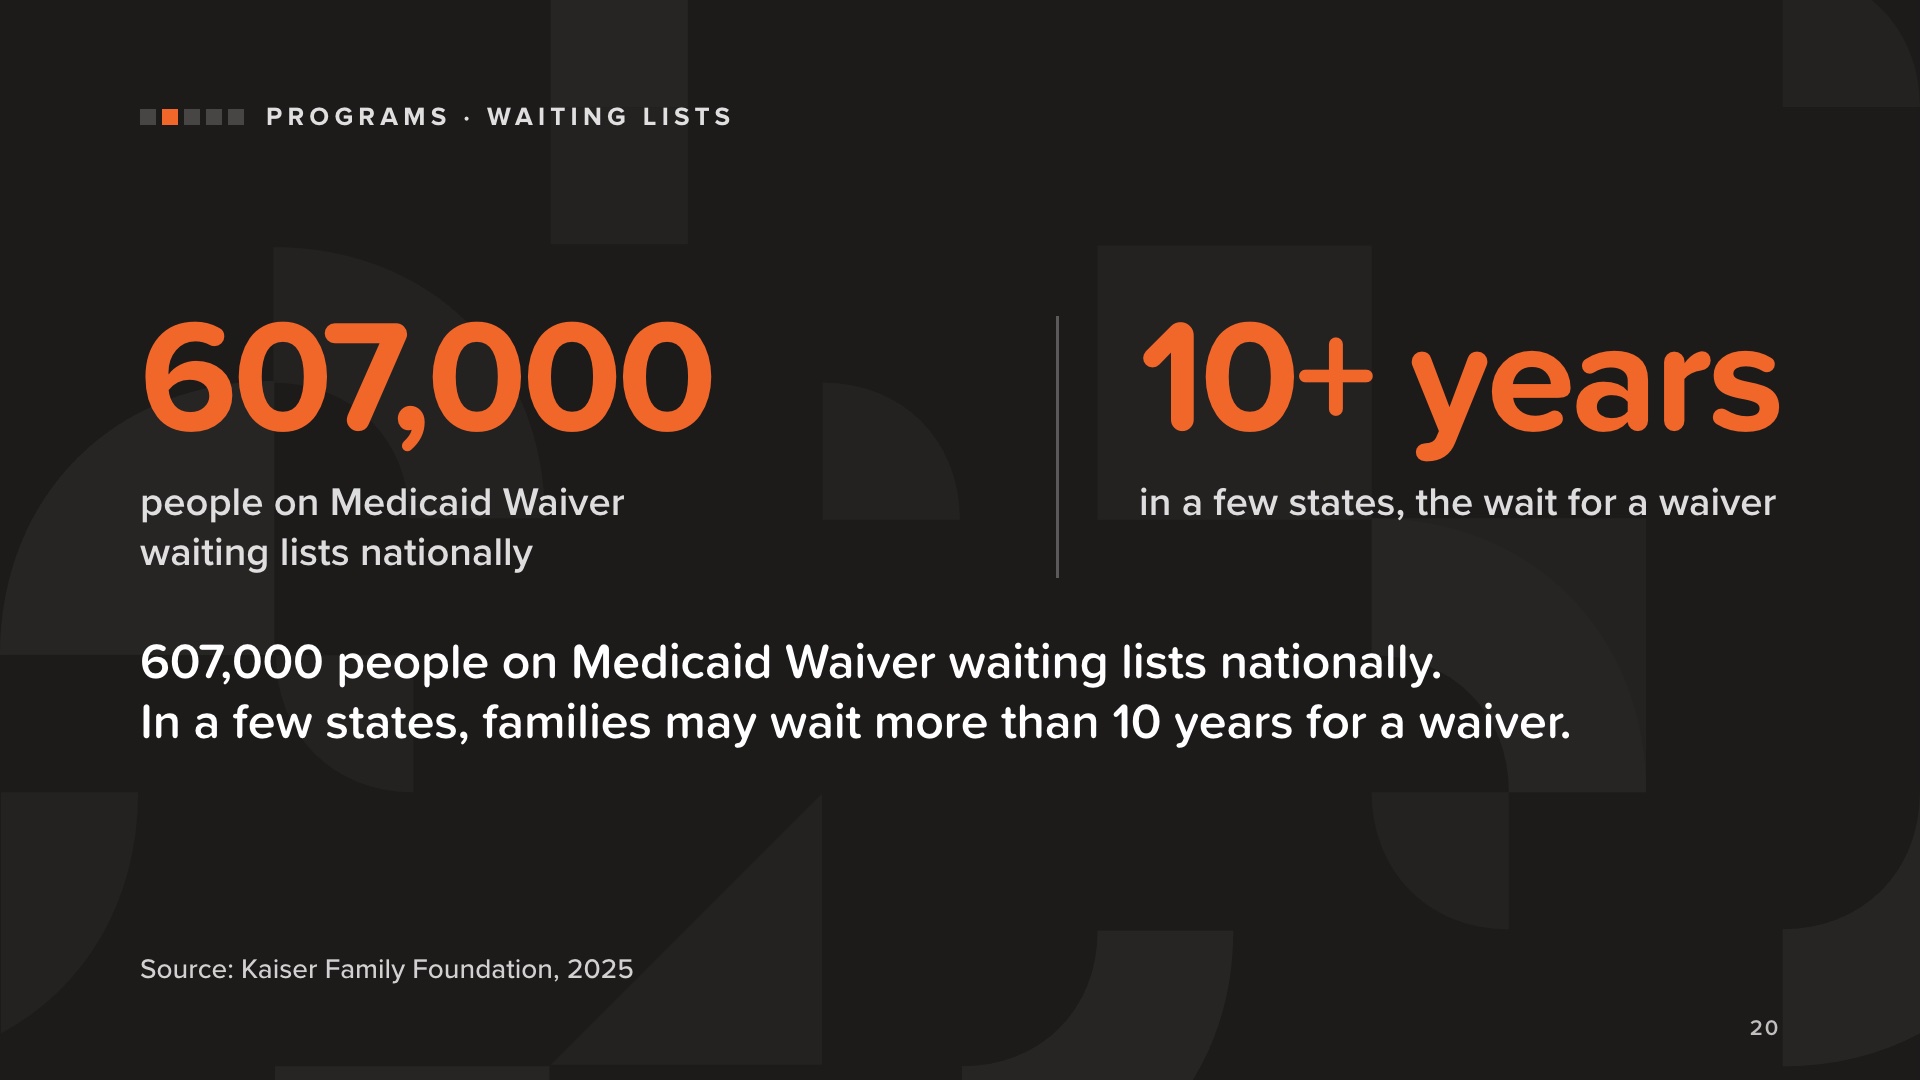
Jeder Bundesstaat verfügt über eine begrenzte Anzahl von Plätzen im Rahmen des Waiver-Programms, sodass viele Familien Monate, manchmal sogar Jahre warten müssen.
Bundesweit stehen 607.000 Menschen auf den Wartelisten für Medicaid-Waiver-Plätze. Und wie es in dem Buch heißt, müssen Familien in einigen Bundesstaaten unter Umständen mehr als 10 Jahre auf eine Genehmigung warten.
Was Familien daraus lernen können: Erkundigen Sie sich frühzeitig nach Wartelisten und informieren Sie sich darüber, wie die Liste in Ihrem Bundesstaat funktioniert.
Quelle: Kaiser Family Foundation, „A Look at Waiting Lists for Medicaid Home- and Community-Based Services from 2016 to 2025“, Alice Burns, Abby Wolk und Molly O’Malley Watts (20. November 2025). Die Angabe „mehr als 10 Jahre“ stammt aus dem Buch (S. 23), das denselben KFF-Bericht zitiert.
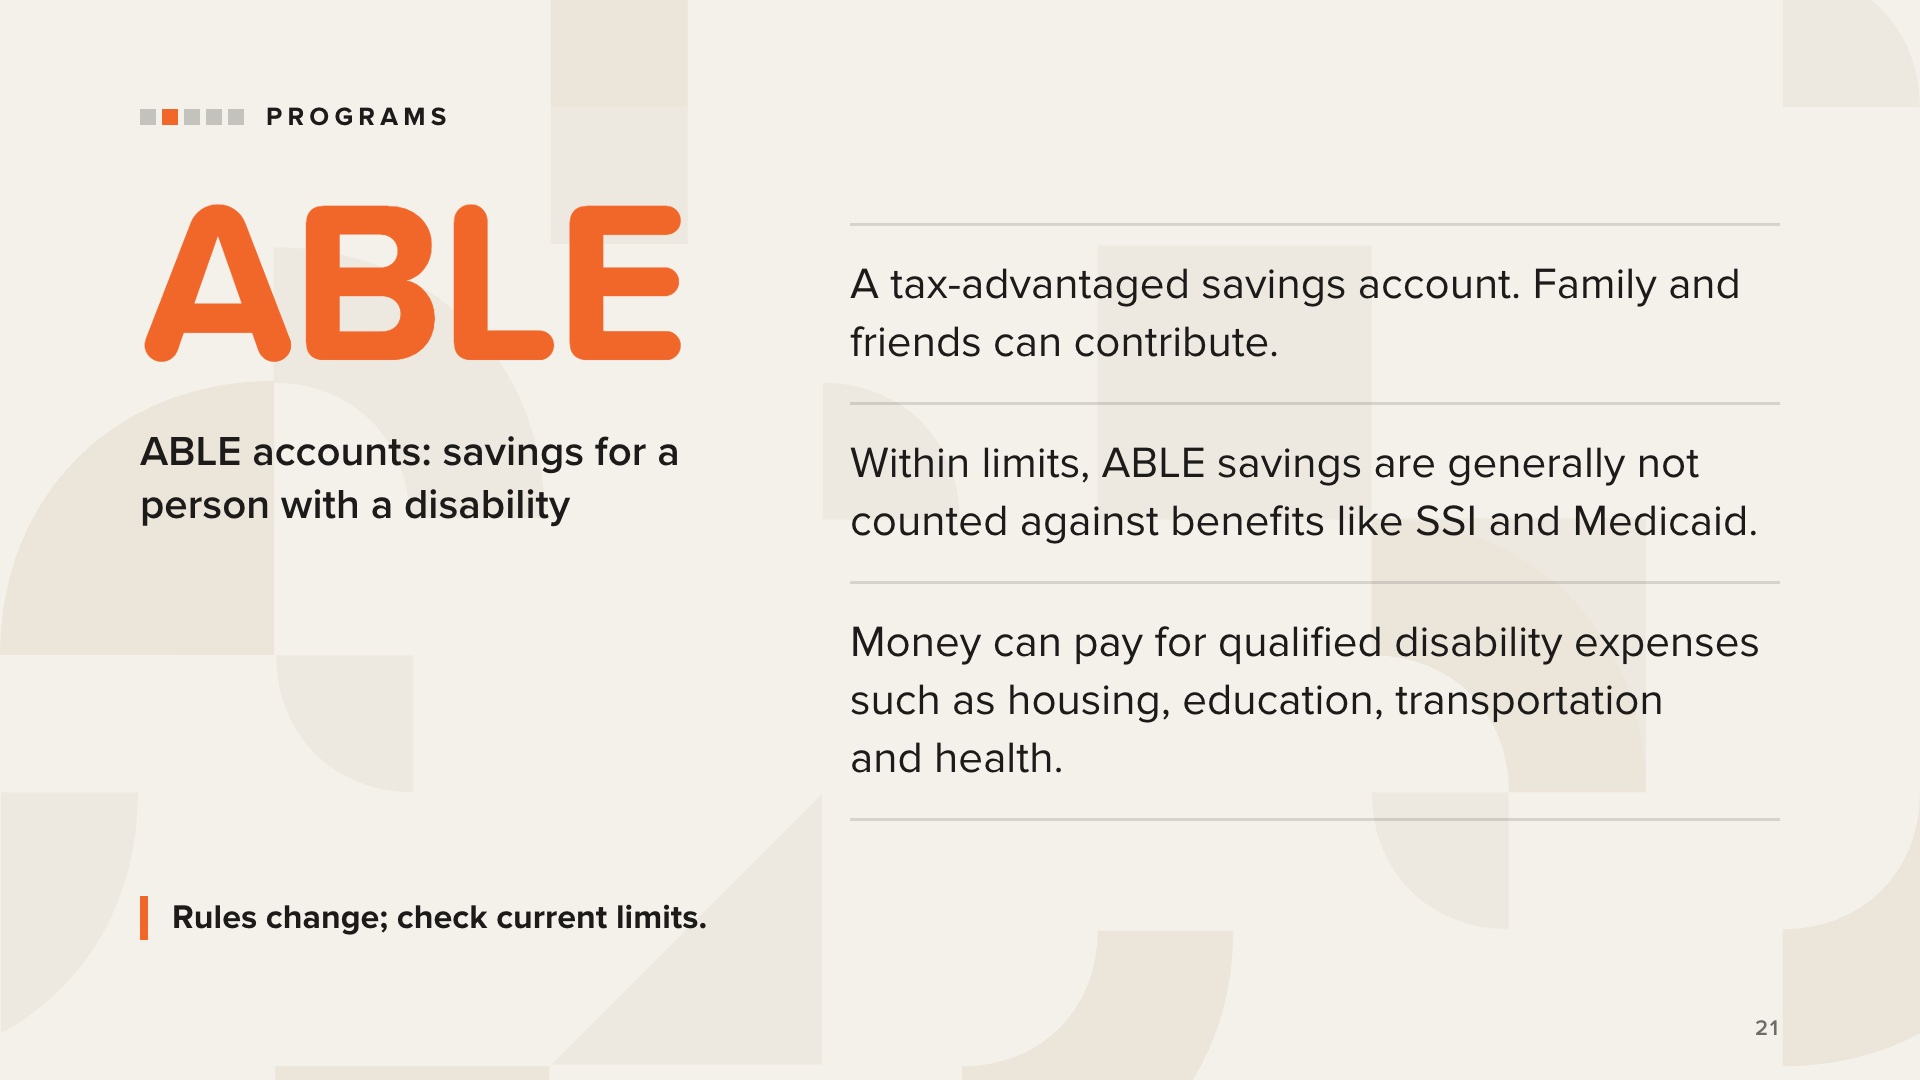
ABLE-Konten gehen auf das Bundesgesetz „ABLE Act“ (Achieving a Better Life Experience) zurück. Sie werden manchmal auch als 529A-Konten bezeichnet.
Sie wurden so konzipiert, dass Menschen mit Behinderungen innerhalb bestimmter Grenzen Geld ansparen und vermehren können, ohne wichtige staatliche Leistungen zu verlieren. Familienangehörige, Freunde und andere Personen können Einzahlungen vornehmen.
Auszahlungen für „qualifizierte Ausgaben im Zusammenhang mit einer Behinderung“ können Bildung, Wohnen, Transport, berufliche Weiterbildung, assistive Technologien, Gesundheit, grundlegende Lebenshaltungskosten und vieles mehr abdecken.
Wissenswertes:
• Eine Person kann nur ein ABLE-Konto besitzen.
• Die Anspruchsberechtigung hängt vom Alter zum Zeitpunkt des Eintritts der Behinderung ab.
• Es gelten Einzahlungs- und Guthabenobergrenzen, die sich ändern können. Informieren Sie sich beim ABLE National Resource Center (ablenrc.org) oder in den Bestimmungen Ihres Bundesstaates über die aktuellen Regelungen.
• Nach dem Tod des Kontoinhabers kann Medicaid Anspruch auf das verbleibende Guthaben erheben.
Wir beschreiben, wie ABLE-Konten funktionieren. Wir empfehlen keine bestimmten Pläne oder Anlagen.
Beginnen wir mit dem einfachsten Konzept überhaupt: Zinsen. Zinsen sind das, was Geld einbringt, während es auf der hohen Kante liegt. Wenn Sie sparen, arbeiten die Zinsen für Sie. Wenn Sie einen Kredit aufnehmen, zahlen Sie sie stattdessen. Es ist dieselbe Kraft, die in zwei Richtungen wirkt.
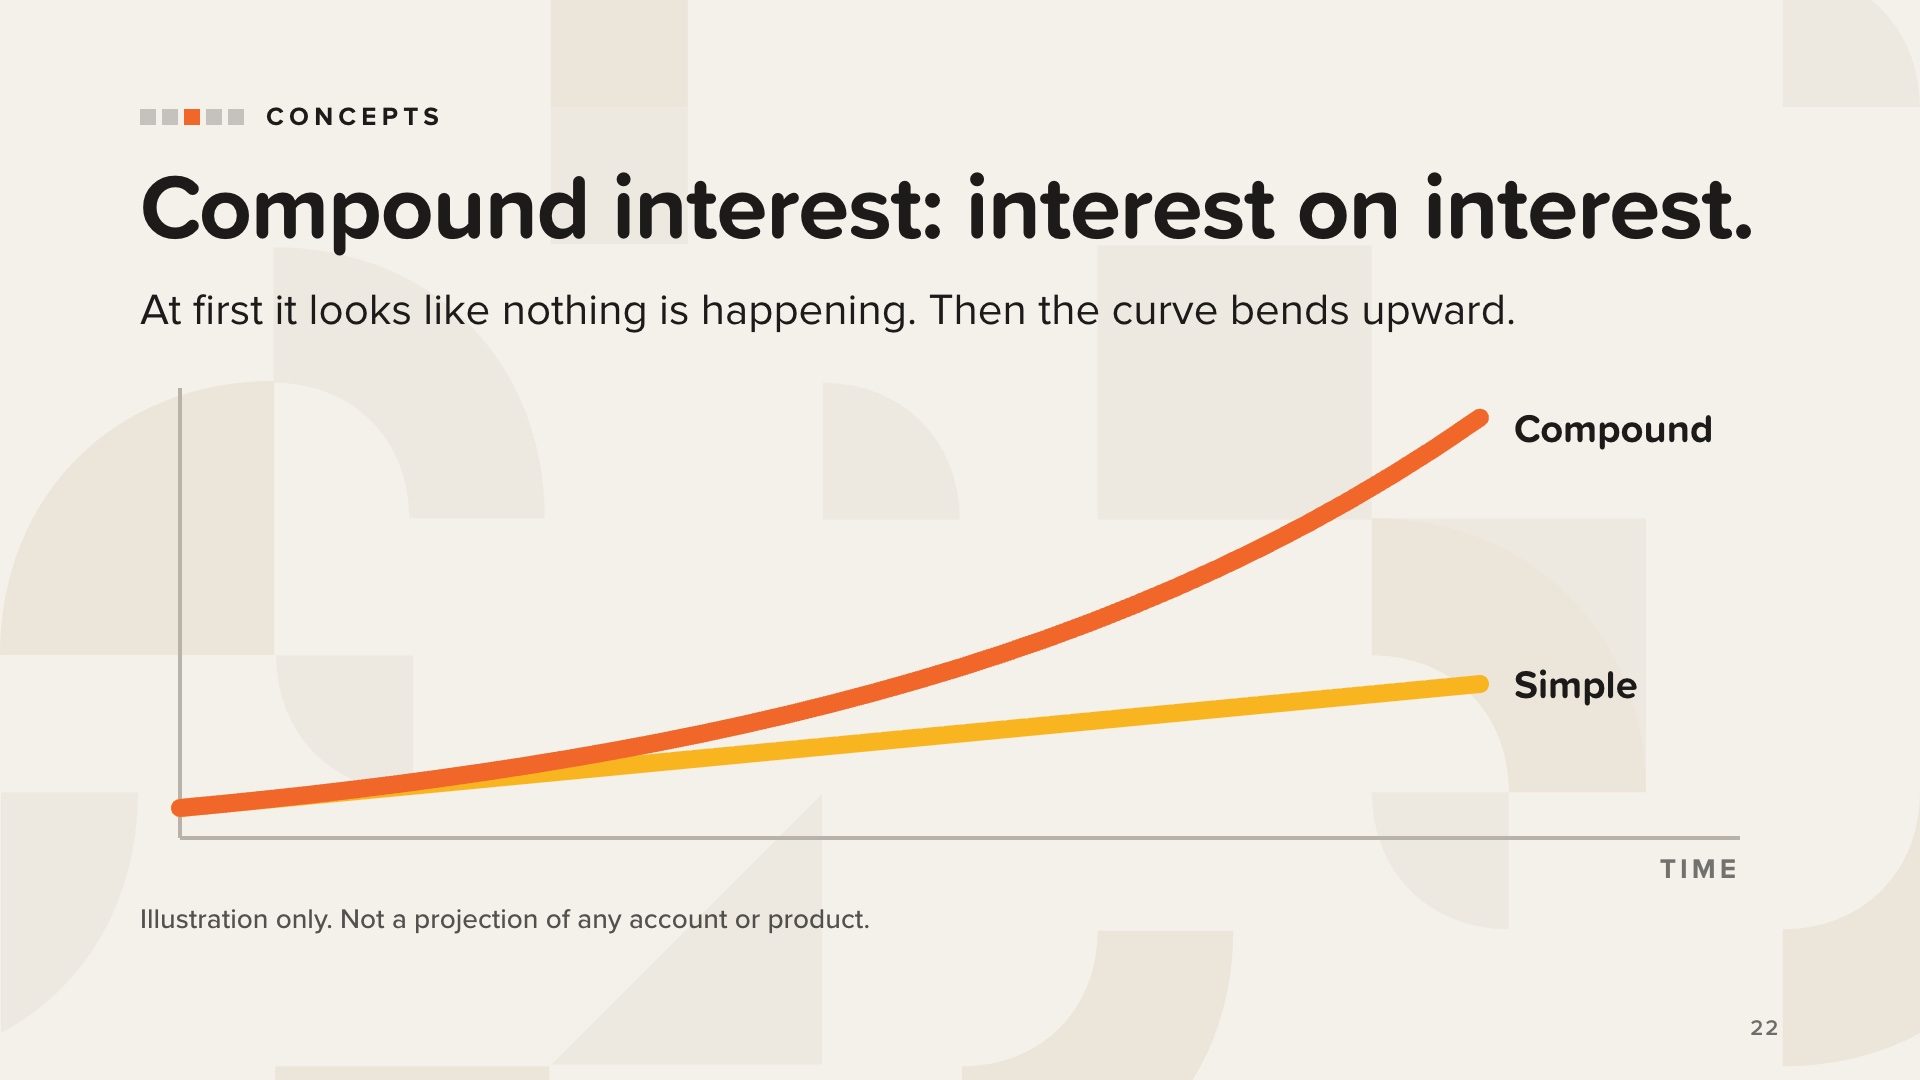
Einfache Zinsen werden nur auf den Ausgangsbetrag berechnet, sodass dieser linear wächst (gelb).
Zinseszinsen werden auf den Ausgangsbetrag zuzüglich aller bereits angefallenen Zinsen berechnet. Es handelt sich um Zinsen auf Zinsen, sodass der Betrag in einer Kurve wächst, die sich stetig nach oben wölbt (orange).
Zunächst sieht die Kurve der Zinseszinsen unscheinbar aus. Dann beginnen die Zinsen, selbst Zinsen zu erwirtschaften, und die Kurve steigt auf eine Weise an, die fast jeden überrascht.
Die gleiche Mathematik wirkt sich bei Kreditkartensalden zu Ihrem Nachteil aus.
Dies ist eine Veranschaulichung des Prinzips, keine Prognose. Zitieren Sie keine Renditen oder Dollarbeträge.
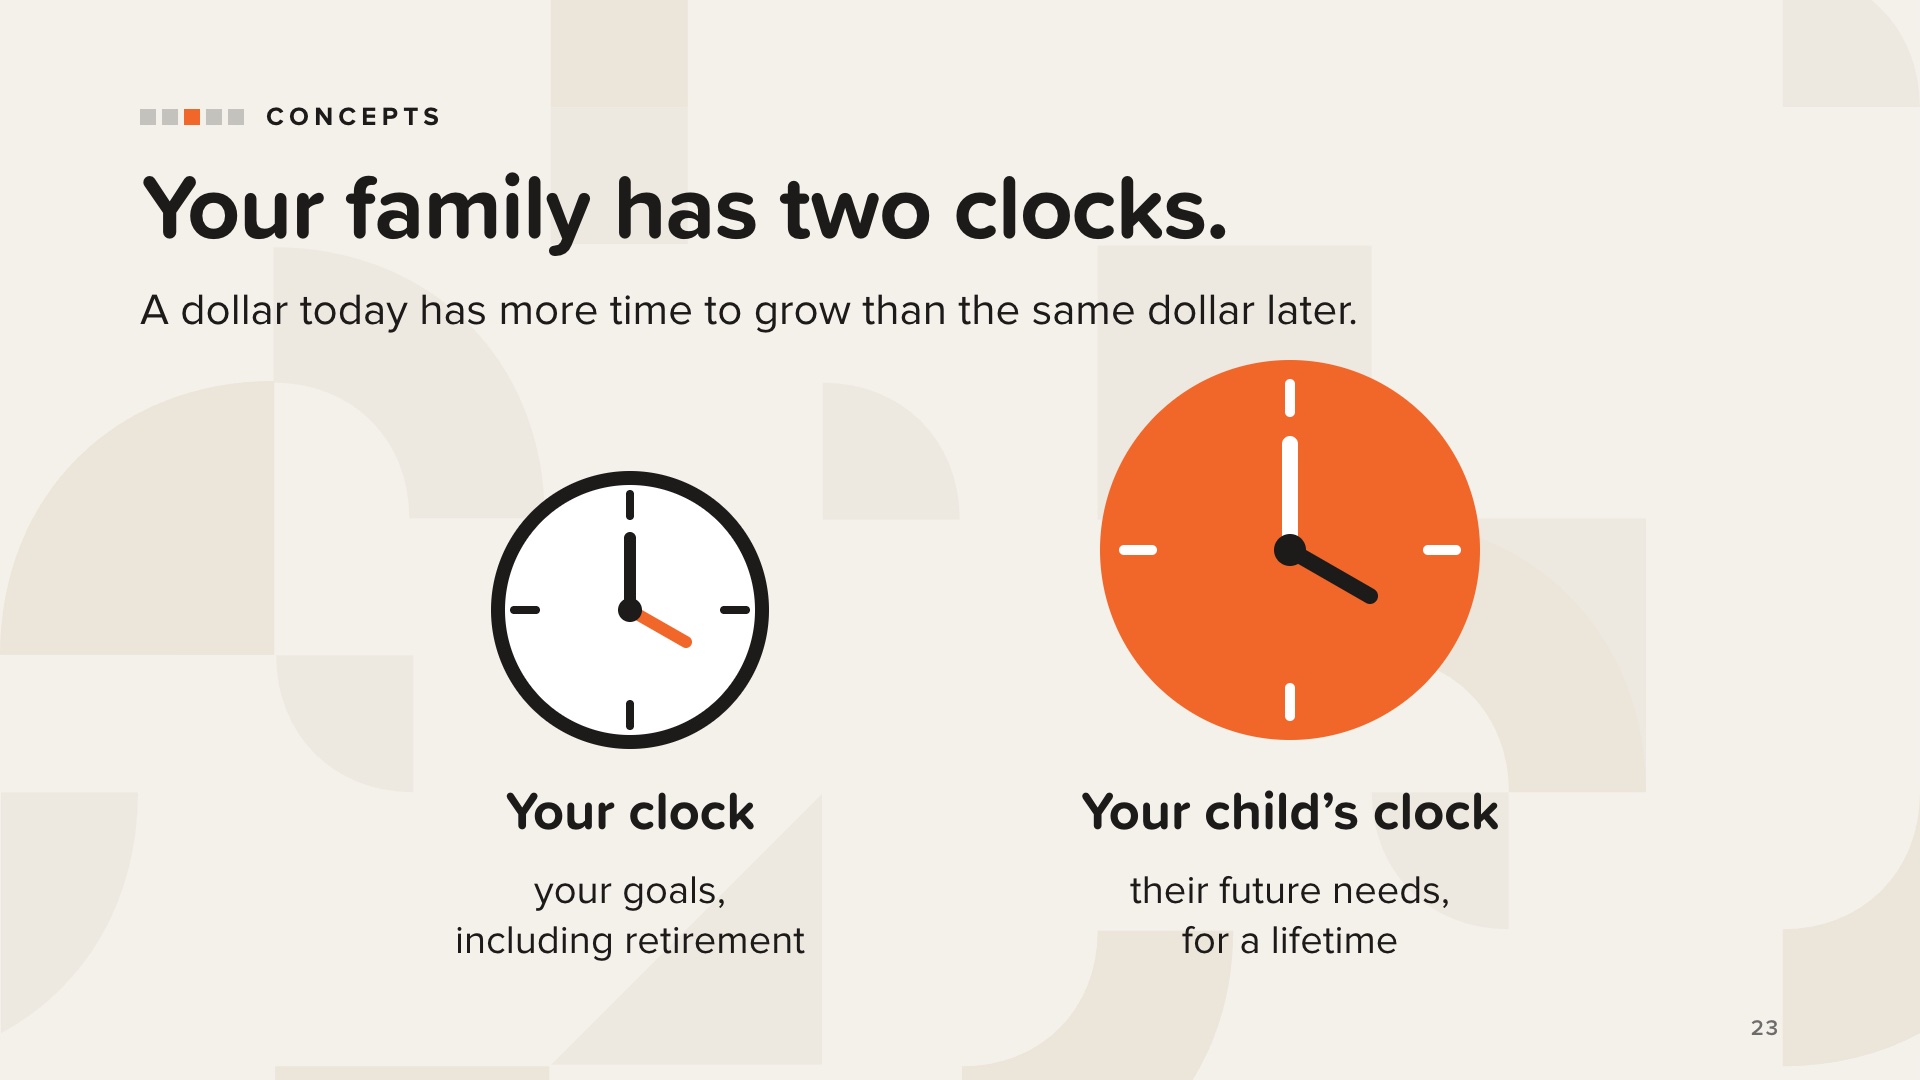
Der Zeitwert des Geldes bedeutet, dass ein Dollar, den Sie heute haben, mehr wert ist als derselbe Dollar zu einem späteren Zeitpunkt, da der heutige Dollar mehr Zeit hat, Erträge zu erzielen.
In dem Buch heißt es, Ihre Familie habe zwei Uhren. Die eine misst Ihre Zeitspanne und Ihre Ziele, einschließlich des Ruhestands. Je nach Ihrem Alter kann Ihre Uhr 20, 30 oder 40 Jahre anzeigen. Die andere ist die Uhr Ihres Kindes, und sie kann 40, 60 oder sogar 80 Jahre laufen. Auf dieser Uhr ist Zeit ein unglaublich wertvolles Gut.
Die Frage, die das Buch in Bezug auf jeden Dollar stellt: Auf welcher Uhr befindet er sich? Auf Ihrer oder der Ihres Kindes?
Je früher Sie anfangen, desto weniger müssen Sie beiseite legen. Und es ist nie zu spät, damit anzufangen.
Nur als Konzept. Geben Sie keine Zinssätze oder Dollarziele an.
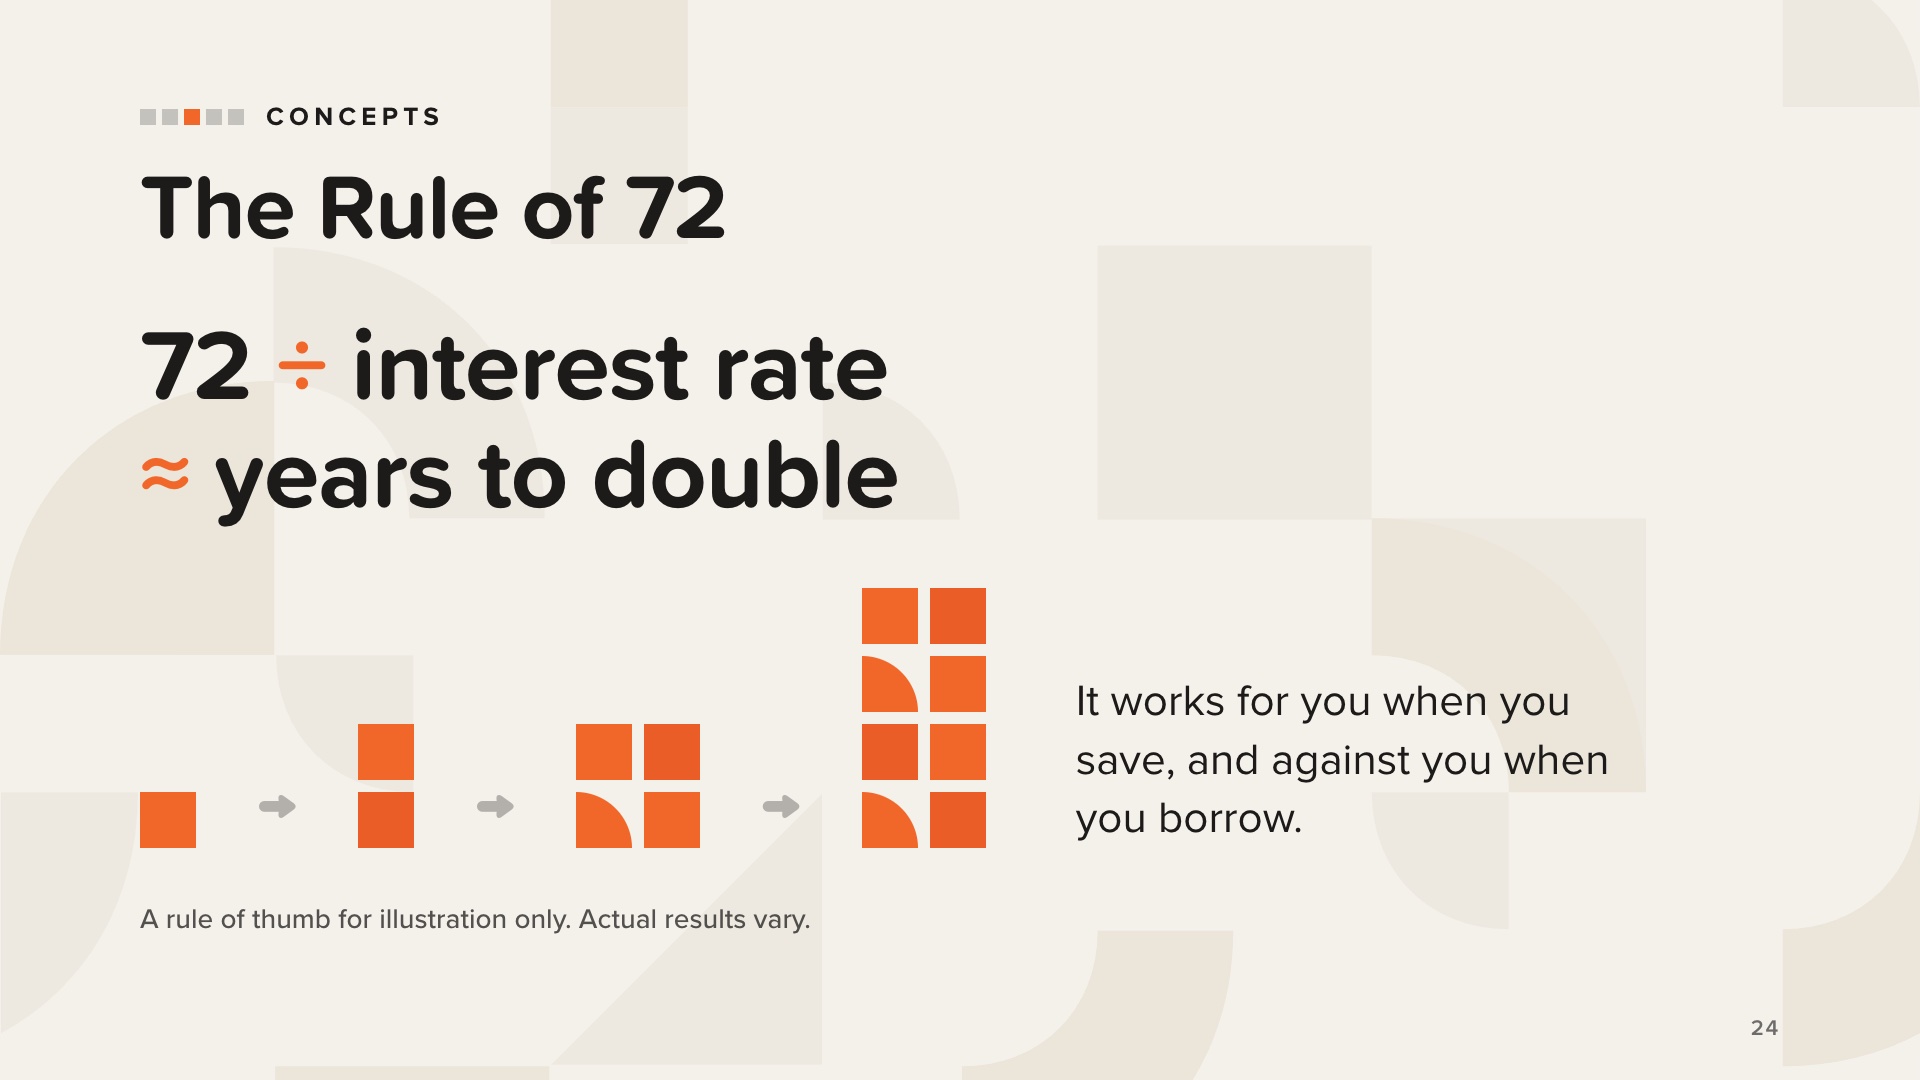
Die 72er-Regel ist eine schnelle Methode, um abzuschätzen, wie lange es dauert, bis sich Geld verdoppelt: Teilen Sie 72 durch den Zinssatz.
Genau wie der Zinseszins arbeitet sie für Sie, wenn Sie sparen, und gegen Sie, wenn Sie Kredite aufnehmen. Dieselbe Rechnung, die Ihre Ersparnisse verdoppelt, verdoppelt auch Ihre Schulden bei einem hochverzinslichen Kredit.
Die Hausaufgabe aus dem Buch: Sammeln Sie Ihre Kontoauszüge von Bank, Altersvorsorge und Kapitalanlagen sowie Ihre Kreditkarten- und Kreditabrechnungen. Schauen Sie sich an, was bei jedem einzelnen an Zinsen anfällt oder berechnet wird, und nutzen Sie die 72er-Regel, um zu sehen, wie viele Verdopplungen für Sie arbeiten und wie viele gegen Sie arbeiten.
Bleiben Sie dabei auf der konzeptionellen Ebene. Nennen Sie keine Zinssätze, vergleichen Sie keine Produkte und machen Sie keine Vorschläge, wohin jemand sein Geld umschichten sollte.
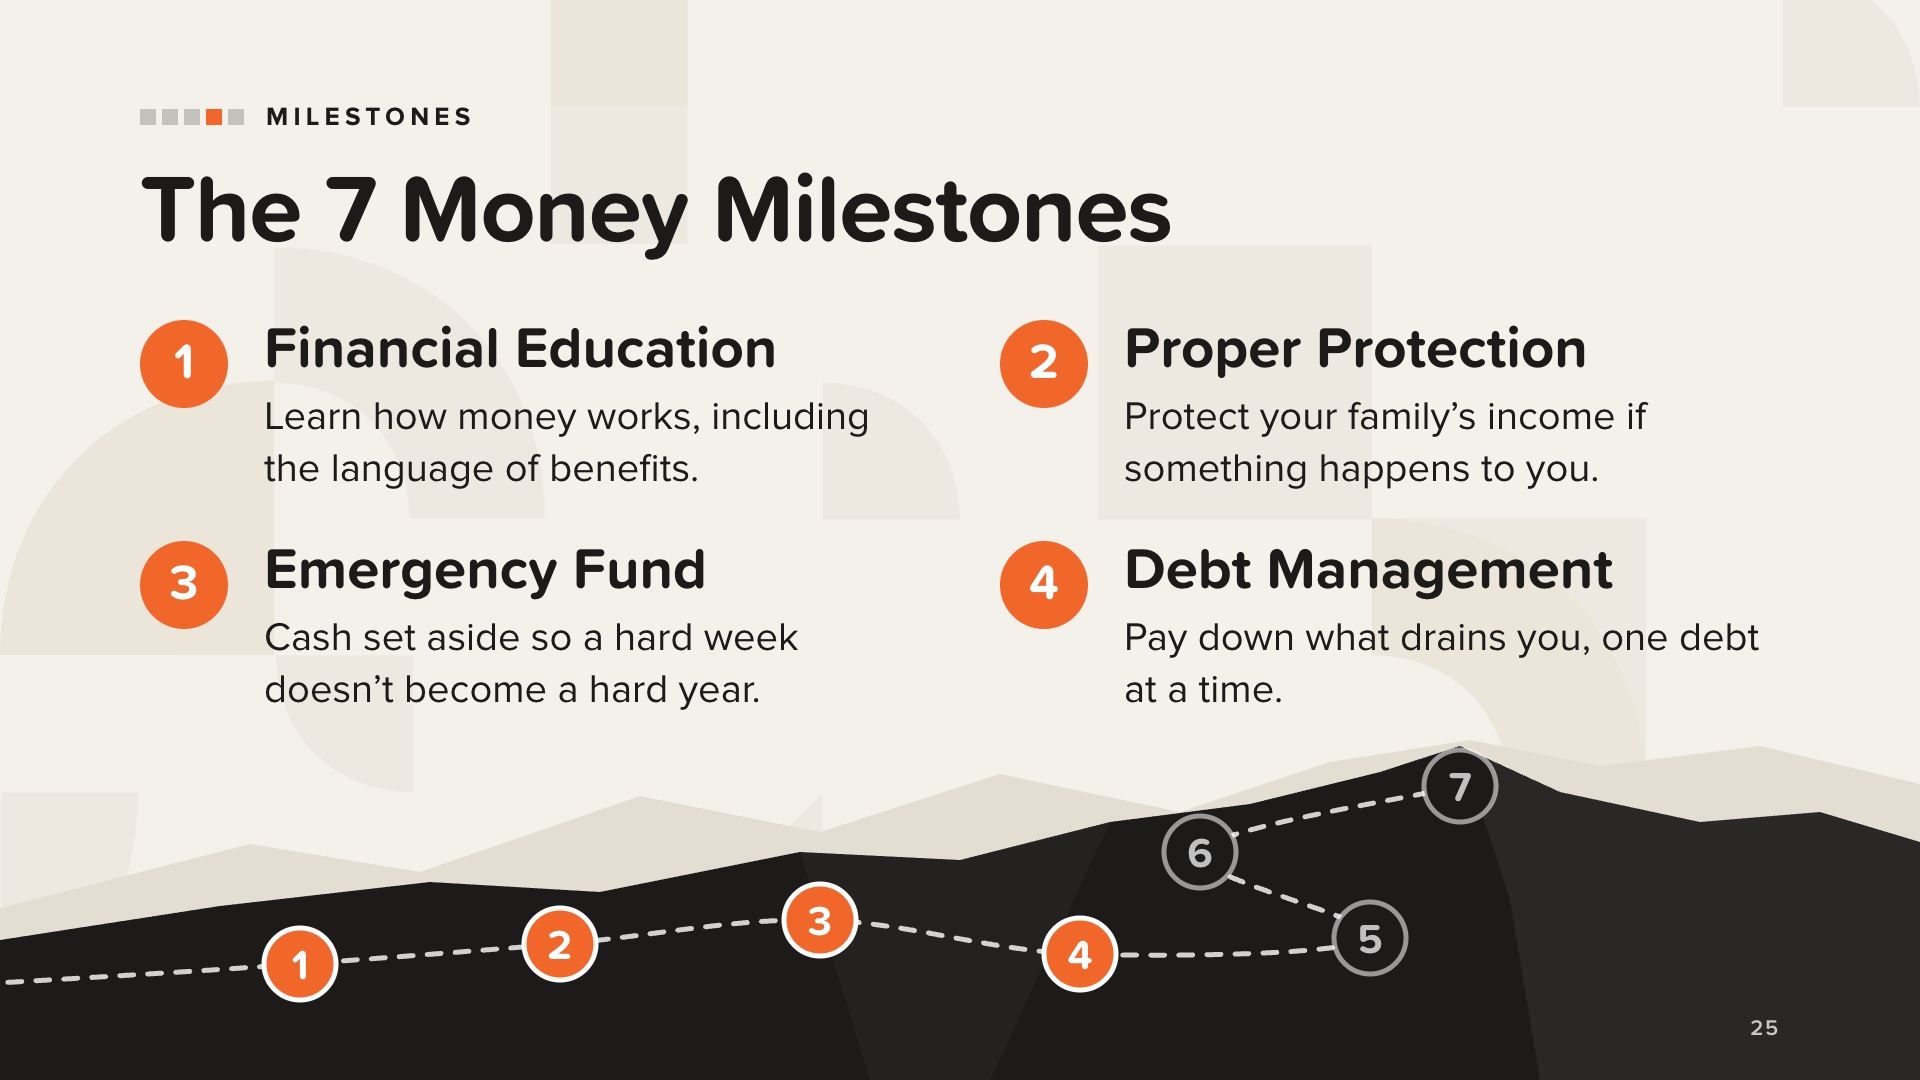
Die 7 finanziellen Meilensteine bilden den Leitfaden in jedem Buch der „TheMoneyBooks“-Reihe. In diesem Buch werden sie auf die Planung für Menschen mit besonderen Bedürfnissen angewendet. Der Weg den Hügel hinauf ist die buchinterne Darstellung der Meilensteine: Jeder baut auf dem vorherigen auf.
1. Finanzielle Bildung steht an erster Stelle, da alle anderen Meilensteine darauf aufbauen. Für Familien mit Kindern mit besonderen Bedürfnissen gibt es einen zweiten Wortschatz: staatliche Leistungen, ABLE-Konten, Begünstigtenbestimmungen, Treuhandfonds für Menschen mit besonderen Bedürfnissen, Absichtserklärungen. Niemand sollte sich benachteiligt fühlen, weil ihm dies nie beigebracht wurde.
2. Angemessener Schutz: Wenn Ihr Kind in allem auf Sie angewiesen ist, ist es umso wichtiger, Ihre Familie abzusichern, falls Ihnen etwas zustößt. Ein Hinweis aus dem Buch: Wenn ein Kind staatliche Leistungen erhält oder eines Tages erhalten könnte, kann Geld, das direkt dem Kind vermacht wird, den Anspruch darauf beeinträchtigen. Darauf kommen wir unter „Vermögen schützen“ noch zurück.
3. Notfallfonds: Bargeld für Unvorhergesehenes. Für diese Familien umfasst der Begriff „Notfall“ mehr, beispielsweise Anschaffungen, die keinen Aufschub dulden, oder Pflegekosten, die bezahlt werden müssen, während Leistungen noch ausstehen. Fangen Sie klein an, wenn es sein muss.
4. Schuldenmanagement: Keine verspäteten Zahlungen mehr, und gehen Sie eine Schuld nach der anderen an.
Ausschließlich zu Bildungszwecken. Empfehlen Sie keine konkreten Produkte oder Beträge.
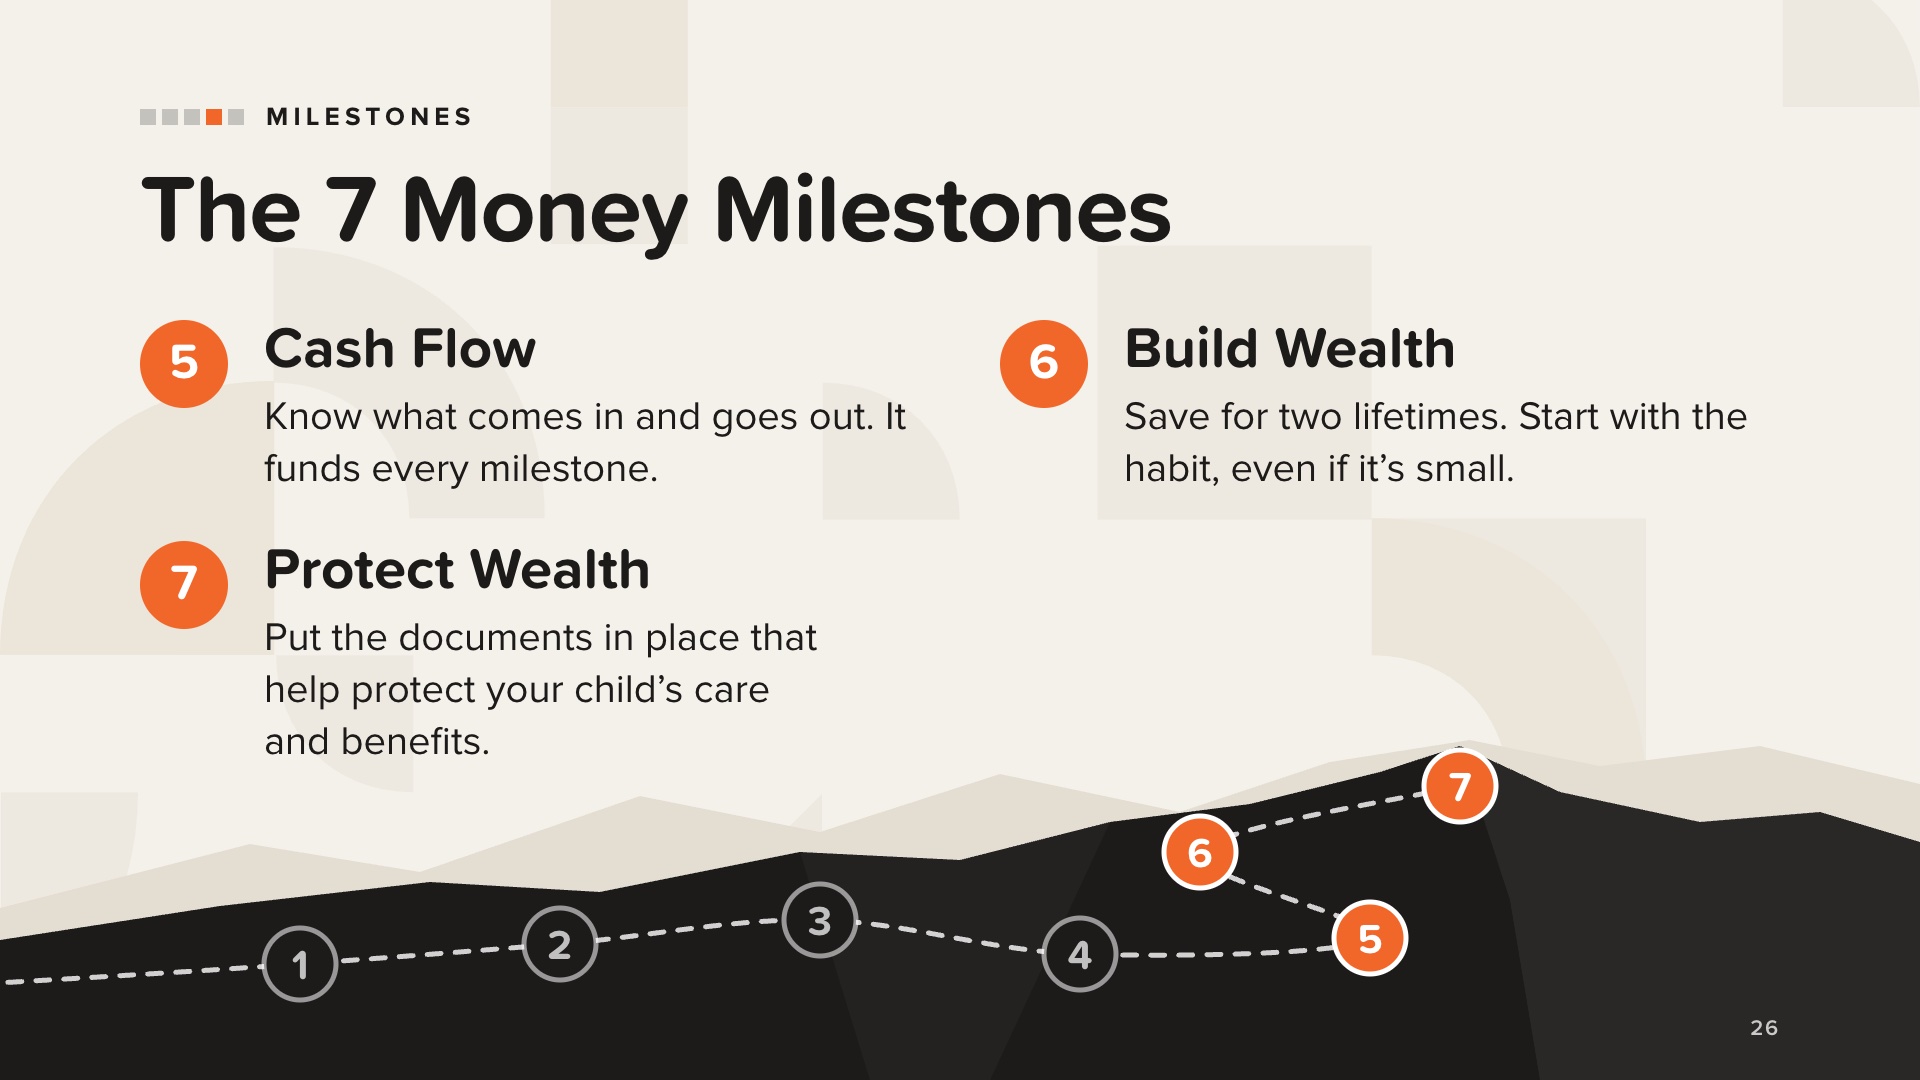
5. Der Cashflow besteht aus eingehenden und ausgehenden Geldbeträgen. Was übrig bleibt, finanziert alles andere: den Notfallfonds, Absicherungen, die Tilgung von Schulden und den Vermögensaufbau. Das Buch enthält einen Monatshaushalt mit speziellen Posten für Familien mit besonderen Bedürfnissen, wie Therapien, Hilfsmittel und Sozialleistungen als Einnahmen.
6. Vermögensaufbau: Sie sparen für zwei Leben – Ihr eigenes und das Ihres Kindes. Gewöhnen Sie sich diese Gewohnheit an und legen Sie an jedem Zahltag etwas beiseite, auch wenn es nur ein kleiner Betrag ist. An dieser Stelle behandelt das Buch auch ABLE-Konten.
7. Vermögen absichern ist der Meilenstein, den viele Eltern am längsten aufschieben, weil er die schwierigsten Fragen aufwirft. Eltern von Kindern mit besonderen Bedürfnissen können es sich nicht leisten, dies aufzuschieben. Das Buch bezeichnet es als einen Weg, Ihrem Kind Liebe zu zeigen: Sie erstellen und finanzieren den Plan für seine Versorgung, wenn Sie nicht mehr da sind.
Die nächsten vier Folien behandeln die wichtigsten Dokumente.
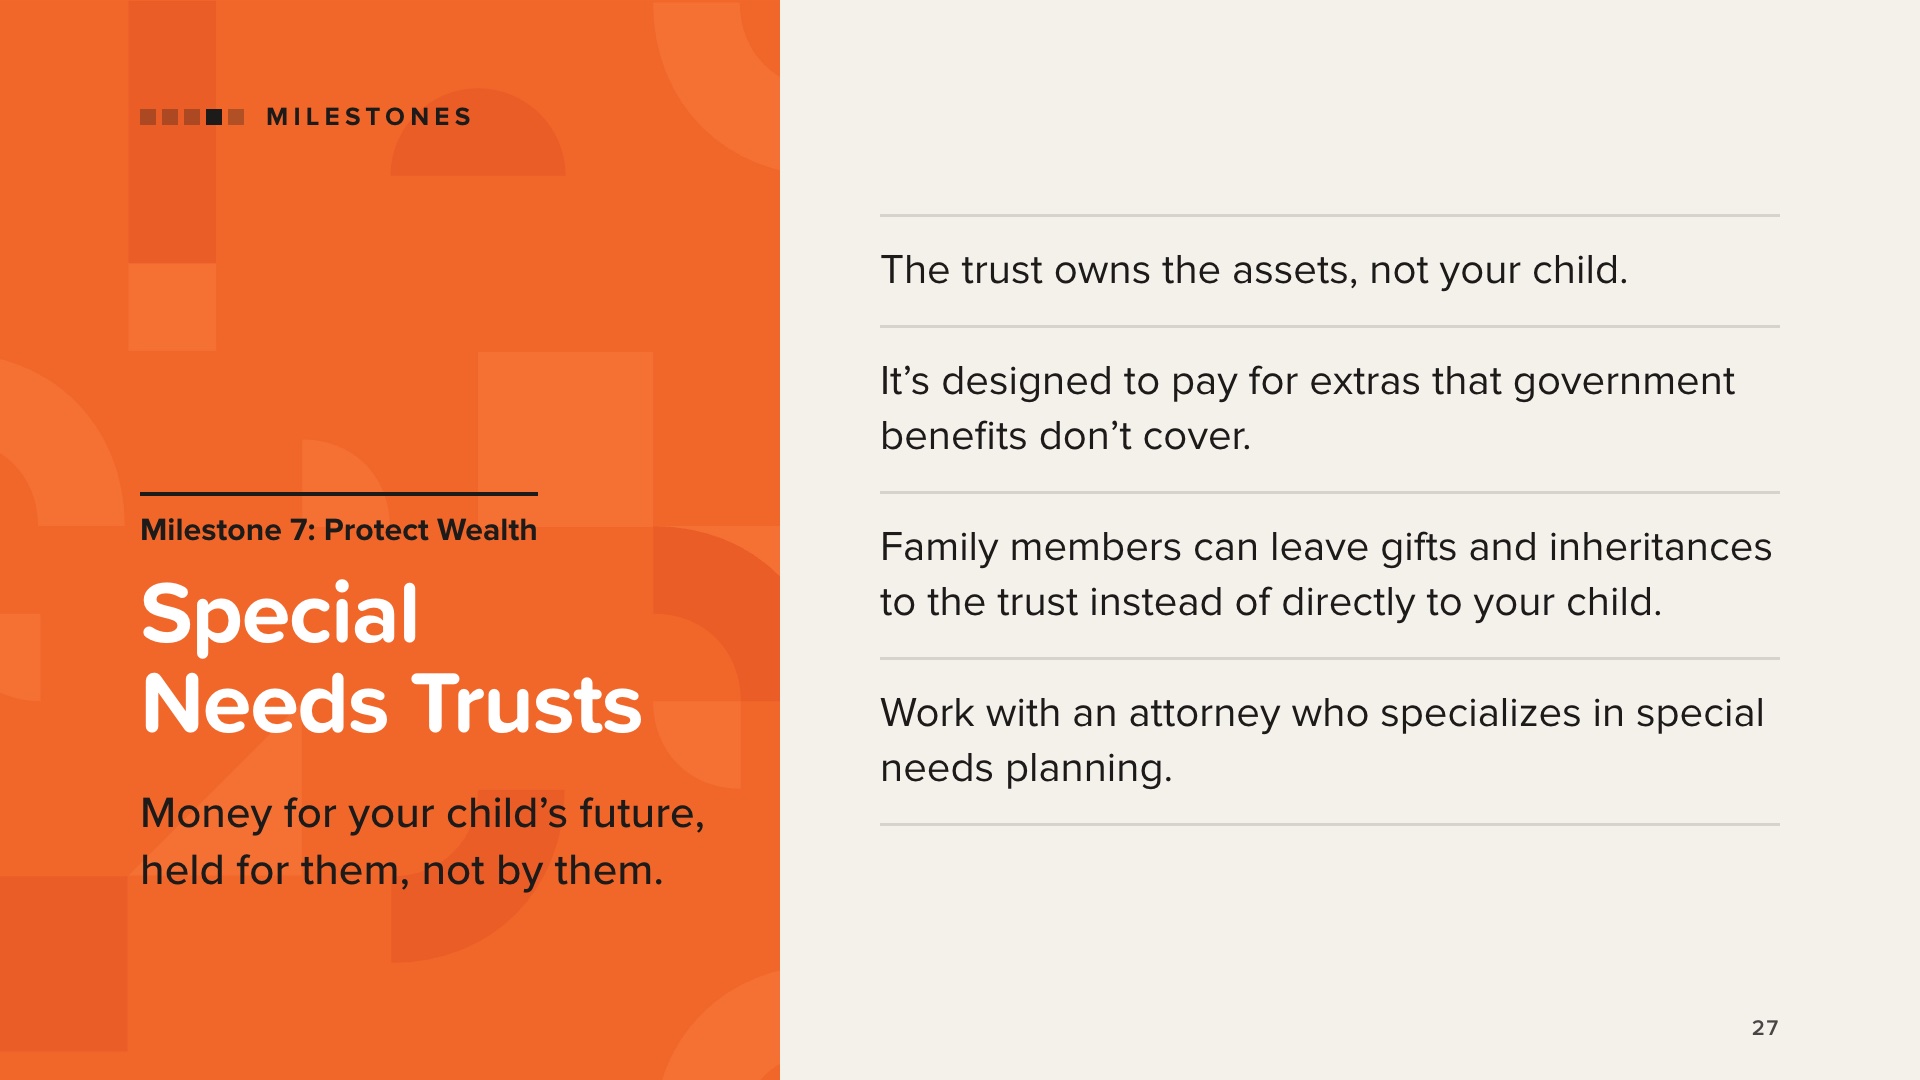
Ein „Special Needs Trust“ (Treuhandfonds für Menschen mit besonderen Bedürfnissen) dient dazu, Vermögenswerte für eine Person mit Behinderung so zu verwalten, dass bei korrekter Einrichtung und Verwaltung der Anspruch auf staatliche Leistungen gewahrt bleibt. Da der Treuhandfonds Eigentümer der Vermögenswerte ist, gelten diese nicht als Eigentum des Kindes. Der Treuhandfonds übernimmt die Kosten für Dinge, die nicht durch staatliche Leistungen abgedeckt sind, wie beispielsweise Bildung, Reisen, Freizeitaktivitäten, persönliche Betreuung sowie andere Güter und Dienstleistungen, die die Lebensqualität des Kindes verbessern.
Das Buch beschreibt drei Arten:
• Drittparteientrusts werden in der Regel von Eltern eingerichtet, um Schenkungen und Erbschaften von Familie und Freunden entgegenzunehmen. Sie können als Begünstigte von Lebensversicherungen, Altersvorsorgekonten und Testamenten benannt werden.
• Erstparteientrusts verwalten Vermögenswerte, die dem Kind bereits gehören, wie beispielsweise eine direkt an das Kind hinterlassene Erbschaft oder eine Abfindung. Diese unterliegen bei Tod des Kindes der Rückzahlung an Medicaid.
• Pooled Trusts werden von einer gemeinnützigen Organisation verwaltet.
Dies ist eine juristische Angelegenheit. Das Buch sagt ganz klar: Wenden Sie sich an einen Anwalt oder einen Rechtsdienst, der auf diesen Bereich spezialisiert ist, denn es ist zu wichtig, um die Leistungen Ihres Kindes zu gefährden. Geben Sie keine Rechtsberatung.
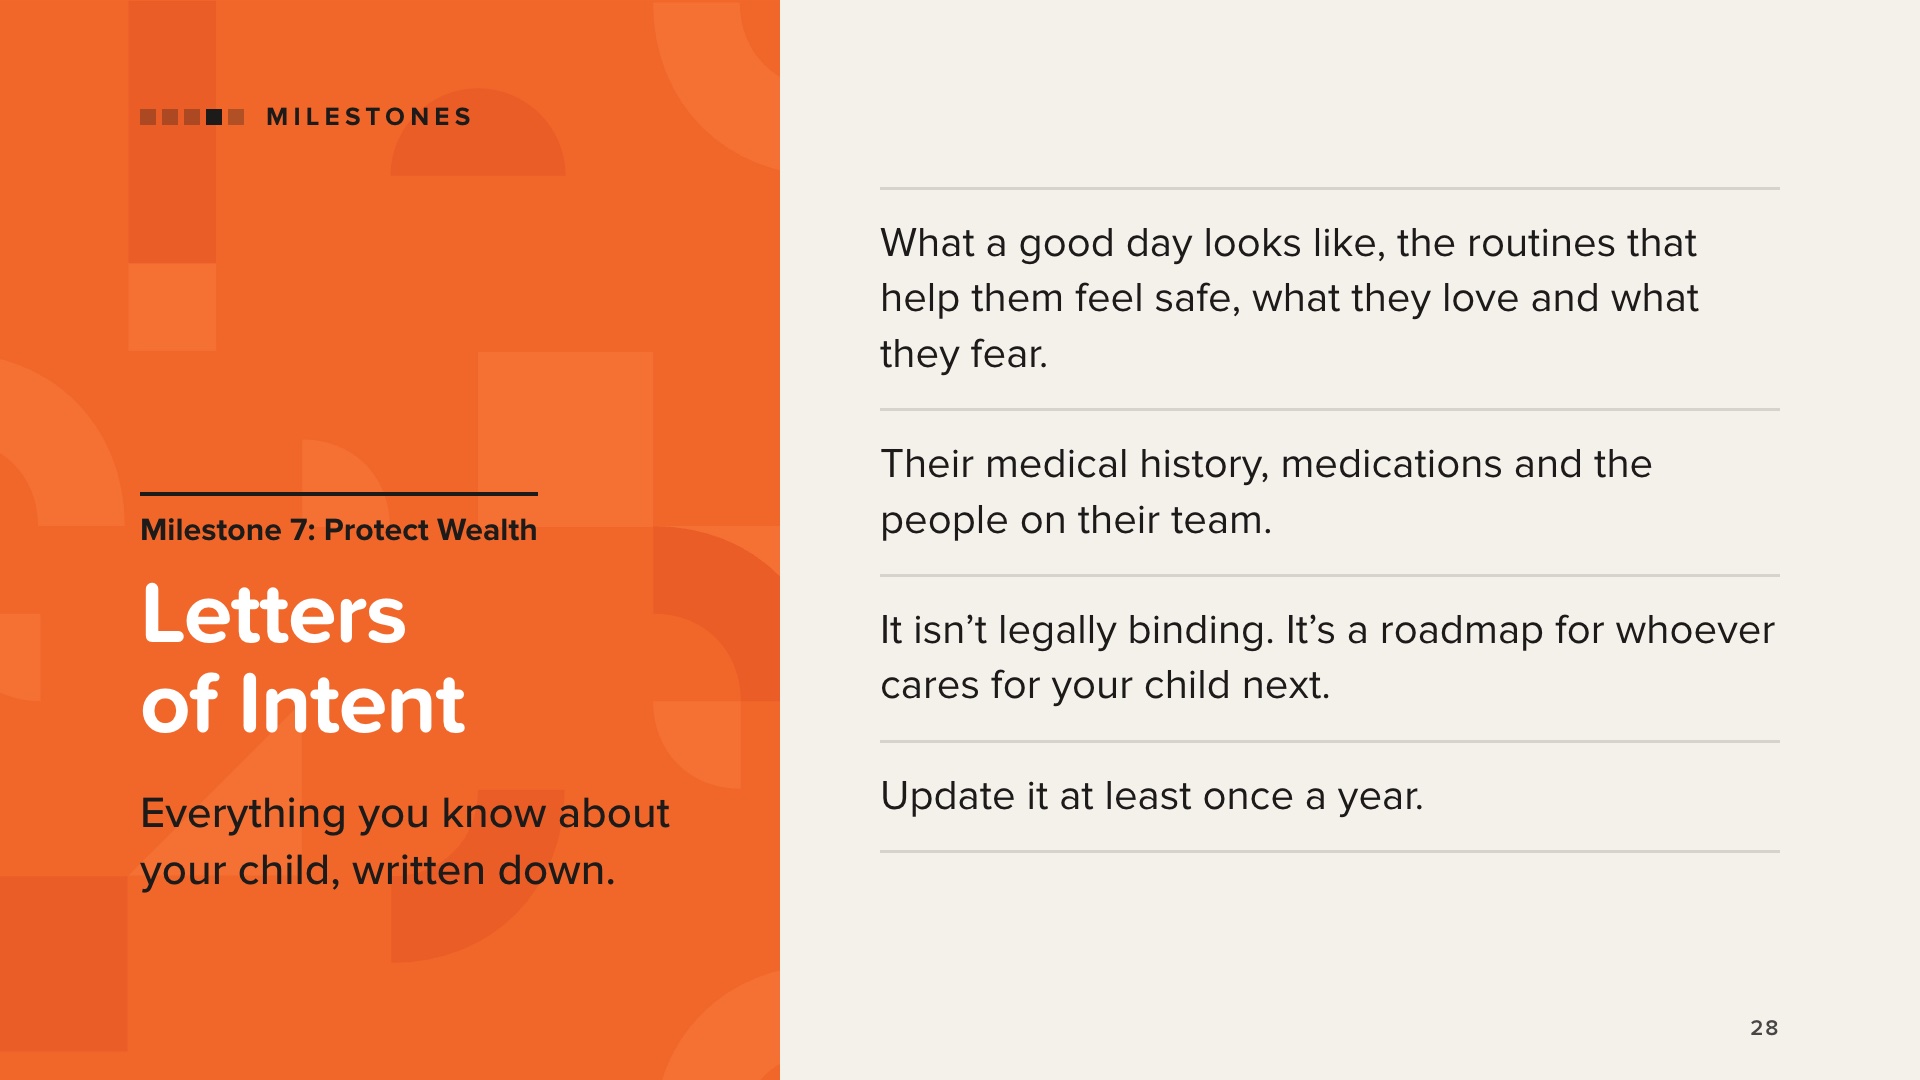
Eine Absichtserklärung ist ein informelles Dokument, das Eltern verfassen, um zukünftigen Betreuern zu helfen, falls ihnen etwas zustoßen sollte. Sie kennen Ihr Kind besser als jeder andere, und hier halten Sie alles fest.
Es umfasst die Krankengeschichte, Diagnosen, Medikamente und Behandlungspläne. Außerdem werden die Dinge beschrieben, die Ihr Kind ausmachen: wie ein guter Tag aussieht, welche Routinen ihm ein Gefühl der Sicherheit geben, was es glücklich macht und womit es sich wohlfühlt, und was seine größten Ängste auslöst. Es listet alle Mitglieder seines Betreuungsteams auf, von Betreuern und Fallmanagern bis hin zu Lehrern, Therapeuten und Ärzten.
Es ist zwar nicht rechtsverbindlich, aber es dient als Leitfaden für denjenigen, der die Verantwortung übernimmt, wenn Sie dazu nicht mehr in der Lage sind. Das Buch bezeichnet es als „lebendiges Dokument“, das mindestens einmal im Jahr aktualisiert werden sollte.
Das Buch enthält eine vollständige Checkliste, und Musterbriefe sind online verfügbar, zum Beispiel bei The Arc.
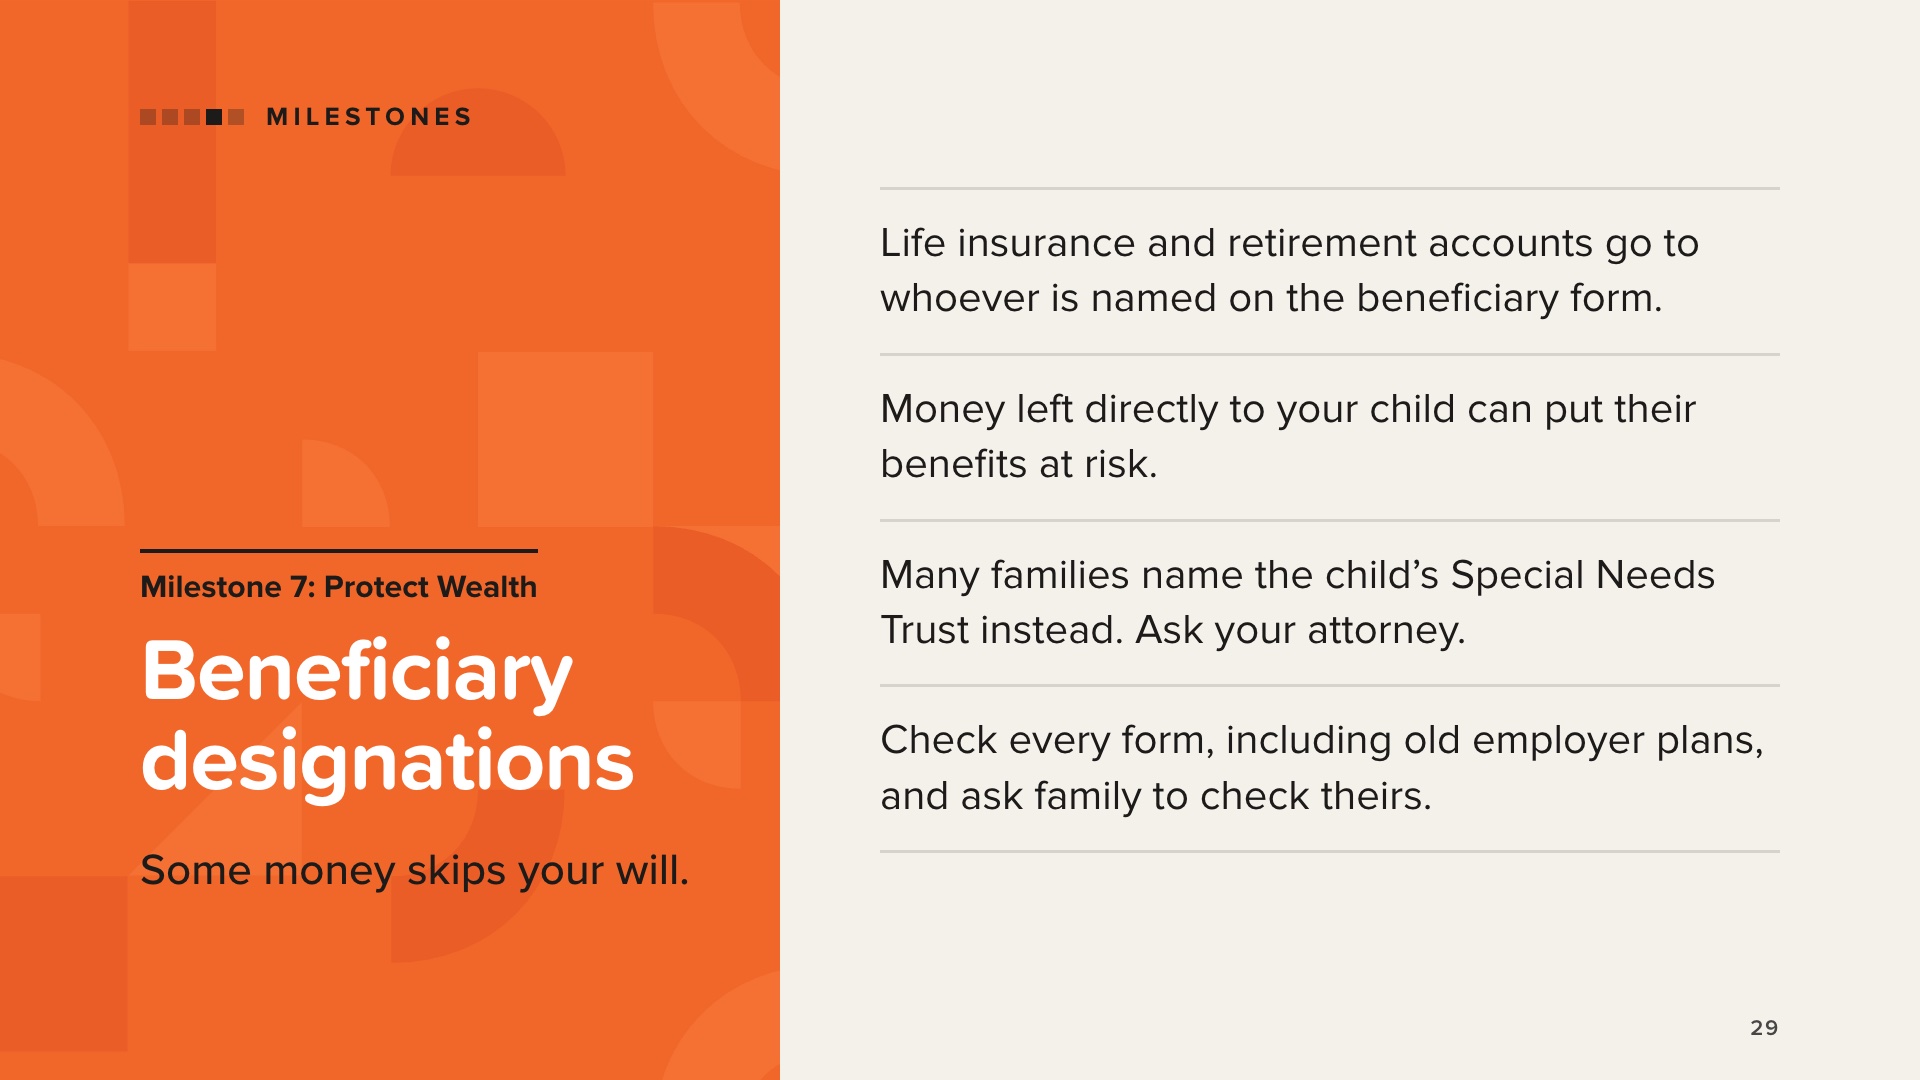
Bestimmte Vermögenswerte gehen automatisch an die Person über, die in einem Begünstigtenformular genannt ist. Sie unterliegen weder einem Testament noch einem Treuhandvertrag. Dazu gehören Lebensversicherungen, Rentenversicherungen, IRAs, 401(k)-Pläne und andere Altersvorsorgepläne.
Geld, das direkt an ein Kind übergeht, das Sozialleistungen bezieht, kann diese Leistungen gefährden. Deshalb heißt es in dem Buch, dass der „Special Needs Trust“ des Kindes, sobald er eingerichtet ist, als Begünstigter benannt werden sollte.
Zwei Handlungsempfehlungen aus dem Buch:
1. Überprüfen Sie jede Begünstigtenbenennung, einschließlich alter 401(k)-Pläne von früheren Arbeitgebern.
2. Sprechen Sie mit Großeltern und anderen Familienmitgliedern über deren eigene Begünstigtenformulare, Testamente und Treuhandverträge.
Das Buch erzählt eine wahre Geschichte. Eltern in ihren 80ern hinterließen IRAs, die zwischen ihrer Tochter und ihrem Sohn aufgeteilt waren, der eine Behinderung hat und auf staatliche Leistungen angewiesen ist. Da das Geld direkt ihm vermacht wurde, stand die Familie vor schwierigen Entscheidungen, und die Lösung kostete die Tochter eine hohe Steuerrechnung. Die Botschaft des Buches: Eine frühzeitige Überprüfung der Begünstigtenformulare zusammen mit einem Anwalt kann Familien helfen, Situationen wie diese zu vermeiden.
Verweisen Sie Familien an ihren Anwalt. Geben Sie niemandem Anweisungen, wie ein Formular auszufüllen ist.
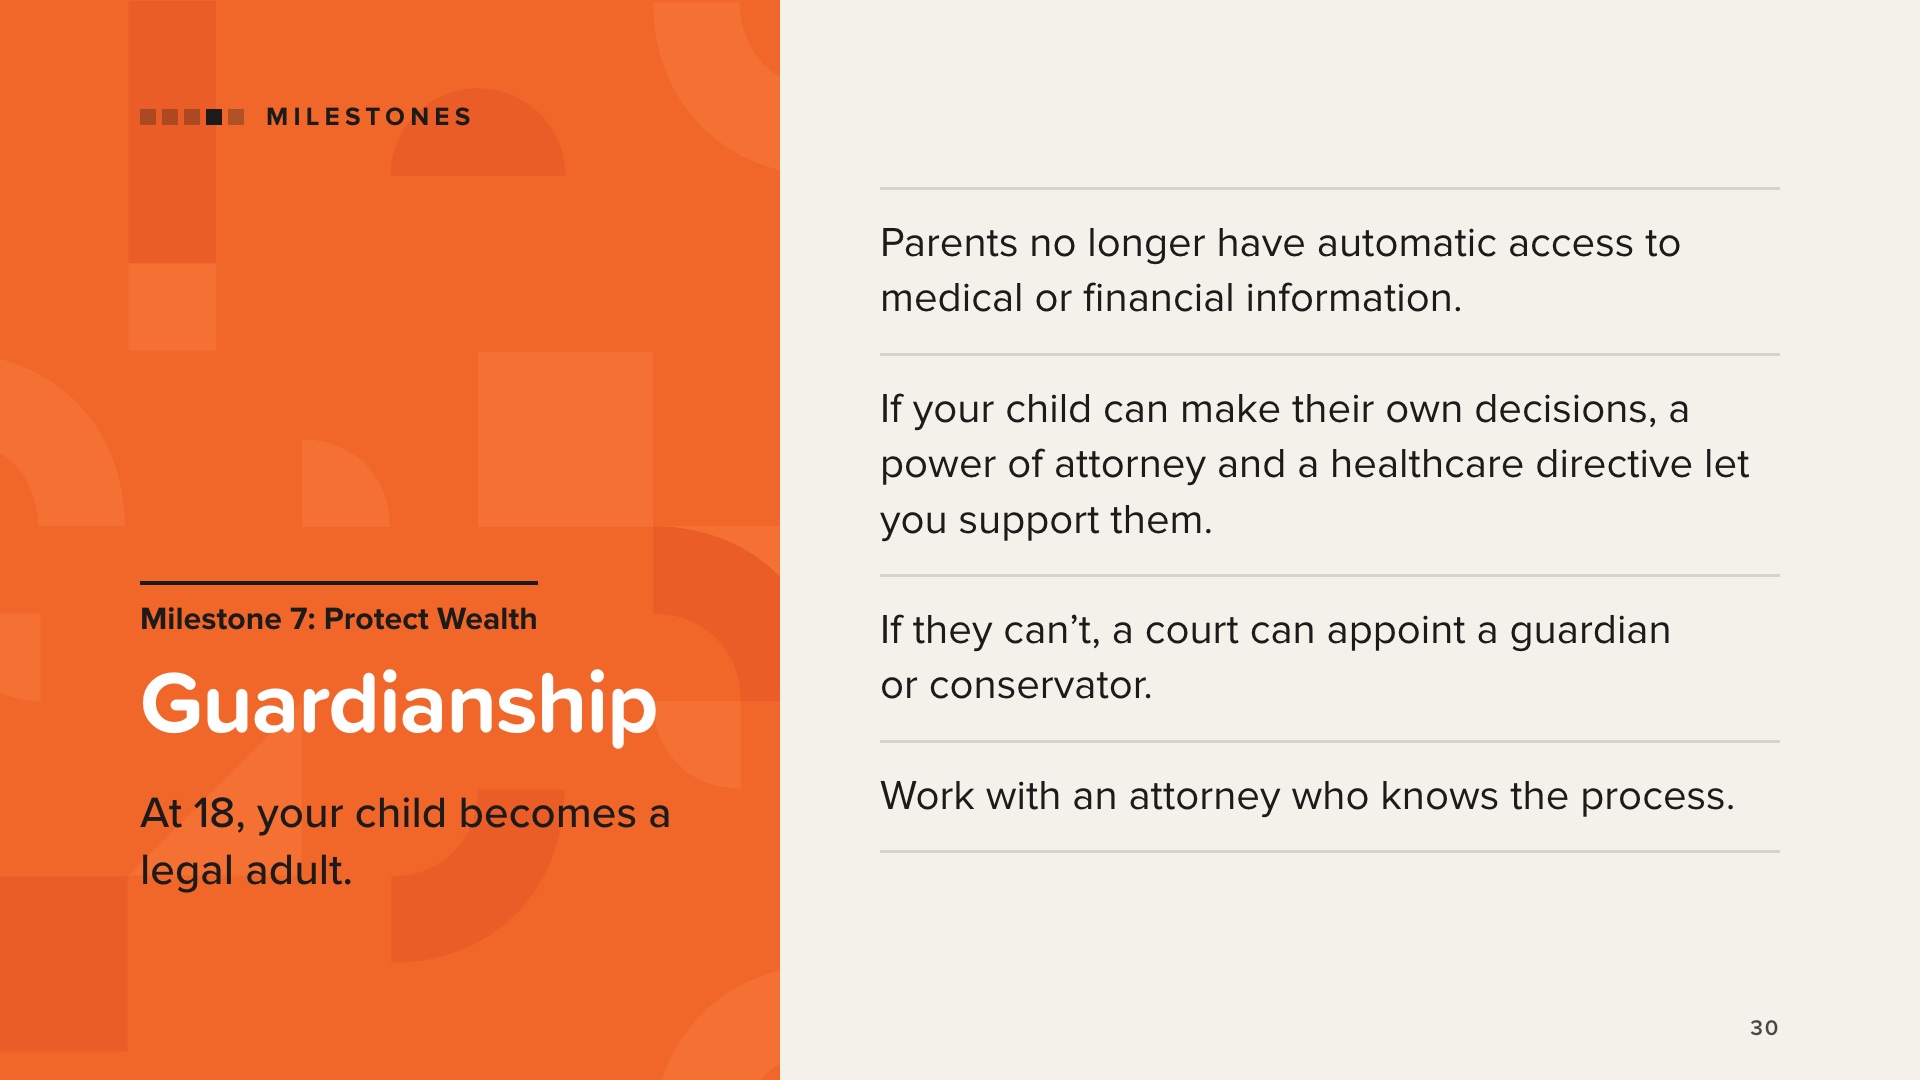
Vor dem 18. Lebensjahr sind die Eltern in der Regel die gesetzlichen Vormunde eines Kindes. Mit 18 gilt das Kind vor dem Gesetz als volljährig. Es hat ein eigenes Recht auf Privatsphäre, und die Eltern verlieren automatisch den Zugriff auf medizinische und finanzielle Informationen.
Wenn Ihr Kind in der Lage ist, für sich selbst zu sorgen und eigene Entscheidungen zu treffen, empfiehlt das Buch, mit ihm über eine Vollmacht und eine Vorsorgeverfügung zu sprechen, in denen Sie als Bevollmächtigter benannt werden. Sie werden so zu einer Stütze, nicht zum Entscheidungsträger.
Wenn Ihr Kind nicht in der Lage ist, seine persönliche Versorgung, seine Finanzen oder Entscheidungen bezüglich seiner Gesundheit selbst zu regeln, können Sie bei Ihrem örtlichen Familien- oder Nachlassgericht beantragen, dass Sie zum Vormund oder Vermögensverwalter bestellt werden. Das Buch beschreibt zwei Arten: den persönlichen Vormund (Betreuung, Gesundheit, Wohnsituation) und den Vermögensverwalter (Eigentum und Finanzen, die vom Gericht genau überwacht werden).
Das Buch empfiehlt, mit einem Anwalt zusammenzuarbeiten, der sich mit dem Verfahren auskennt. Beginnen Sie das Gespräch, bevor Ihr Kind 18 Jahre alt wird.
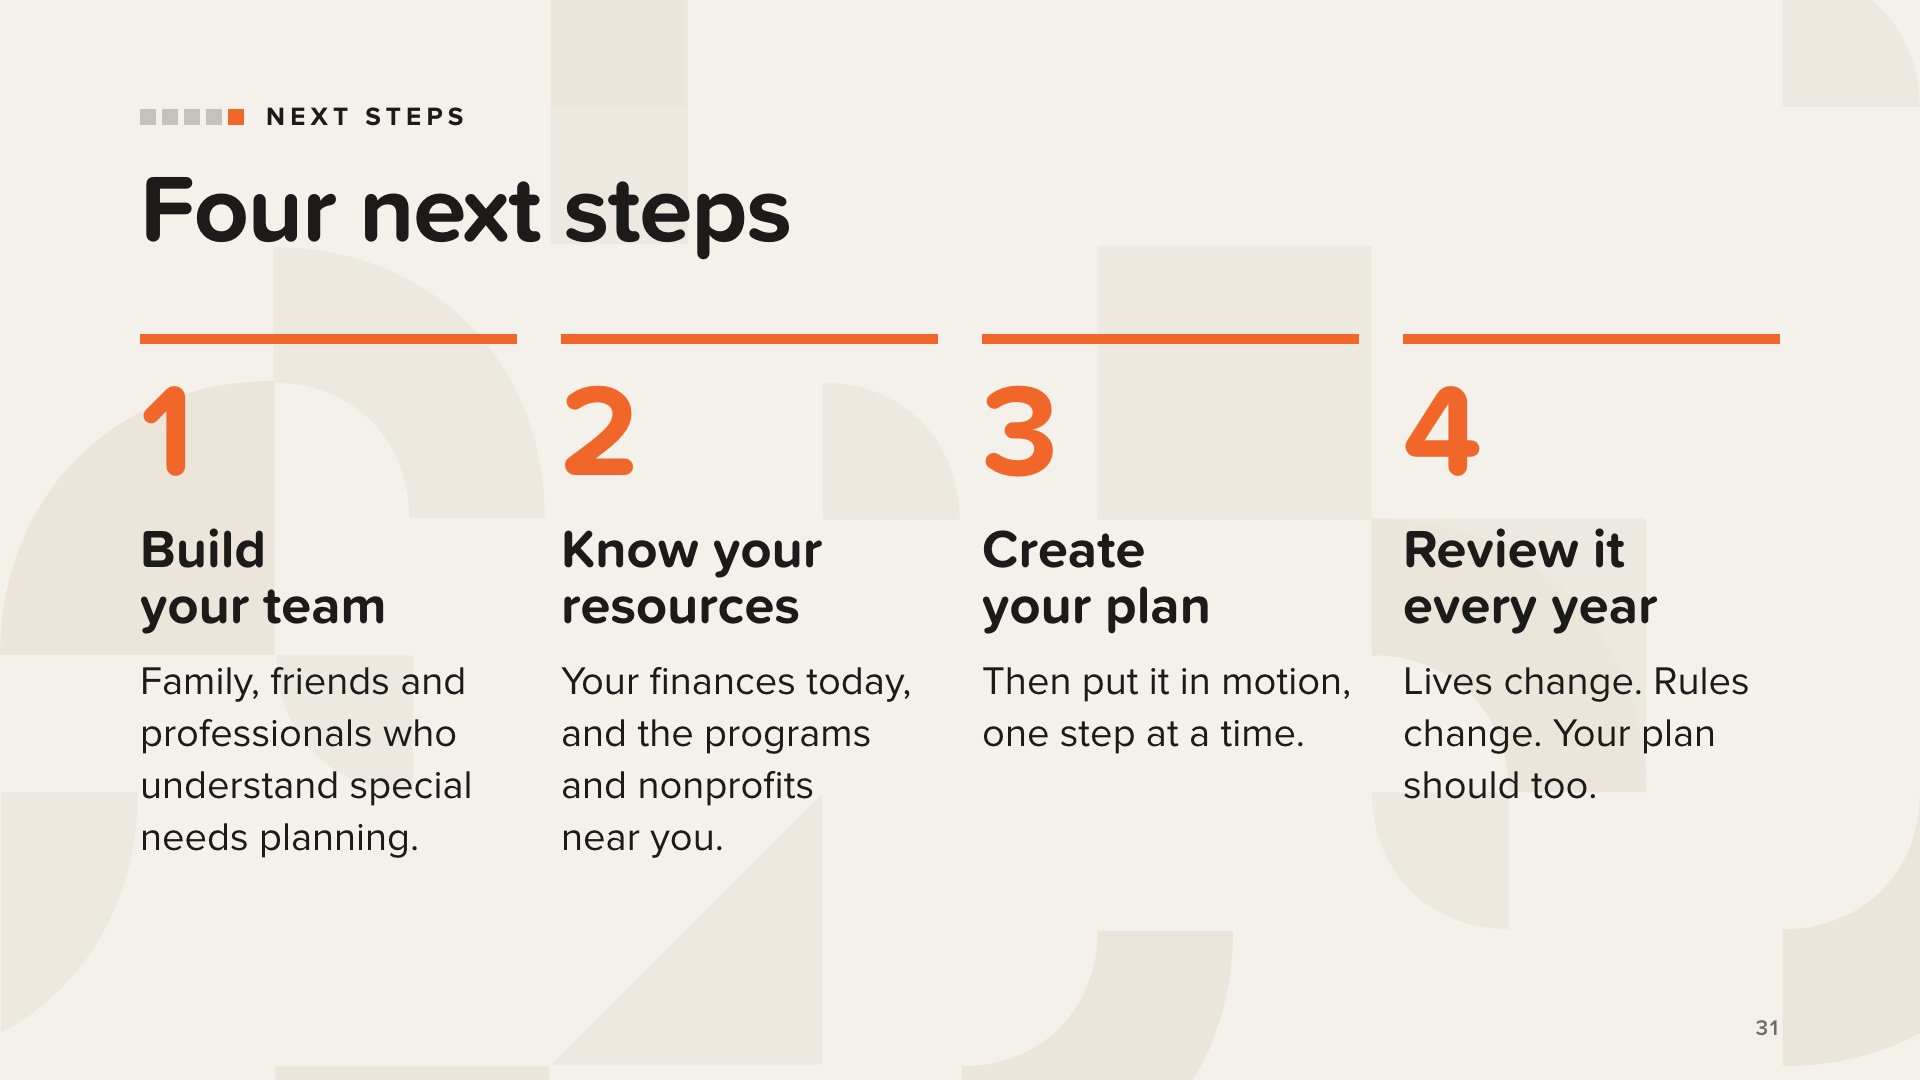
Das Buch schließt mit vier nächsten Schritten.
1. Bauen Sie Ihr Netzwerk und Ihr Team auf. In dem Buch gab eine Freundin, die ebenfalls ein Kind mit besonderen Bedürfnissen hat, Val den Rat, der alles veränderte: Suchen Sie sich einen Finanzberater mit Erfahrung in der Unterstützung von Familien mit Kindern mit besonderen Bedürfnissen und bauen Sie ein Team aus Freunden und Familienmitgliedern auf, das Sie bei jedem Schritt unterstützt. Zu Ihrem Team können auch ein auf die Planung für Menschen mit besonderen Bedürfnissen spezialisierter Anwalt, ein Steuerberater und das Betreuungsteam Ihres Kindes gehören.
2. Machen Sie sich ein Bild von Ihrer finanziellen Situation und den verfügbaren Ressourcen: Wo stehen Sie heute, und welche staatlichen Programme und gemeinnützigen Organisationen gibt es in Ihrer Nähe?
3. Erstellen und setzen Sie Ihren Plan um. Sie brauchen keinen perfekten Plan, um anzufangen. Sie brauchen den richtigen nächsten Schritt.
4. Überprüfen und überarbeiten Sie Ihren Plan jedes Jahr. Kinder wachsen, Bedürfnisse ändern sich und Programmregeln ändern sich.
Halten Sie diese Folie informativ. Werben Sie hier nicht für Dienstleistungen.
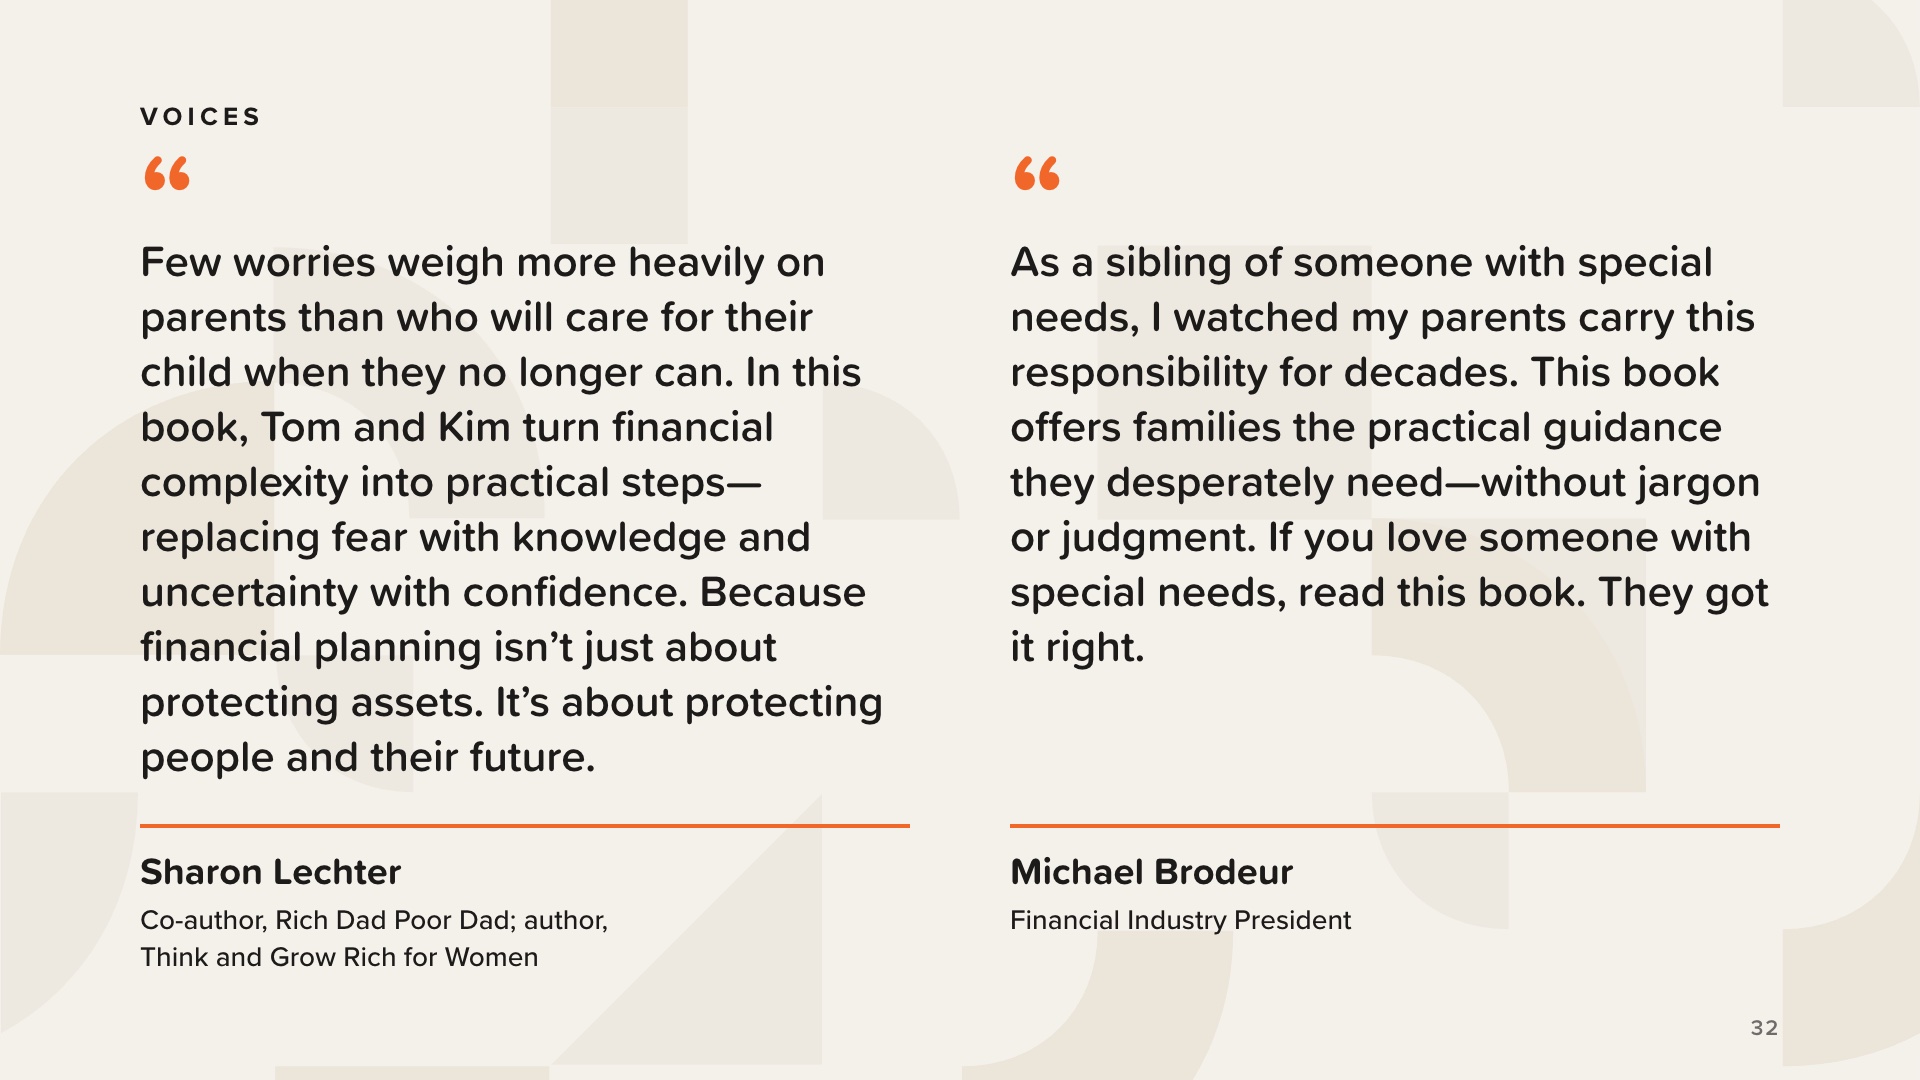
Zwei Stimmen von der Rückseite des Buches. Beide Zitate werden vollständig wiedergegeben: Lesen Sie sie Wort für Wort vor und geben Sie sie nicht in eigenen Worten wieder.
Sharon Lechter ist Mitautorin von „Rich Dad Poor Dad“ und Autorin von „Think and Grow Rich for Women“.
Michael Brodeur ist Geschäftsführer in der Finanzbranche. Er schreibt aus der Perspektive eines Geschwisters: Er hat miterlebt, wie seine Eltern diese Verantwortung jahrzehntelang getragen haben.
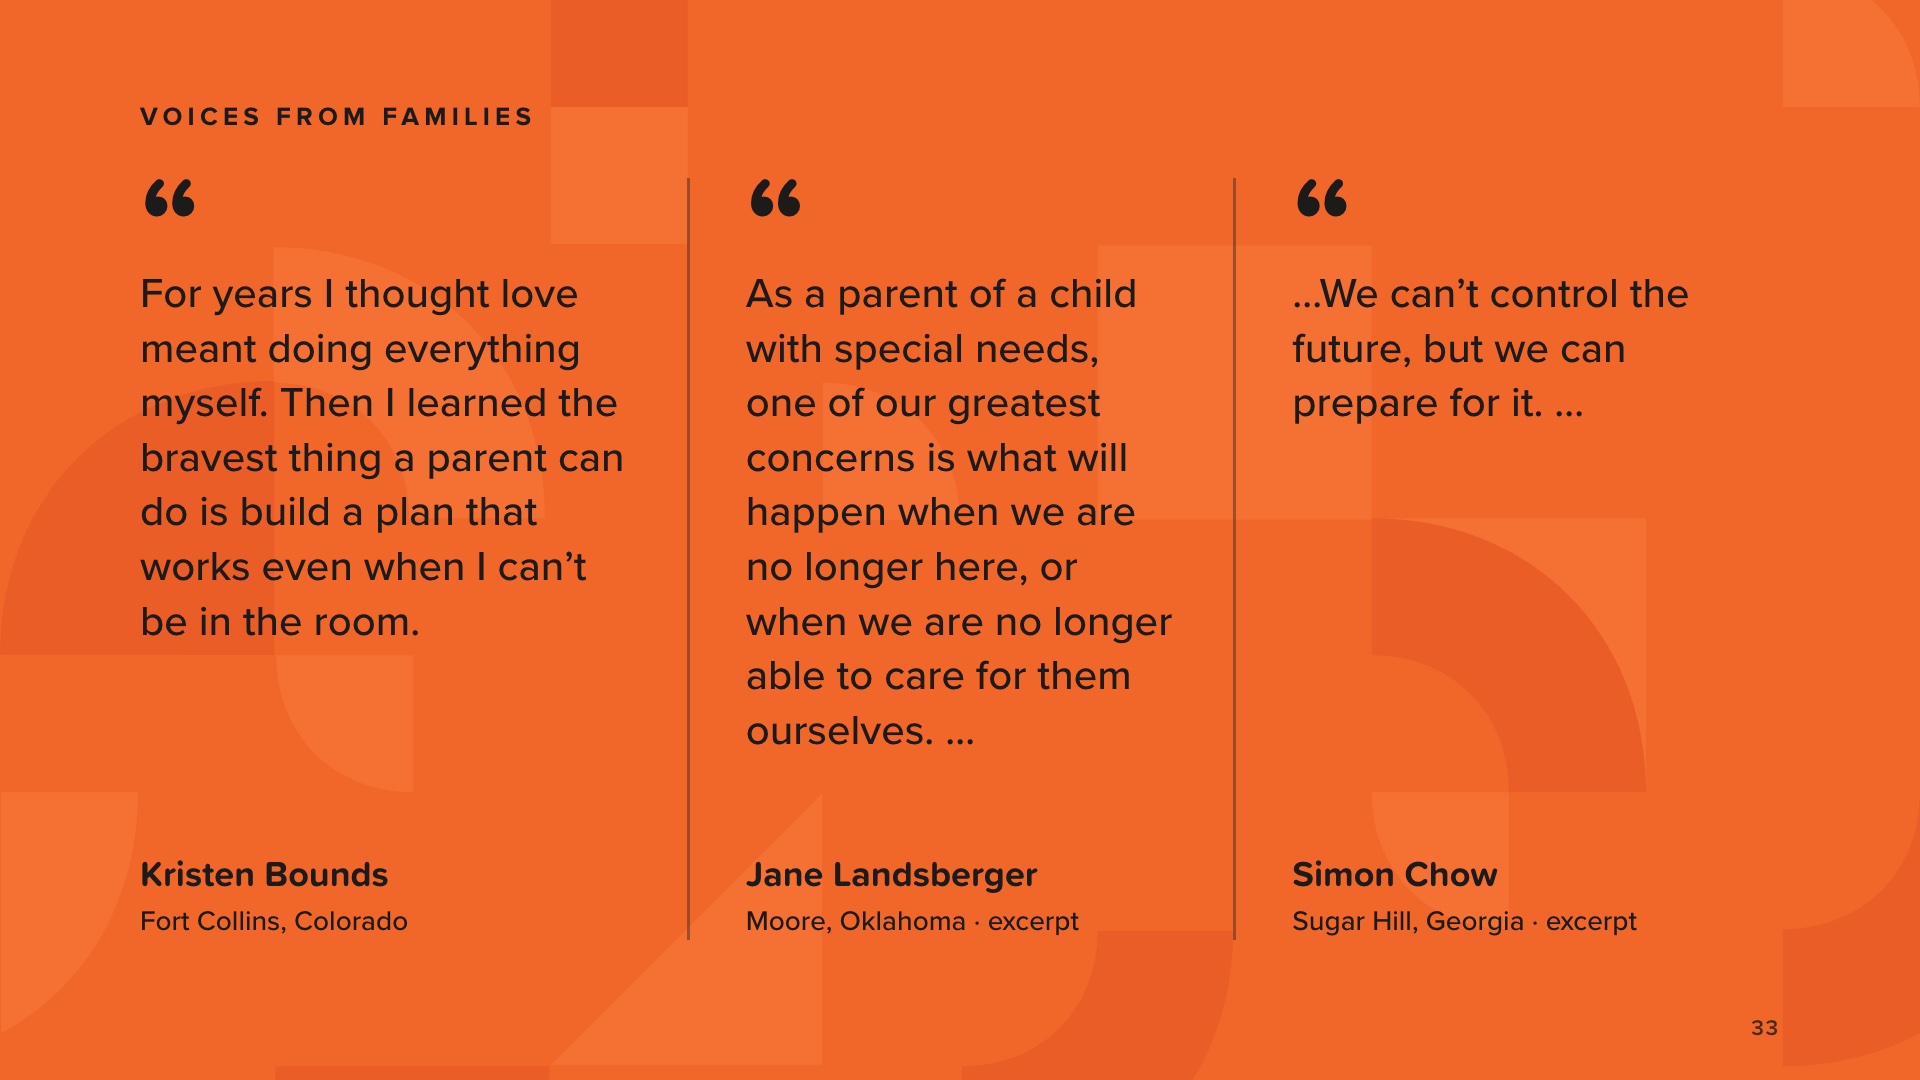
Dies sind Zitate aus dem Buch, von Menschen, die diesen Weg aus eigener Erfahrung kennen. Lesen Sie sie langsam, Wort für Wort.
Die Zitate von Jane Landsberger und Simon Chow sind Auszüge. Janes Zitat geht weiter: „Die täglichen Aufgaben können unglaublich viel Energie kosten.“
Simon Chow aus Sugar Hill, Georgia, ist Vater einer Tochter mit besonderen Bedürfnissen. Sein vollständiges Zitat beginnt wie folgt: „Als Vater eines Kindes mit besonderen Bedürfnissen ist eine meiner größten Ängste die Frage, was mit ihr geschieht – nicht ob, sondern wann meine Frau und ich nicht mehr da sind.“
Weitere Stimmen aus dem Buch, die Sie erwähnen können: Dennis Farrar, ein Vater, der eine Social-Media-Gruppe mit mehreren tausend Familien leitet, und Christyn Scouller, eine Schwester, die sich darauf vorbereitet, die Verantwortung für die Betreuung ihres Bruders Frankie zu übernehmen. Zitieren Sie sie ausschließlich wortwörtlich aus dem Buch.
Schließen Sie mit Toms Worten aus der Einleitung, die Sie Wort für Wort vorlesen sollten: „Du bist nicht im Rückstand. Du bist nicht disqualifiziert. Du bist nicht allein. Und es ist noch nicht zu spät. Du brauchst keinen perfekten Plan, um anzufangen. Du brauchst den richtigen nächsten Schritt.“
Laden Sie alle ein, das digitale Buch zu lesen, und sagen Sie ihnen, dass Sie ihnen den Link schicken werden. Senden Sie [Ihren Link] im Chat (online) oder in einer Folge-SMS (persönlich).
[Ihr Link] ist die Adresse der Buchseite auf Ihrer eigenen TheMoneyBooks-Website in diesem Format: howmoneyworks.com/[Ihr-Name]/bookpages/howmoneyworks-for-special-needs-families. Um ihn zu erhalten, öffnen Sie Ihre TheMoneyBooks-Website, gehen Sie zur Buchseite für „How Money Works for Special Needs Families“ und kopieren Sie die Adresse. Auf der Seite befindet sich ein kurzes Anmeldeformular; nach der Anmeldung öffnet sich das digitale Buch, und der Kontakt wird an Sie weitergeleitet. Teilen Sie nur Ihren eigenen Link und senden Sie immer den Link, niemals das Buch selbst. Falls jemand nach einem gedruckten Exemplar fragt: Das gedruckte Buch ist ab November erhältlich.
Lesen Sie den Haftungsausschluss laut vor: „Nur zu Bildungszwecken, keine Rechts-, Steuer- oder Anlageberatung; wenden Sie sich für Rechtsfragen und die Planung im Bereich Sonderbedürfnisse an qualifizierte Fachleute.“
Bedanken Sie sich bei den Anwesenden und bieten Sie an, für Fragen zur Verfügung zu stehen. Schließen Sie dort, wo wir begonnen haben: Atmen Sie tief durch. Sie schaffen das.


